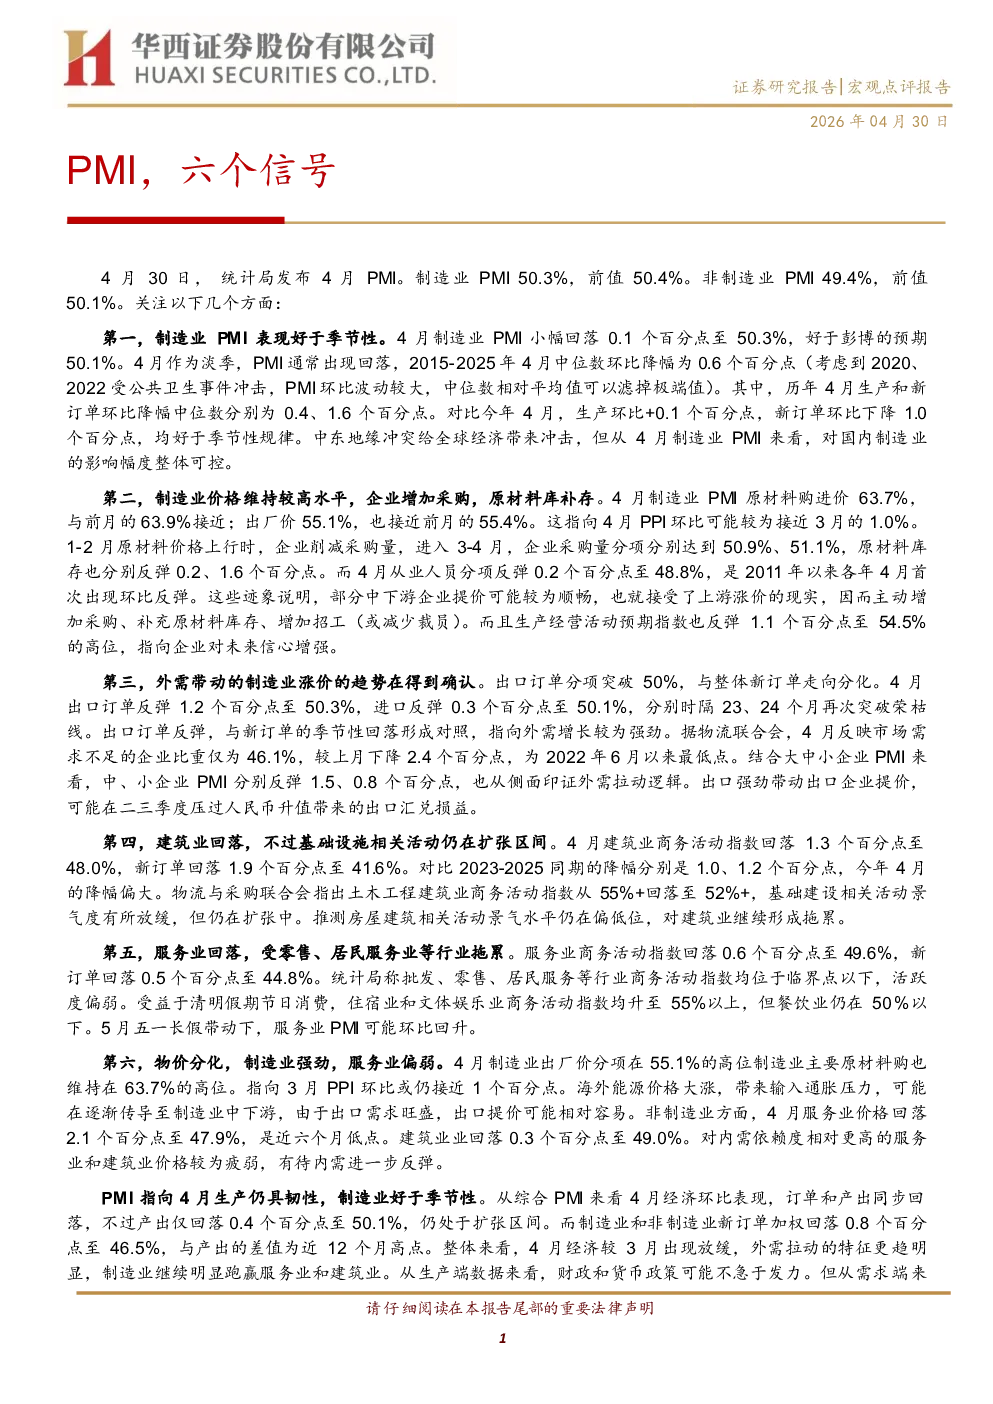
4月30日,统计局发布4月PMI数据,制造业PMI为50.3%,非制造业PMI为49.4%。核心观点及关键数据如下:
-
制造业PMI表现好于季节性
4月制造业PMI小幅回落至50.3%,好于预期。作为淡季,PMI通常出现回落,但今年生产和新订单环比分别增长0.1个百分点和下降1.0个百分点,均好于季节性规律。中东地缘冲突对国内制造业影响可控。
-
制造业价格维持高位,企业增加采购
原材料购进价63.7%,出厂价55.1%,均接近前月水平。企业采购量和新订单分项分别达到50.9%、51.1%,原材料库存反弹0.2-1.6个百分点。从业人员分项环比反弹0.2个百分点至48.8%,为2011年以来4月首次环比增长。生产经营活动预期指数反弹1.1个百分点至54.5%,显示企业信心增强。
-
外需带动制造业涨价趋势确认
出口订单反弹1.2个百分点至50.3%,进口反弹0.3个百分点至50.1%,分别时隔23、24个月再次突破荣枯线。物流联合会数据显示,反映市场需求不足的企业比重降至46.1%,为2022年6月以来最低点。中、小企业PMI分别反弹1.5、0.8个百分点,印证外需拉动逻辑。出口强劲或带动出口企业提价,或抵消人民币升值影响。
-
建筑业回落,基础设施相关活动仍扩张
建筑业商务活动指数回落1.3个百分点至48.0%,新订单回落1.9个百分点至41.6%。土木工程建筑业商务活动指数从55%+回落至52%+,基础建设相关活动景气度放缓但仍扩张。房屋建筑活动景气水平仍偏低,拖累建筑业。
-
服务业回落,受零售、居民服务业拖累
服务业商务活动指数回落0.6个百分点至49.6%,新订单回落0.5个百分点至44.8%。批发、零售、居民服务等行业活跃度偏弱。清明假期带动住宿和文体娱乐业回升,但餐饮业仍在50%以下。5月五一假期或推动服务业PMI环比回升。
-
物价分化,制造业强劲,服务业偏弱
制造业出厂价和新订单价格分项分别维持55.1%和63.7%的高位,指向3月PPI环比或接近1.0%。海外能源价格上涨带来输入通胀压力,出口需求旺盛支撑提价。服务业和建筑业价格分项回落至47.9%和49.0%,对内需依赖度高,价格疲弱有待内需反弹。
研究结论
4月经济环比放缓,外需拉动特征更明显,制造业跑赢服务业和建筑业。生产端显示财政和货币政策可能不急于发力,但需求端政策适度发力或仍有必要。对股市而言,业绩期后题材行情或将升温,铁路船舶航空航天设备、电气机械器材、计算机通信电子设备行业景气,其中计算机通信电子设备博弈难度上升,航空航天或迎反弹。外需带动制造业涨价趋势确认,关注新能源等出口制造企业。对债市而言,长端利率处于修复过程,资金面宽松拖曳短端利率下行,期限利差仍处于偏高水平,若资金面超宽松延续,利差修复可能持续。
风险提示
国内财政、货币政策超预期;美国关税等政策超预期。