你可能感兴趣
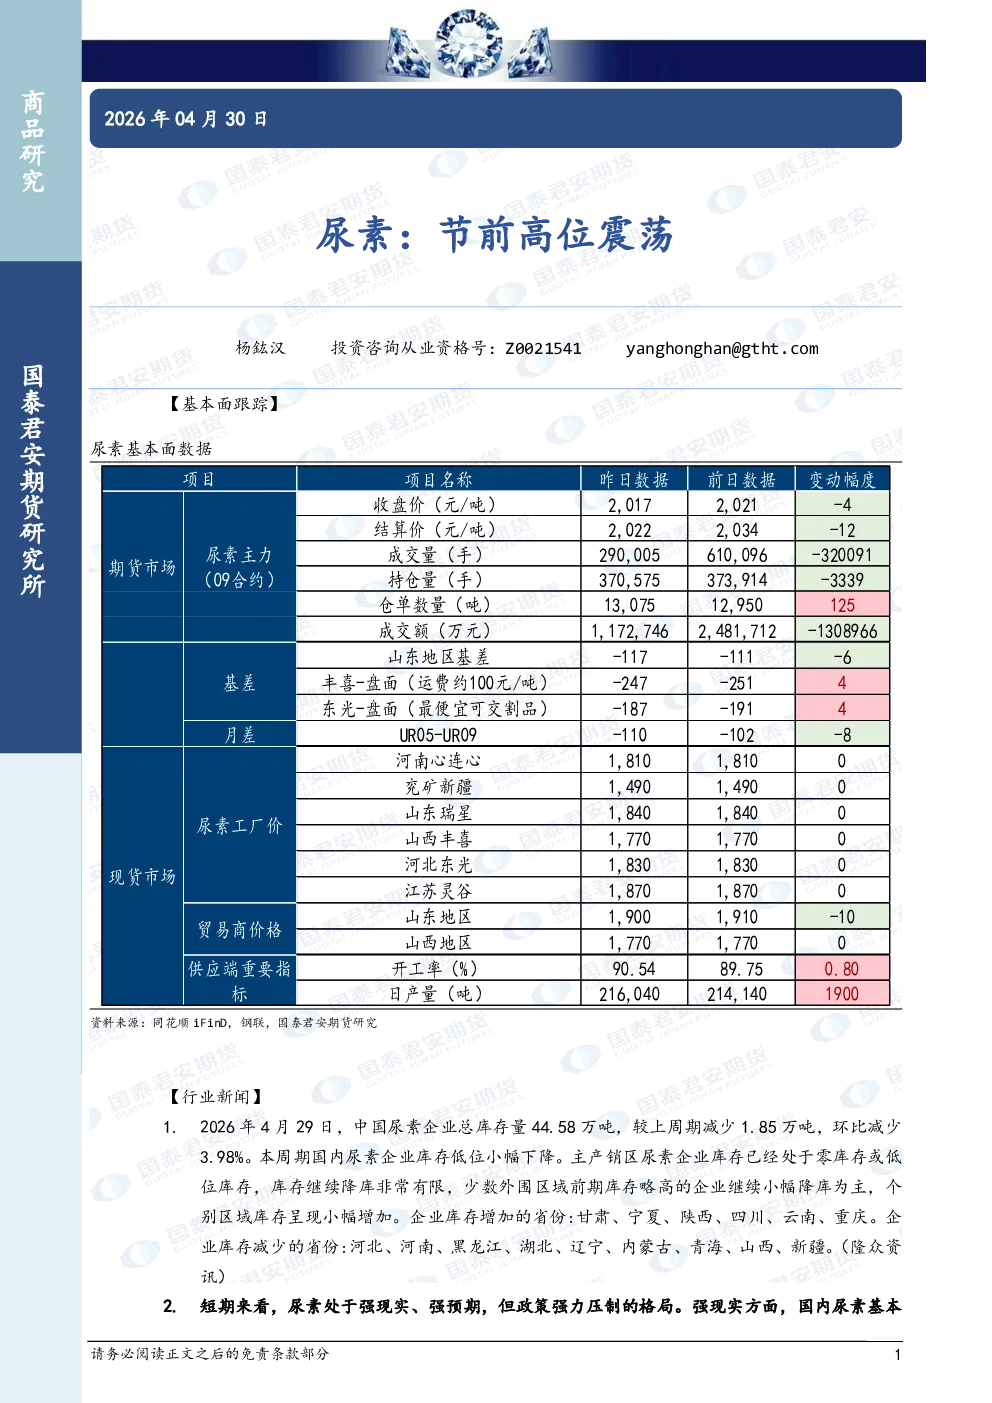
尿素:节前高位震荡
国泰君安证券2026-04-29
尿素周报:假期临近需求转淡但预期仍较好,节前尿素或高位震荡整理
广发期货2022-01-23
尿素周报:节前收单,企业库存高位去化
五矿期货2025-01-18
尿素:短期回调,节前震荡市
国泰君安期货2025-01-16
尿素:节前步入震荡格局
国泰君安期货2025-09-25
尿素:节前震荡有支撑
国泰君安证券2026-02-12
甲醇尿素期货周报:节前备货来临,甲醇偏强震荡 出口放开叠加需求支撑,尿素延续反弹
格林大华期货2024-04-20
尿素周报:节前内贸启动,但印标预期减弱,区间震荡运行
安信期货2020-09-22
尿素:节前步入震荡格局
国泰君安期货2025-09-25
节前工厂仍有收单预期 尿素价格或震荡整理为主
华融融达期货2025-01-16