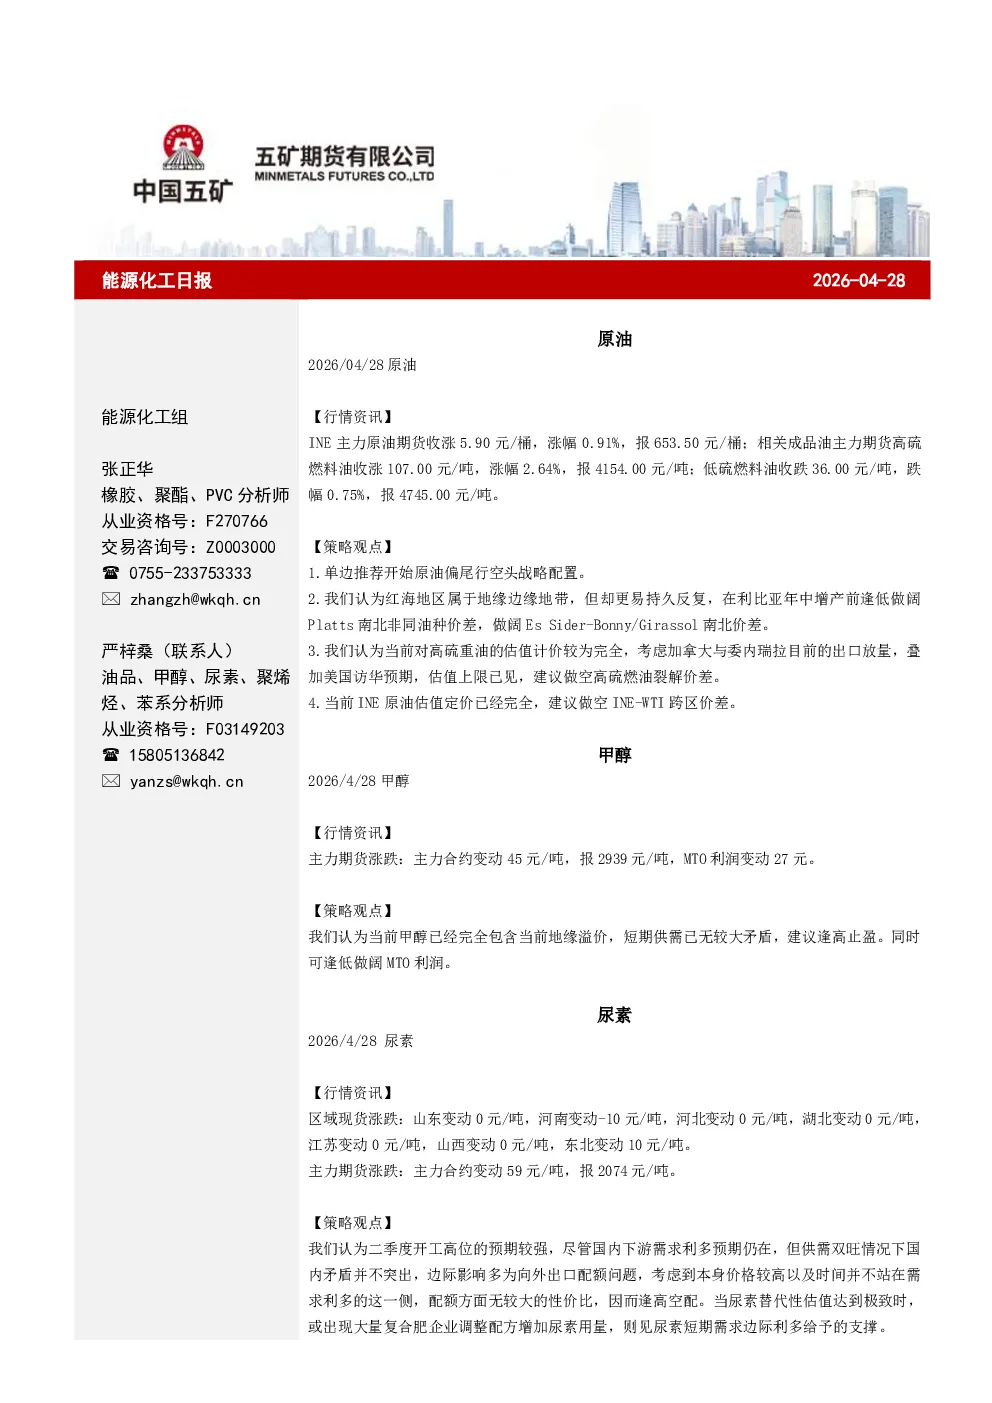
原油
INE主力原油期货收涨5.90元/桶,涨幅0.91%,报653.50元/桶。策略观点:单边推荐原油偏尾行空头战略配置;逢低做阔Platts南北非同油种价差;做空高硫燃油裂解价差;做空INE-WTI跨区价差。
甲醇
主力期货涨跌:主力合约变动45元/吨,报2939元/吨,MTO利润变动27元。策略观点:逢高止盈;逢低做阔MTO利润。
尿素
区域现货涨跌:山东变动0元/吨,河南变动-10元/吨,河北变动0元/吨,湖北变动0元/吨,江苏变动0元/吨,山西变动0元/吨,东北变动10元/吨。主力期货涨跌:主力合约变动59元/吨,报2074元/吨。策略观点:逢高空配;尿素替代性估值达到极致时,或出现大量复合肥企业调整配方增加尿素用量,则见尿素短期需求边际利多给予的支撑。
橡胶
丁二烯橡胶BR大概率补跌,从而带动RU和NR下行。市场整体变化较快,整体需要灵活应对。策略观点:市场波动幅度大,整体建议灵活应对,按照盘面短线交易,设置止损,快进快出;丁二烯橡胶看跌期权多头建议建仓;买NR主力空RU2609建议继续持仓。
PVC
PVC09合约下跌36元,报5153元,常州SG-5现货价4920(-30)元/吨,基差-233(+6)元/吨,5-9价差-149(+1)元/吨。策略观点:短期预期筑底。
纯苯&苯乙烯
纯苯现货价格上涨,期货价格上涨,基差扩大。苯乙烯现货价格无变动,期货价格上涨,基差走弱。策略观点:苯乙烯非一体化利润中性偏高,估值向上修复空间缩小;建议空仓观望。
聚乙烯
主力合约收盘价8250元/吨,上涨130元/吨,现货8185元/吨,无变动0元/吨,基差-65元/吨,走弱130元/吨。策略观点:PE估值向下空间仍存,仓单数量历史同期高位回落,对盘面压制减轻;季节性小旺季,需求端农膜原料库存或将见顶,整体开工率触底反弹。
聚丙烯
主力合约收盘价8394元/吨,上涨45元/吨,现货9225元/吨,下跌25元/吨,基差831元/吨,走弱70元/吨。策略观点:短期地缘冲突主导盘面行情,长期矛盾从成本端主导行情转移至投产错配。
对二甲苯
PX07合约下跌118元,报9404元,5-7价差-4元(+34)。策略观点:产业链整体负荷中枢下降,PX和PTA均进入去库周期,中东意外持续发酵或将导致东北亚地区炼厂负荷进一步下降,缺原料的逻辑目前占主导地位;短期波动较大,注意风险。
PTA
PTA09合约下跌100元,报6436元,5-9价差168元(+38)。策略观点:PTA转为大幅去库格局,预期加工费有较强支撑;价格方面,PXN在中东地缘持续发酵的情况下,预期仍然有上升的空间,但短期波动较大,注意风险。
乙二醇
EG09合约下跌42元,报4800元,5-9价差33元(-16)。策略观点:预期负荷持续下降,进口4月起预期大幅下降,港口预期大幅去库;短期伊朗局势紧张,存在进口大幅萎缩带动去库的预期,并且油化工进一步减产预期较大,但短期波动较大,注意风险。