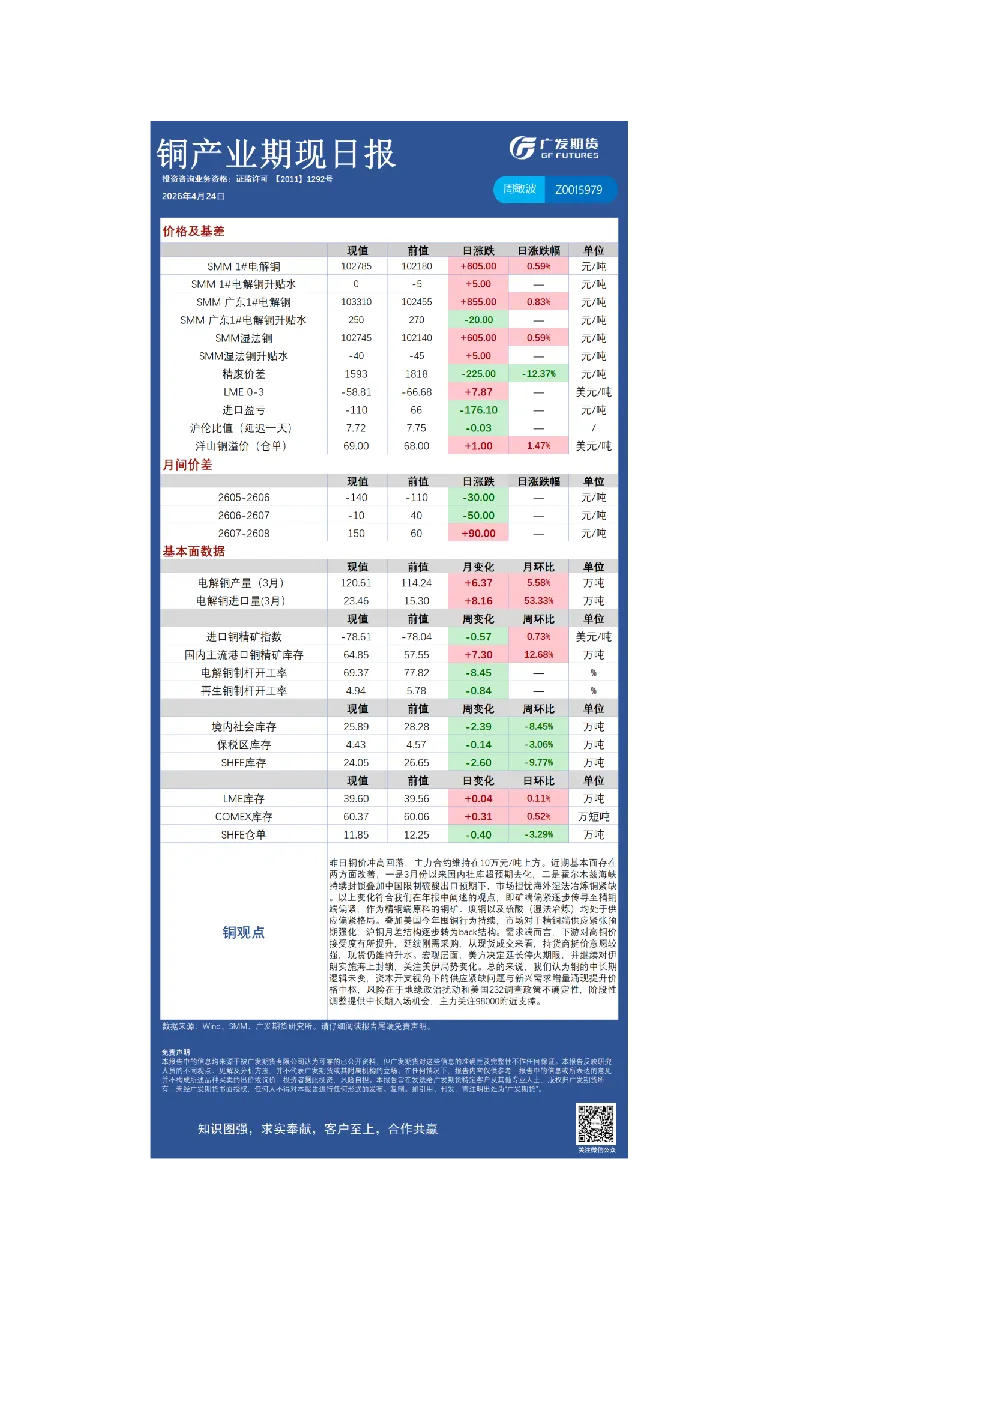
铜产业
- 昨日价格:冲高回落,主力合约维持在10万元/吨上方。
- 基本面:
- 供应端:国内社库超预期去化,硫酸出口限制预期导致海外湿法冶炼铜紧缺,符合年报中矿端偏紧传导至精铜端的观点。美国围铜行为加剧供应紧张预期,沪铜月差转为back结构。
- 需求端:下游接受度高,延续刷需采购,现货升水。
- 宏观:期实施海上封锁,关注美伊局势。
- 结论:中长期价格中枢风险在于地缘政治和美国232调查政策不确定性,阶段性调整提供入场机会,主力关注98000附近支撑。
锌产业
- 昨日价格:震荡运行,主力合约维持在24000元/吨上方。
- 基本面:
- 供应端:矿端与冶炼端利润失衡,TC承压导致冶炼利润受损,但冶炼厂因副产品利润高未减产,脆弱性显著。海外冶炼厂高能源成本或支撑锌价。
- 精炼锌:海内外分配不均,国内产量及库存高于海外,若海外减产,内外比价或走弱,打开出口空间,沪伦比值进一步走弱。
- 需求端:加工行业开工率稳定,成品/原料库存比值低,补库空间存在,出口预期缓解库存压力。
- 结论:冶炼成本支撑、下游补库、出口空间打开预期下,锌价下跌空间有限,短期地缘政治风险存,主力关注23000附近支撑。
工业硅
- 昨日价格:期货价格在套保套利窗口打开后回落,尾盘快速回升。
- 基本面:
- 供需:周度产量下降,需求维稳,支撑价格上涨。套利空间打开,关注企业复产和套保意愿。
- 成本端:原材料企稳,石油焦和焦煤上涨,成本稳中有升,但供应充裕下支撑力度弱,或侵蚀企业利润。
- 结论:价格低位震荡,区间下沿8000-8100元/吨,上沿8600-8800元/吨。短期区间高位空单观望,关注产量调控、环保及成本波动。
碳酸锂
- 昨日价格:主力合约LC2609上涨2.16%至177960。
- 基本面:
- 供应:上周产量小幅增加,盐湖项目产能爬坡稳定,核心供应关注原料端矛盾和新项目投产进度。
- 需求:整体韧性,预期改善。车销数据偏弱,关注带电量提升和出口带动。储能乐观,头部企业满产,材料开工稳健。
- 库存:社会环节垒库收窄,上游冶炼厂库存消化,电芯厂和贸易商库存增加,下游库存持稳小减。
- 结论:原料缺口逐步扩大,下游排产和补库预期好转,基本面具备韧性,短期资金可能驱动高价调整,但底部支撑强。主力偏强区间震荡,参考17-18万,短线多单逢高减仓,中期逢低布局。