行业概况
- 锂电池行业:2024年中国锂电池市场出货量1,191GWh,同比增长34.47%,主要受新能源汽车产量增长(同比增长34.43%)、海外动力电池出口增加(同比增长34.43%)和储能电池出货量增长(同比增长65.05%)推动。预计2023-2027年中国锂电池市场年复合增长率将达到24.1%,2027年出货量将达到2,293GWh。
- 锂电设备行业:2024年中国锂电生产设备市场规模约660亿元,预计到2027年将达到850亿元。其中,2024年中国锂电前段设备市场规模为224亿元,预计到2027年将达到290亿元。
- 下游应用终端:
- 新能源汽车:2024年销量达1,288.8万辆,同比增长34.43%,市场占有率达41.20%。动力电池行业快速成长,预计2027年出货量可达1,510GWh,2023年至2027年间复合增长率可达24.4%。
- 储能:2020年至2024年,我国储能锂电池出货量由16GWh增长到340GWh,预计2027年将达到660GWh。
新材料制备行业概况
- 新能源电池正负极材料:2024年中国磷酸盐系正极材料行业产能为530万吨,预计2027年产能规模将达到1,020万吨;三元材料产能为142万吨,预计2027年将达到230万吨;负极材料产能为400万吨,预计2027年将达到660万吨。
- 功能膜:2024年中国光学膜市场规模约为566亿元,预计到2028年将接近600亿元,保持稳步增长。
- 半导体封装材料:2031年全球市场规模预计达到1,874.5亿美元,未来几年年复合增长率CAGR为6.6%。
- 功能陶瓷材料:预计2026年市场规模有望突破800亿元。
行业发展机遇
- 产业政策推动:双碳目标带动新能源行业发展,预计到2030年,中国锂电池市场出货量将突破3.5TWh。
- 锂电池产业需求回暖:2025年以来,我国锂电池产业终端需求快速回暖,有望带动上游锂电设备行业进入新一轮景气周期。
- 高端新材料智能制造趋势:高端新材料智能制造趋势带来旺盛的新材料制备智能装备市场需求。
尚水智能公司介绍
- 产品介绍:
- 新能源电池极片制造智能装备:涵盖湿法和半干法/干法两大类,湿法极片制造是主流技术,典型工艺流程包括制浆、涂布、辊压、分切。公司掌握定转子湍流剪切、大流量循环分散、粉体雾化浸润等国际领先的自主知识产权制浆技术群。
- 新材料制备智能装备:已实现从新能源电池极片制造向新能源电池正负极材料、功能膜、半导体封装材料、功能陶瓷材料等多个新材料制备领域的成功拓展,主要产品包括功能膜涂布系统、混合包覆系统、研磨粉碎系统等。
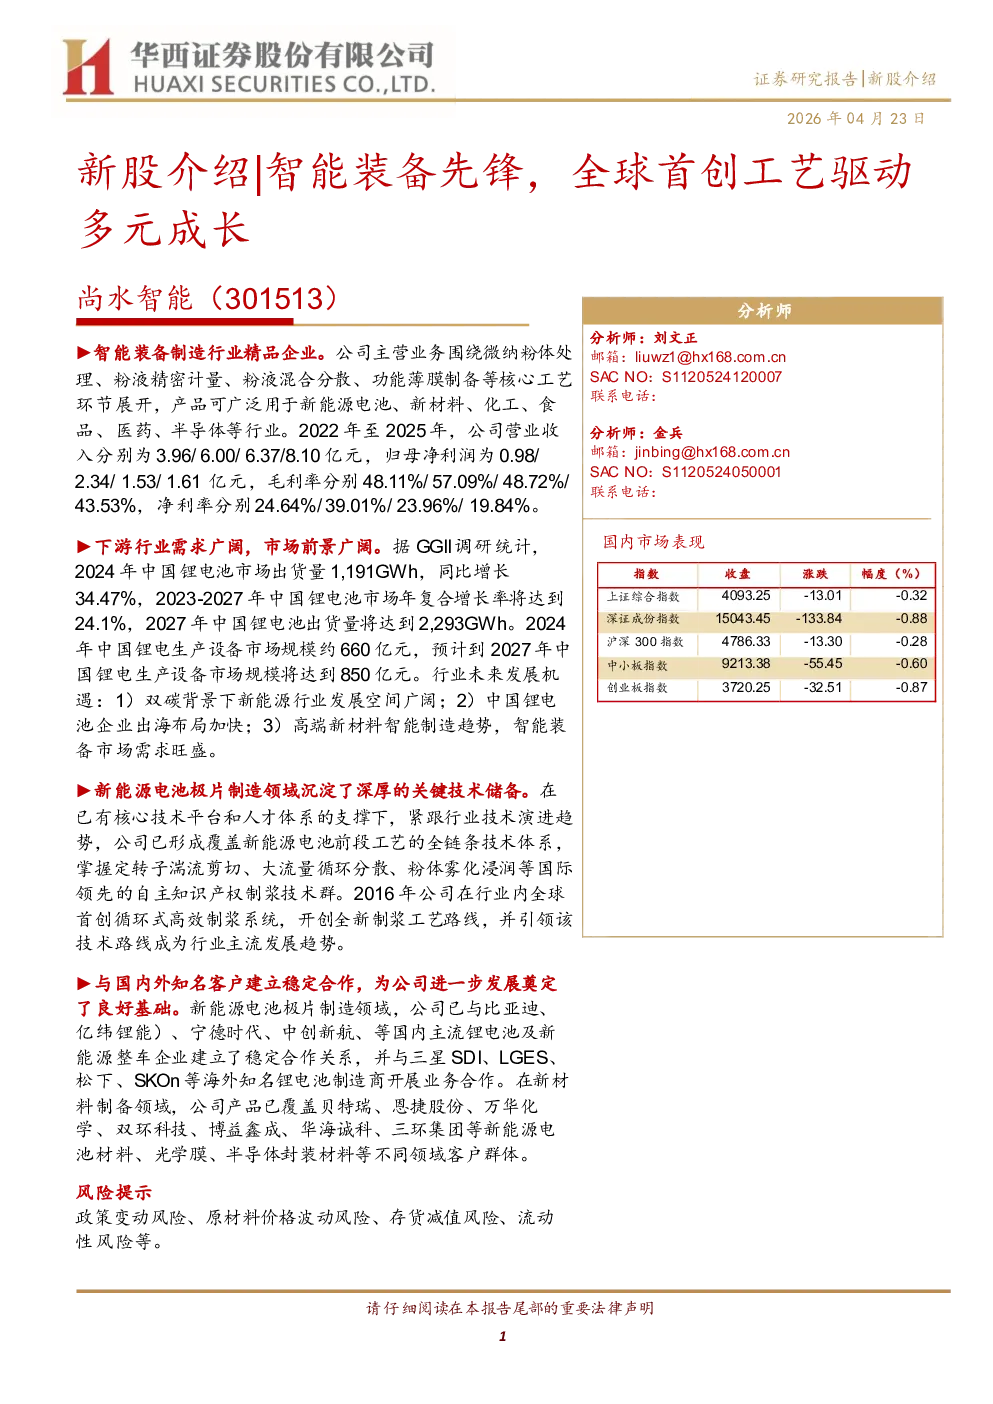
- 历年财务数据:公司营收规模不断扩大,2022年至2025年营业收入分别为3.96/6.00/6.37/8.10亿元,归母净利润分别为0.98/2.34/1.53/1.61亿元。
- 公司亮点:
- 技术优势:深耕新能源电池极片制造领域十余年,拥有深厚的关键技术储备,形成覆盖新能源电池前段工艺的全链条技术体系,掌握多项国际领先的自主知识产权制浆技术。
- 行业首创优势:2016年全球首创循环式高效制浆系统,引领该技术路线成为行业主流发展趋势。
- 产品优势:依托长期技术沉淀与工艺创新,构建了覆盖前段核心工序的智能化装备体系,产品性能优异、质量稳定。
- 客户资源与品牌优势:与比亚迪、宁德时代、三星SDI等国内外知名企业建立稳定合作关系,已交付产线超500条,在国内锂电池前段设备领域中具有良好的市场影响力。
风险提示
- 政策变动风险、原材料价格波动风险、存货减值风险、流动性风险等。