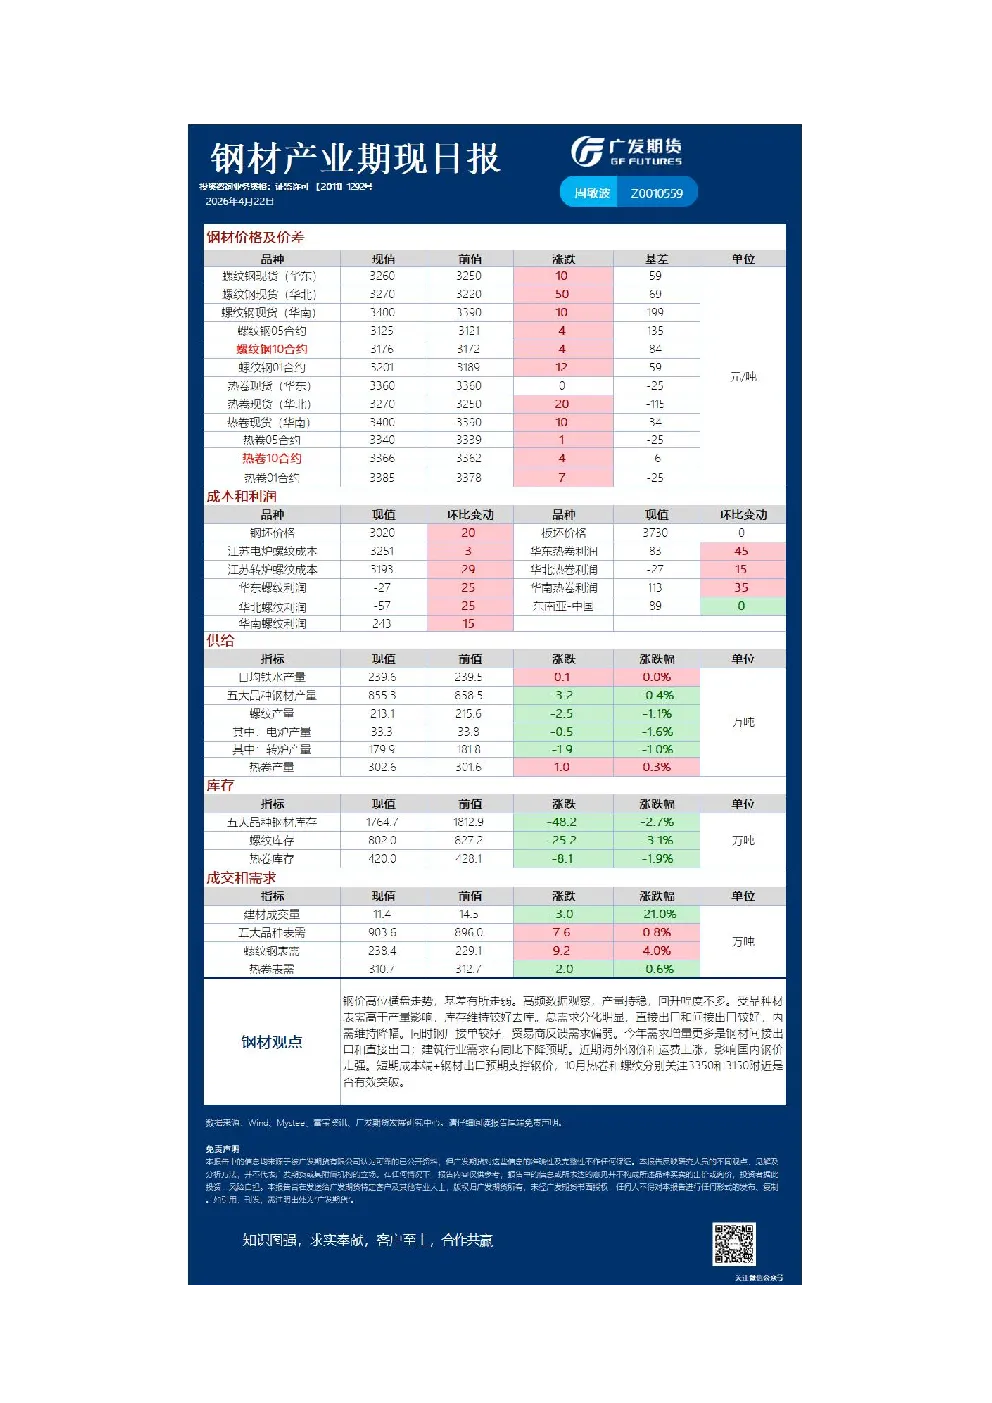
钢价高位横盘,基差走弱
- 高频数据显示产量持稳,回升幅度不大。
- 品种材表需高于产量,库存维持较好去库。
- 总需求分化明显:直接出口和间接出口较好,内需维持降幅。
- 钢厂接单较好,但贸易商反馈需求偏弱。
- 需求增量主要来自钢材间接出口和直接出口,建筑行业需求同比下降预期。
- 近期海外钢价和运费上涨支撑国内钢价。
- 短期成本端和出口预期支撑钢价,10月热卷和螺纹关注3350和3150附近突破。
铁矿石震荡运行,关注供应和需求
- 力拓一季报产销同比增长,加拿大IOC产量下滑13%。
- 西芒杜受安全事故影响生产不及预期,但铁路支线已投入运营,港口建设完成度提升。
- 下半年供应链可能受柴油问题干扰。
- 供运量环比小幅回落,非主流环比小幅抬升。
- 需求端:上周铁水产量环比小幅增加,钢厂检修影响量环比下降,预计本周铁水增速持平。
- 铁水产量接近历史同期高位,板带材、钢库存偏高,旺季去库不及预期,内需偏弱。
- 直接和间接出口持续走高,仍是需求主要支撑,短期铁水有望维持高位。
- 库存:港口库存小幅去化但不及预期,港口库存小幅增加,仍处于历史同期偏低水平。
- 展望:地缘冲突反复但市场交易钝化,海运费高位,铁水处于爬坡尾声,短期多空交织。
- 关注成材出口政策,09合约预计震荡运行,区间750-810。
硅锰产业无明显内容