你可能感兴趣
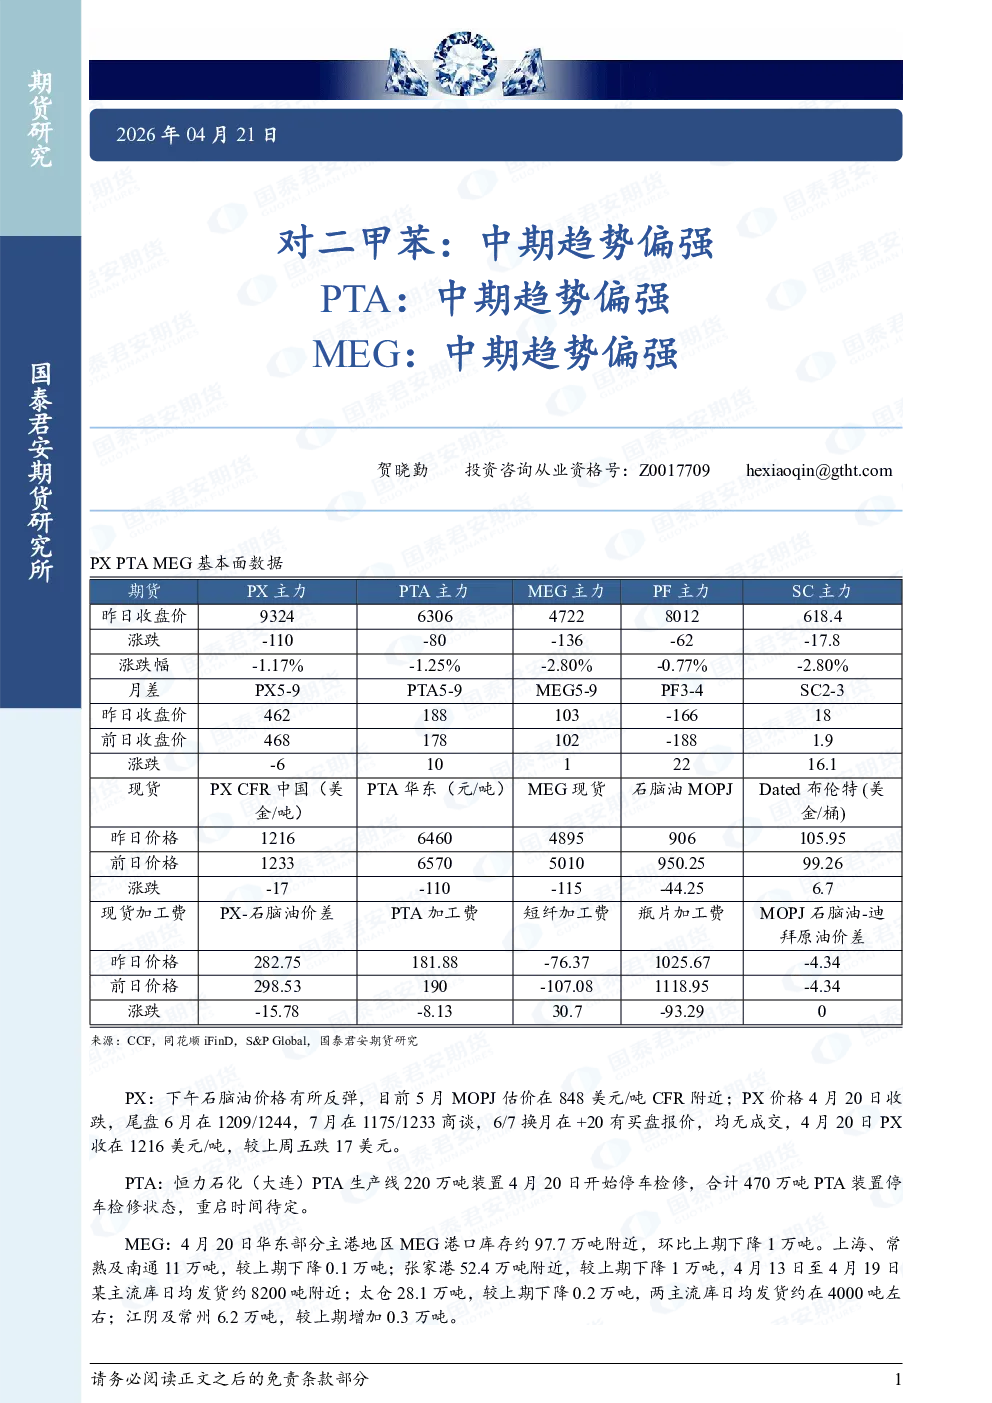
对二甲苯:中期趋势偏强 PTA:中期趋势偏强 MEG:中期趋势偏强
国泰君安证券2026-04-13
对二甲苯:中期趋势偏强 PTA:中期趋势偏强 MEG:中期趋势偏强
国泰君安证券2026-04-20
对二甲苯:短期震荡市 PTA:短期震荡市 MEG:供应偏紧,中期趋势偏强
国泰君安证券2026-03-20
PTA:中期趋势偏强,加工费扩张;MEG:到港量下降,中期趋势偏强:对二甲苯:中期趋势偏强
国泰君安证券2026-04-24
PTA:中期趋势偏强,关注正套;MEG:短期不追高,中期趋势偏强:对二甲苯:短期不追高,中期趋势偏强
国泰君安证券2026-05-06
对二甲苯:去库格局,短期偏强,中期趋势仍偏弱 PTA:基差大幅走强,月差不追高 MEG:多PTA空MEG
国泰君安期货2025-04-28
对二甲苯:中期趋势偏强 PTA:中期趋势偏强,关注正套 MEG:兑现去库,中期趋势偏强
国泰君安证券2026-04-28
PTA:中期趋势偏强,加工费扩张;MEG:供应收缩,中期趋势偏强:对二甲苯:中期趋势偏强
国泰君安证券2026-04-27
对二甲苯:中期趋势偏强;PTA:中期趋势偏强,关注正套;MEG:短期不追高,中期趋势偏强
基础化工国泰君安证券2026-04-30
对二甲苯:成本坍塌,短期多单继续回避,中期趋势仍强 PTA:短期多单回避,中期趋势仍偏强 MEG:开工回升,短期跟随成本走弱
国泰君安证券2026-05-08