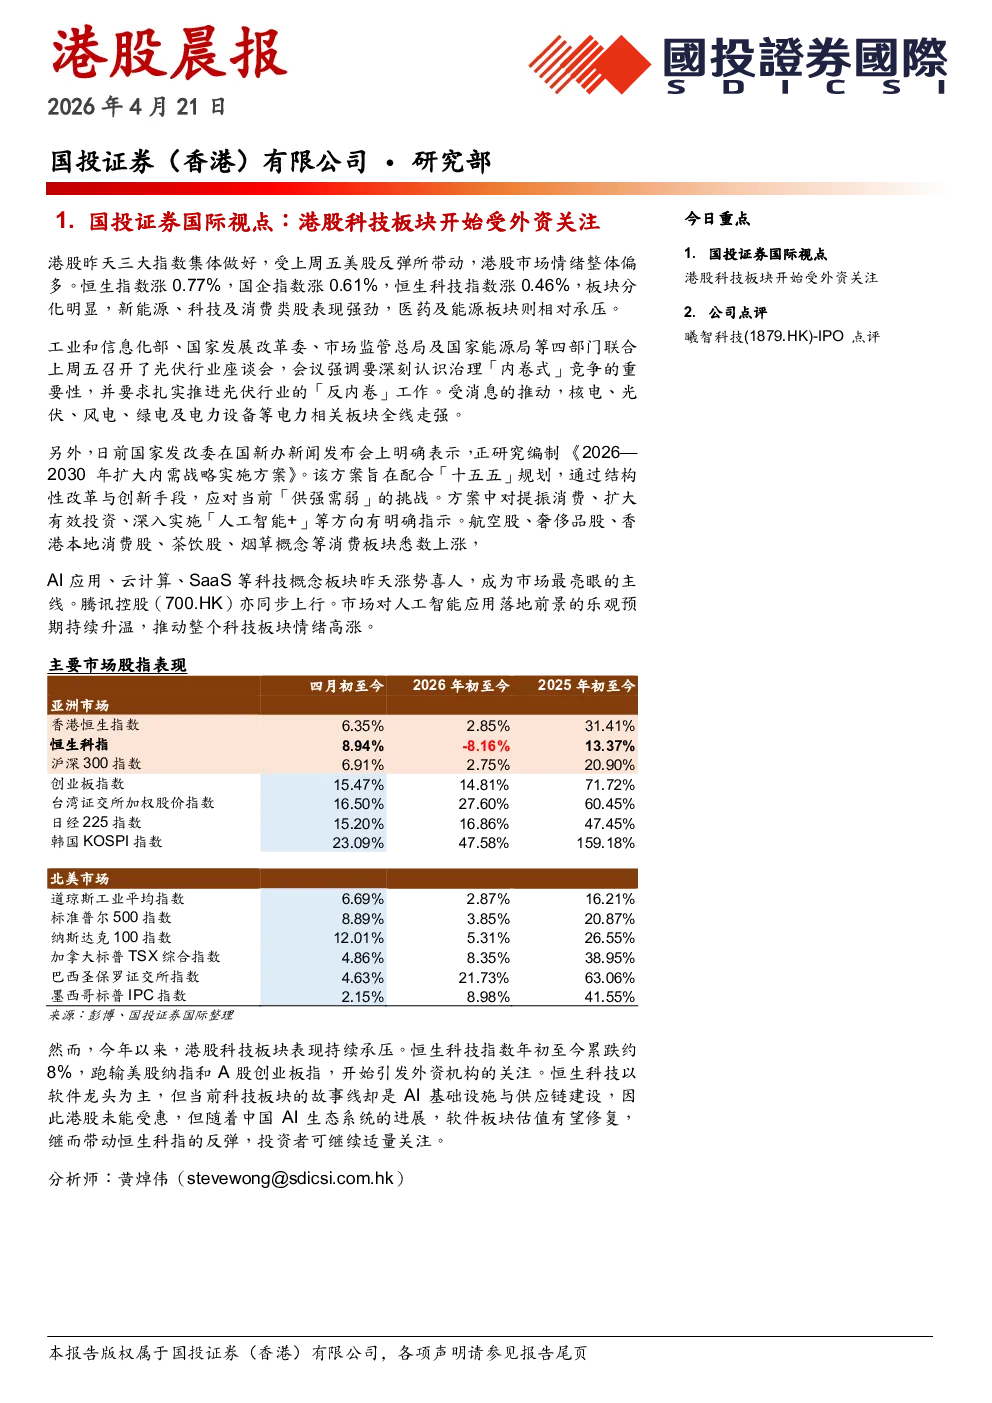
核心观点与市场动态
港股科技板块开始受外资关注,市场情绪整体偏多。恒生指数、国企指数和恒生科技指数均上涨,新能源、科技及消费类股表现强劲,而医药及能源板块相对承压。AI应用、云计算、SaaS等科技概念板块涨势喜人,成为市场最亮眼的主线。恒生科技指数年初至今累跌约8%,引发外资机构关注,但软件龙头为主的板块受AI基础设施与供应链建设影响未能受惠,但随着中国AI生态进展,估值有望修复。
公司点评:曦智科技(1879.HK)
公司概览:曦智科技是全球首家实现光电混合算力大规模部署的特专科技公司,专注光电混合算力领域,以光互连与光计算为核心,提供低时延、高通量、低功耗的算力解决方案。核心产品包括光互连(Scale-upEPS、OCS及智能收发器)和光计算(PACE系列、OptiHummingbird)等,已部署3个千卡GPU集群,与GPU及服务器制造商开展超15项设计导入合作。公司采用无晶圆厂模式,收入来自产品销售及少量技术开发服务,2023-2025年营收复合年增长率66.9%,但持续亏损,2023-2025年净亏损分别为4.14亿元、7.35亿元、13.42亿元。
行业状况及前景:传统电计算受摩尔定律限制,面临内存墙、功耗墙瓶颈,铜互连与传统光模块无法满足AI算力需求。据弗若斯特沙利文,2031年中国scale-up光互连市场规模预计达2704亿元,光计算市场规模预计达25.463亿元;2025年中国光计算芯片在AI推理芯片渗透率不足0.5%,2040年有望提升至20%。
优势与机遇:技术先发优势,全球首个光电混合算力大规模部署企业,拥有oNOC、oNET、oMAC三大核心芯片技术,突破内存墙、功耗墙,推出全球首款GPU超节点互连分布式光路交换方案LightSphereX,提升算力效率超50%。商业化落地验证,光互连产品已实现千卡GPU集群部署,2025年光计算业务从技术服务转向产品销售,客户数从2023年12家增至2025年44家。AI算力需求红利,生成式AI爆发带动算力基础设施升级,光互连成为AI超节点建设刚需。
弱项与风险:持续亏损与现金流压力,短期难以实现盈利。商业化程度偏低,光计算仍处早期,收入占比仅20.8%,大规模商业化尚需时日,光互连客户验证、系统适配周期长,推广速度不及预期。行业与技术风险,光计算生态不成熟,客户接受度存不确定性;面临博通、英伟达等巨头竞争;美国出口管制政策存在潜在影响。
招股信息:公司依据18C章特专科技公司上市规则,招股时间为2026年4月20日至4月23日,按每股发售价166.6-183.港元/股发行1379.5万股,上市交易时间为2026年4月28日。公司与20家独立第三方机构签署基石投资协议,基石认购940.05万股,占本次发行总量(1379.52万股)的68.1%,锁定期6个月。
募集资金及用途:假设按发行价中位数174.9港元发行,募资净额约22.67亿港元,用途如下:70%(15.87亿港元)用于未来五年研发,光互连与光计算业务各分配35%;20%(4.53亿港元)用于商业化推广;10%(2.27亿港元)用于补充营运资金及一般公司用途。
投资建议:公司卡位光电混合算力黄金赛道,技术全球领先,商业化已落地,深度受益AI算力升级,长期成长空间广阔,但核心风险点在于短期持续亏损、现金流紧张、光计算商业化不及预期、行业竞争加剧等。公司2025年营收1.06亿元,净亏损13.42亿元,无盈利PE,按中间价计160.85亿港元PS约为132.7倍,属于亏损硬科技18C标的,估值透支未来增长。综合考虑行业前景、公司基本面及估值和市场情绪,给予IPO专用评分6.2分,建议融资申购。