事件与业绩概述
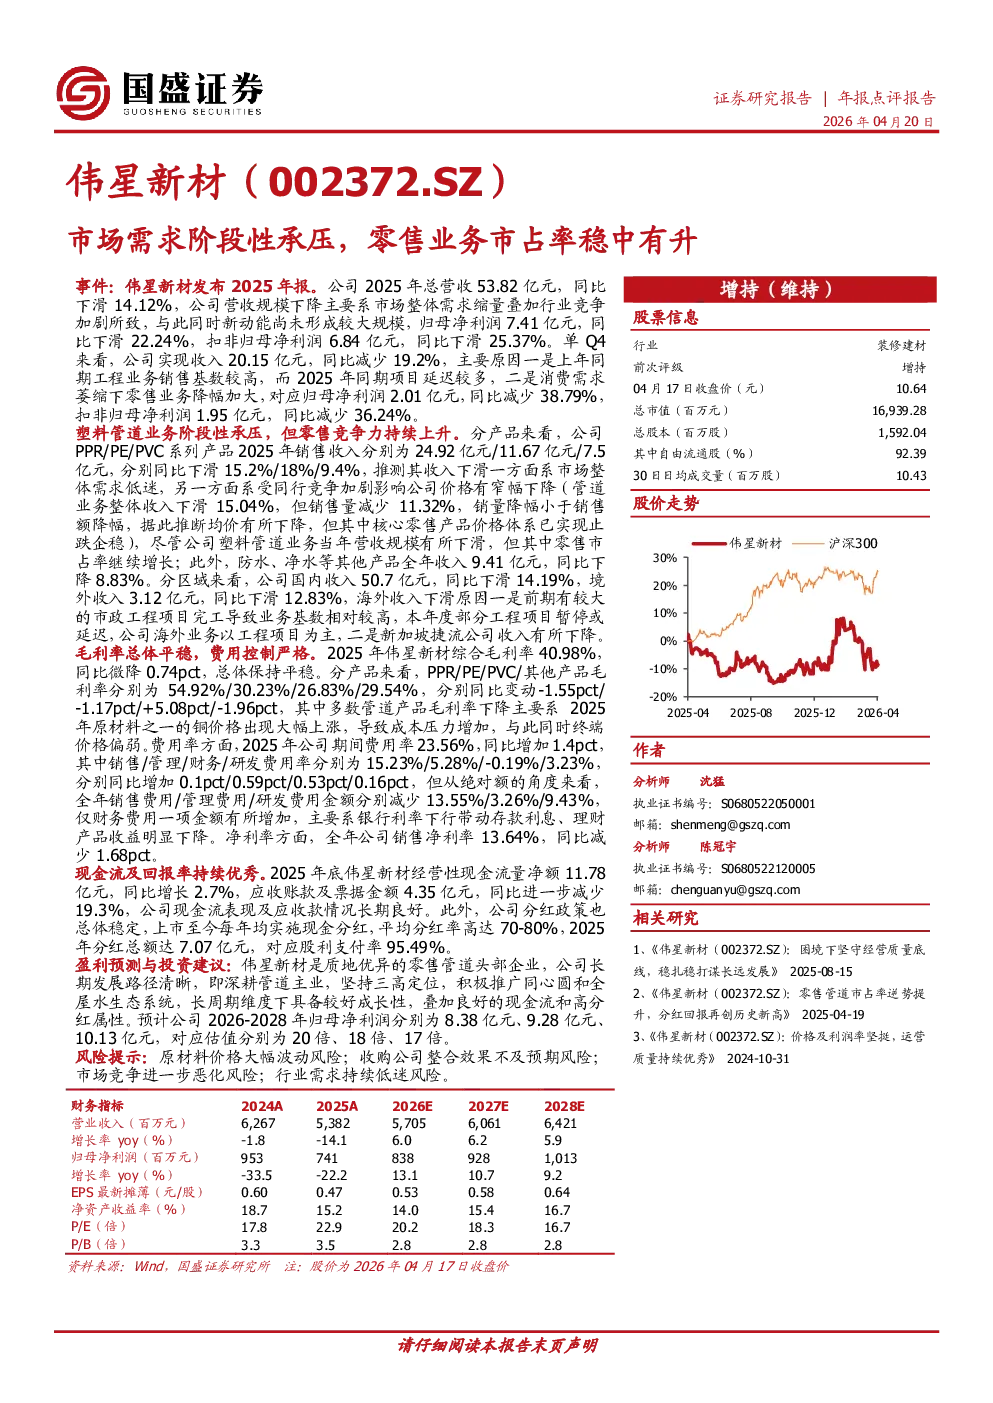
伟星新材发布2025年年报,总营收53.82亿元,同比下滑14.12%,主要受市场需求缩量及行业竞争加剧影响。归母净利润7.41亿元,同比下滑22.24%。单Q4收入20.15亿元,同比减少19.2%,主要因工程业务销售基数较高、项目延迟及消费需求萎缩导致零售业务降幅加大。
业务分析
- 塑料管道业务:PPR/PE/PVC系列产品收入分别同比下滑15.2%/18%/9.4%。尽管营收规模下滑,但零售市占率继续增长,核心零售产品价格体系已实现止跌企稳。
- 其他产品:防水、净水等产品收入9.41亿元,同比下降8.83%。
- 区域分布:国内收入50.7亿元,同比下滑14.19%;境外收入3.12亿元,同比下滑12.83%,主要因市政工程项目完工基数较高及新加坡捷流公司收入下降。
财务表现
- 毛利率:综合毛利率40.98%,同比微降0.74pct,保持平稳。多数管道产品毛利率下降主要因铜价上涨导致成本压力增加,终端价格偏弱。
- 费用率:期间费用率23.56%,同比增加1.4pct,但销售费用、管理费用、研发费用绝对额均减少,仅财务费用增加。
- 净利率:销售净利率13.64%,同比减少1.68pct。
- 现金流:经营性现金流量净额11.78亿元,同比增长2.7%,应收账款及票据金额4.35亿元,同比减少19.3%。
- 分红:分红总额7.07亿元,对应股利支付率95.49%。
盈利预测与投资建议
预计公司2026-2028年归母净利润分别为8.38亿元、9.28亿元、10.13亿元,对应估值分别为20倍、18倍、17倍。伟星新材是质地优异的零售管道头部企业,长期发展路径清晰,具备较好成长性,叠加良好的现金流和高分红属性。
风险提示
原材料价格大幅波动风险、收购公司整合效果不及预期风险、市场竞争进一步恶化风险、行业需求持续低迷风险。
评级与关键数据
- 投资评级:增持(维持)
- 股价:10.64元
- 总市值:169.39亿元
- 总股本:1,592.04百万股
- 自由流通股比例:92.39%
- 30日日均成交量:10.43百万股
财务指标预测
| 会计年度 | 营业收入(百万元) | 归母净利润(百万元) | EPS(元/股) | 净资产收益率(%) | P/E(倍) | P/B(倍) |
|----------|-------------------|-------------------|------------|----------------|---------|---------|
| 2024A | 6,267 | 953 | 0.60 | 18.7 | 17.8 | 3.3 |
| 2025A | 5,382 | 741 | 0.47 | 15.2 | 22.9 | 3.5 |
| 2026E | 5,705 | 838 | 0.53 | 14.0 | 20.2 | 2.8 |
| 2027E | 6,061 | 928 | 0.58 | 15.4 | 18.3 | 2.8 |
| 2028E | 6,421 | 1,013 | 0.64 | 16.7 | 16.7 | 2.8 |