期现市场与基本逻辑
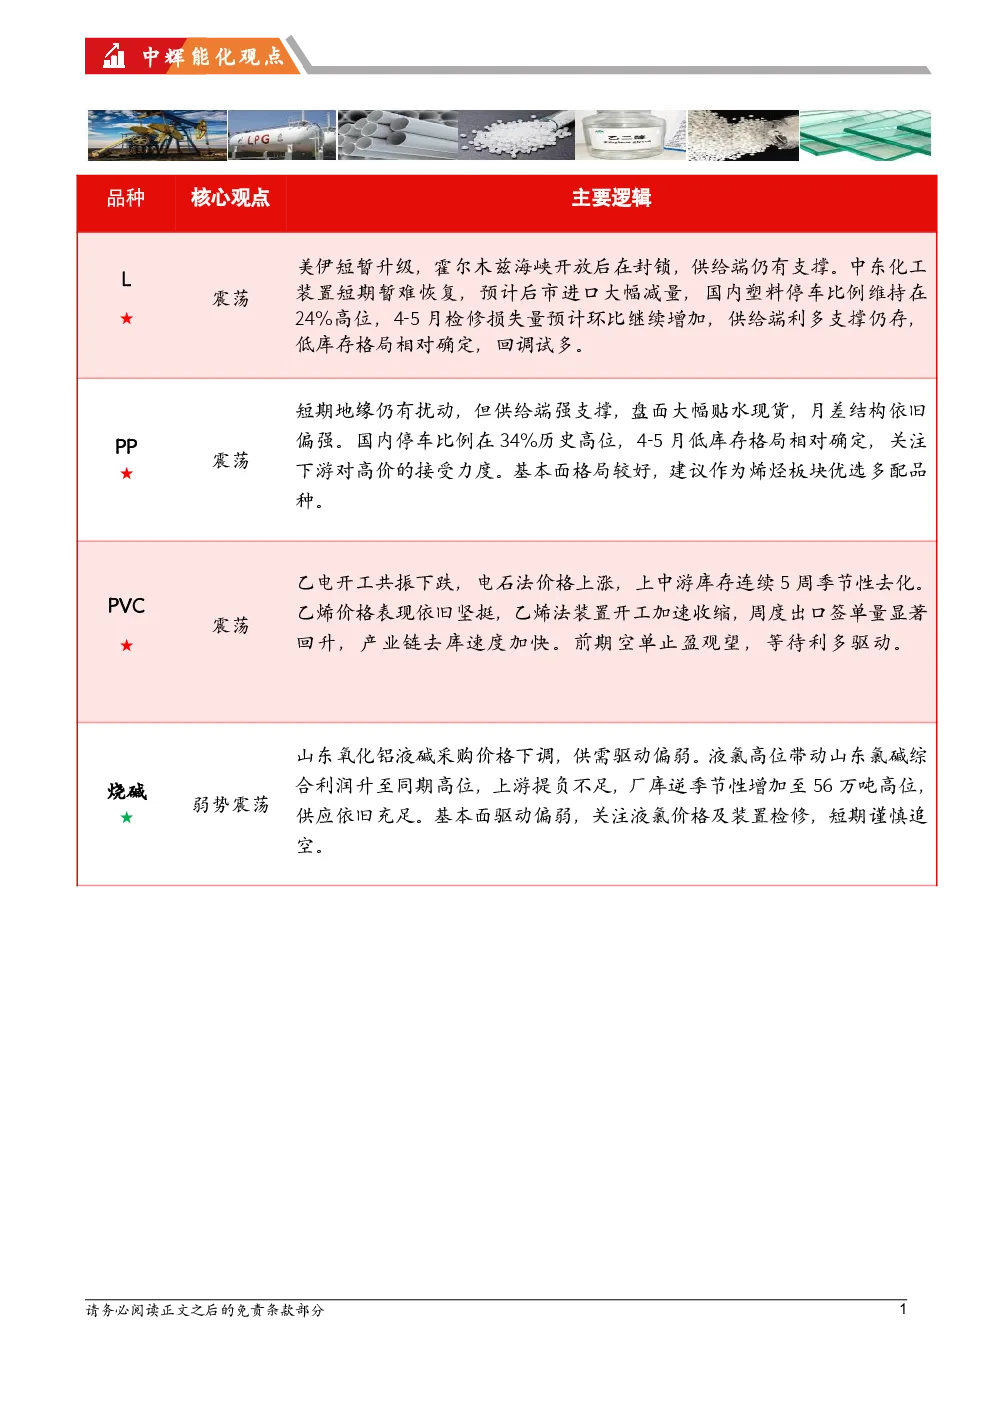
- L09基差151元/吨,L91月差360元/吨。美伊短暂升级,霍尔木兹海峡封锁后供给端仍有支撑,中东化工装置短期难恢复,预计后市进口大幅减量,国内塑料停车比例维持在24%高位,4-5月检修损失量预计环比继续增加,供给端利多支撑仍存,低库存格局相对确定,回调试多。L【7800-8200】。
- PP09基差826元/吨,PP91月差537元/吨。短期地缘仍有扰动,但供给端强支撑,盘面大幅贴水现货,月差结构依旧偏强。国内停车比例在34%历史高位,4-5月低库存格局相对确定,关注下游对高价的接受力度。基本面格局较好,建议作为烯烃板块优选多配品种。PP【8000-8400】。
- V09基差-233元/吨,V91月差-85元/吨。乙电开工共振下跌,电石法价格上涨,上中游库存连续5周季节性去化。乙烯价格表现坚挺,乙烯法装置开工加速收缩,周度出口签单量显著回升,产业链去库速度加快。前期空单止盈观望,等待利多驱动。V【5000-5250】。
风险提示
- PTA:关注原油及煤炭价格走势、新增产能投放进度。
- PP:宏观政策超预期,关注原油及煤炭价格走势、新增产能投放进度。
- PTA:成本支撑vs库存压力,回调看多。
- MEG:成本支撑叠加进口缩量,回调看多。
- 甲醇:MTO利润预期改善,回调看多。
- 尿素:关注尿素出口政策变动。
- 烧碱:关注液氯价格及装置检修。
研究结论
- PTA:供需走弱,4月供需平衡表去库,但库存有压力,关注回调做多机会及月间正套。TA【6150-6450】。
- MEG:供需走弱,进口预期缩量,库存压力相对较小。回调看多。EG【4610-4850】。
- 甲醇:短期供应端缩量与需求负反馈博弈,关注MTO利润变动,甲醇有望维持偏强走势。MA【2780-2930】。
- 尿素:基本面略显宽松,海外需求提升尿素出口预期;关注尿素出口政策变动。UR【1910-1950】。
- 烧碱:山东液碱采购价下调,供需驱动偏弱。液氯高位带动山东氯碱综合利润升至同期高位,上游提负不足,厂库逆季节性增加至56万吨高位,供应依旧充足。基本面驱动偏弱,关注液氯价格及装置检修,短期谨慎追空。SH【2000-2200】。