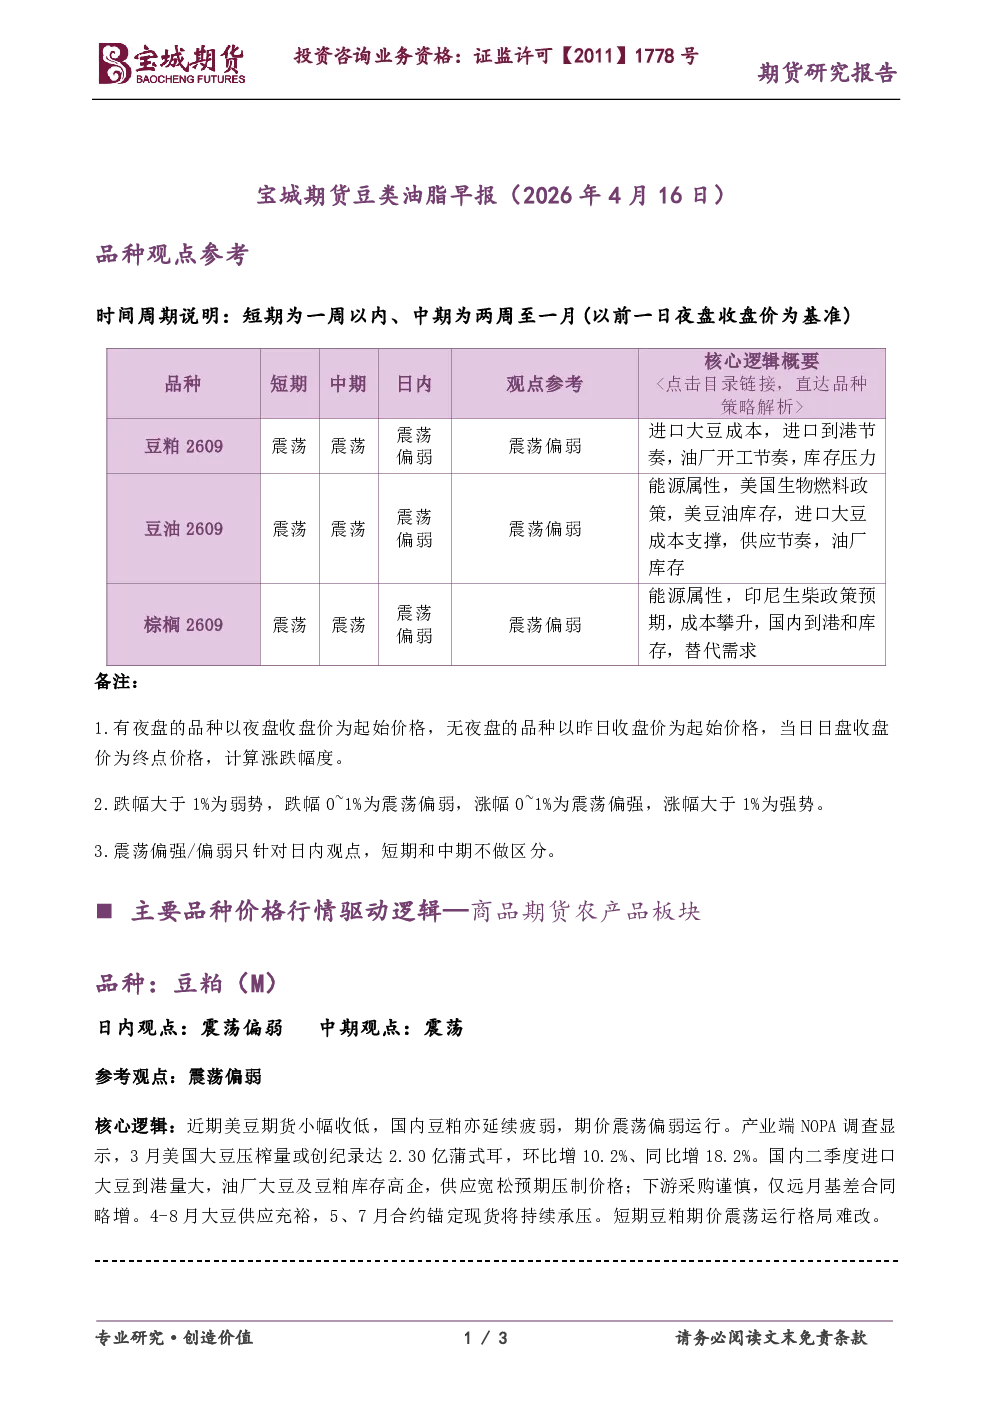
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:美豆期货收低,国内豆粕延续疲弱。NOPA调查显示3月美国大豆压榨量或创纪录达2.30亿蒲式耳,环比增10.2%、同比增18.2%。国内二季度进口大豆到港量大,油厂大豆及豆粕库存高企,供应宽松压制价格;下游采购谨慎,仅远月基差合同略增。4-8月大豆供应充裕,5、7月合约锚定现货将持续承压。短期豆粕期价震荡运行格局难改。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:棕榈油市场在弱现实与强预期间博弈,呈震荡偏弱走势。短期核心驱动转向偏空基本面:地缘风险对原油支撑减弱,东南亚正值季节性增产周期,SPPOMA数据显示4月上旬马棕产量环比大增24.08%,供应压力兑现;需求显著放缓,印度等进口国补库放缓,产地库存重建压力大,BMD与内盘均承压。中长期潜在利多支撑仍在:厄尔尼诺对单产的滞后影响存远期升水;印马可持续认证政策长期约束供应增速;生物柴油需求提供政策托底。国内陷入成本倒挂与高库存博弈,进口利润深度倒挂限制买船,但港口库存处历史同期高位,反映终端消费复苏平缓、现货清淡。短期棕榈油期价震荡偏弱运行。