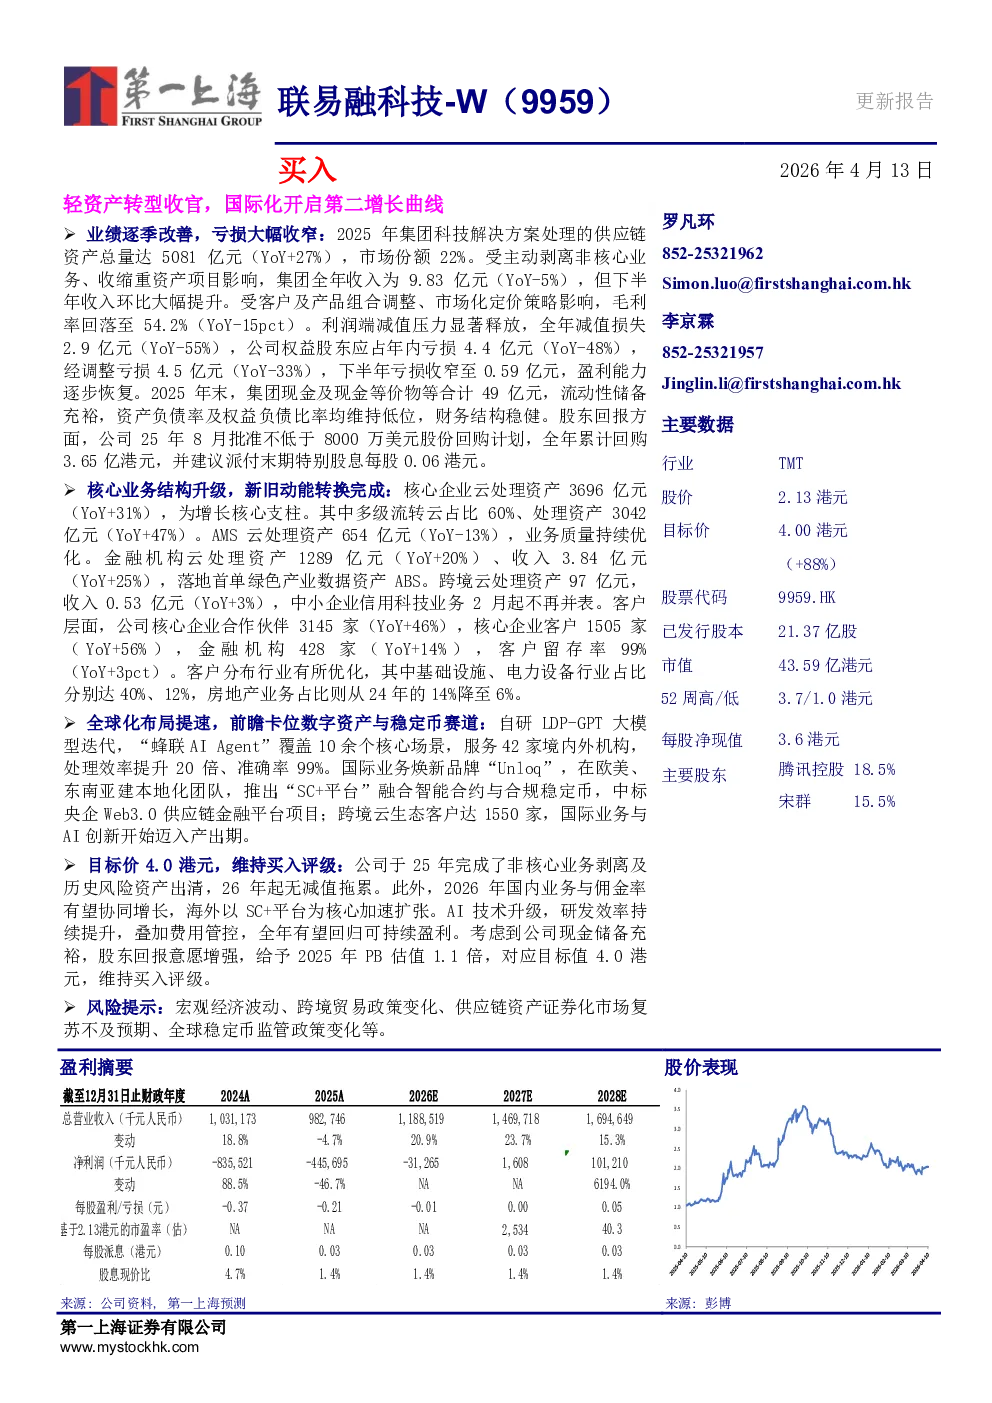
- 盈利摘要与股价表现:截至2024年12月31日止财年,公司总收入9.83亿元(YoY-5%),净利润亏损4.4亿元(YoY-48%),但下半年亏损收窄至0.59亿元。预计2026-2028年净利润将逐步转正,2028年达1.01亿元。当前股价2.13港元,目标价4.00港元(+88%),维持买入评级。
- 主要数据:行业TMT,股价2.13港元,目标价4.00港元,市值43.59亿港元,52周高/低3.7/1.0港元,每股净现值3.6港元。主要股东腾讯控股(18.5%)、宋群(15.5%)。
- 核心业务与财务表现:完成轻资产转型,2025年科技解决方案处理的供应链资产达5081亿元(YoY+27%),市场份额22%。核心企业云处理资产3696亿元(YoY+31%),金融机构云处理资产1289亿元(YoY+20%)。毛利率54.2%(YoY-15pct),减值损失大幅收窄至2.9亿元(YoY-55%)。现金储备49亿元,财务结构稳健。
- 业务升级与客户拓展:核心企业合作伙伴3145家(YoY+46%),客户留存率99%。客户分布优化,基础设施(40%)、电力设备(12%)占比提升,房地产业务占比降至6%。金融机构云收入3.84亿元(YoY+25%),落地首单绿色产业数据资产ABS。
- 国际化与AI布局:自研LDP-GPT大模型服务42家境内外机构,处理效率提升20倍。国际业务品牌“Unloq”在欧美、东南亚建团队,推出“SC+平台”融合智能合约与合规稳定币,中标央企Web3.0供应链金融平台项目。
- 目标价与评级:2026年起无减值拖累,国内业务与佣金率协同增长,海外加速扩张。AI技术升级,费用管控下有望回归可持续盈利。给予2025年PB估值1.1倍,对应目标价4.0港元,维持买入评级。
- 风险提示:宏观经济波动、跨境贸易政策变化、供应链资产证券化市场复苏不及预期、全球稳定币监管政策变化等。