核心观点
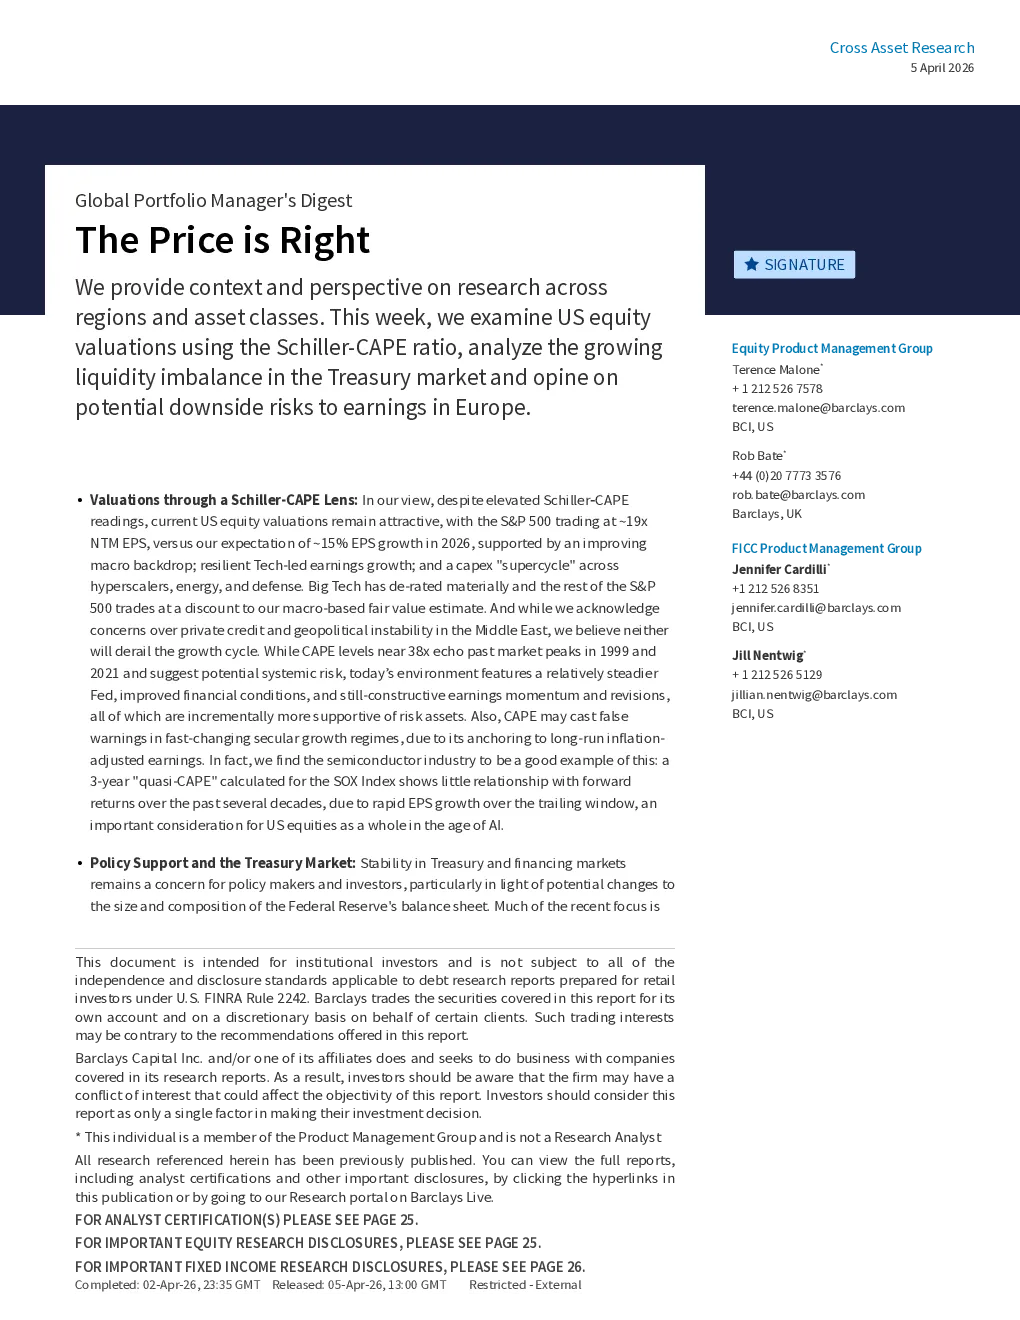
- 美国股市估值: 尽管施莱尔-CAPE比率读数较高,但当前美国股市估值仍然具有吸引力。标普500指数以约19倍NTM每股收益交易,而预计2026年每股收益增长率为15%,得益于改善的宏观背景、 resilient的科技引领的盈利增长,以及超大规模企业、能源和国防领域的资本支出“超级周期”。
- CAPE比率分析: CAPE比率在38倍左右,与1999年和2021年的市场峰值相似,并暗示着潜在的系统性风险。然而,当前宏观环境与1999年和2021年不同,美联储相对稳定,金融状况有所改善,盈利势头和修订仍然具有建设性,这些因素都更有利于风险资产。
- 科技行业分析: CAPE比率可能对快速变化的长期增长模式产生误导,因为它锚定于长期通货膨胀调整后的收益。半导体行业就是一个很好的例子,SOX指数的3年“准CAPE”与过去几十年的前瞻回报几乎没有关系,这表明 trailing window内的每股收益增长迅速,这对整个美国股市来说是一个重要的考虑因素。
- 美国国债市场: 自全球金融危机以来,美国国债市场增长远快于银行资本量,导致结构性失衡。这种失衡意味着,只要国债市场增长快于银行资本增长,任何对银行监管的技术性调整最多只能提供临时缓解。此外,这种失衡增加了在波动时期需要官方干预来稳定市场的需求。
- 欧洲盈利增长: 欧洲共识2026年每股收益迄今为止仍然相对有弹性,但尚未完全反映伊朗相关能源冲击对增长、通胀和利率的全面影响。根据巴克莱经济学家的最新宏观预测(基于每桶85-90美元的油价),我们将欧洲2026年每股收益增长预测下调至6%(从8%),低于市场预期。
- 欧洲股市风险收益: 在降级情景下,矿业、资本商品、可选消费和银行的风险回报最为有利。在升级情景下,如果冲突持续,杂货和制药行业将表现最佳。
关键数据
- 施莱尔-CAPE比率: 近期达到38倍,与1999年和2021年的市场峰值相似。
- 标普500指数: 以约19倍NTM每股收益交易。
- 2026年每股收益增长率: 预计为15%。
- 欧洲2026年每股收益增长率: 下调至6%(从8%)。
- 油价: 预计每桶85-90美元,但如果油价持续在100美元以上,则可能将增长降至个位数。
研究结论
- 尽管存在地缘政治和滞胀担忧,但美国股市估值仍然具有吸引力。
- CAPE比率可能对快速变化的长期增长模式产生误导。
- 美国国债市场存在结构性失衡,需要官方干预来稳定市场。
- 伊朗相关能源冲击对欧洲经济增长、通胀和利率产生了负面影响。
- 在降级情景下,矿业、资本商品、可选消费和银行的风险回报最为有利。