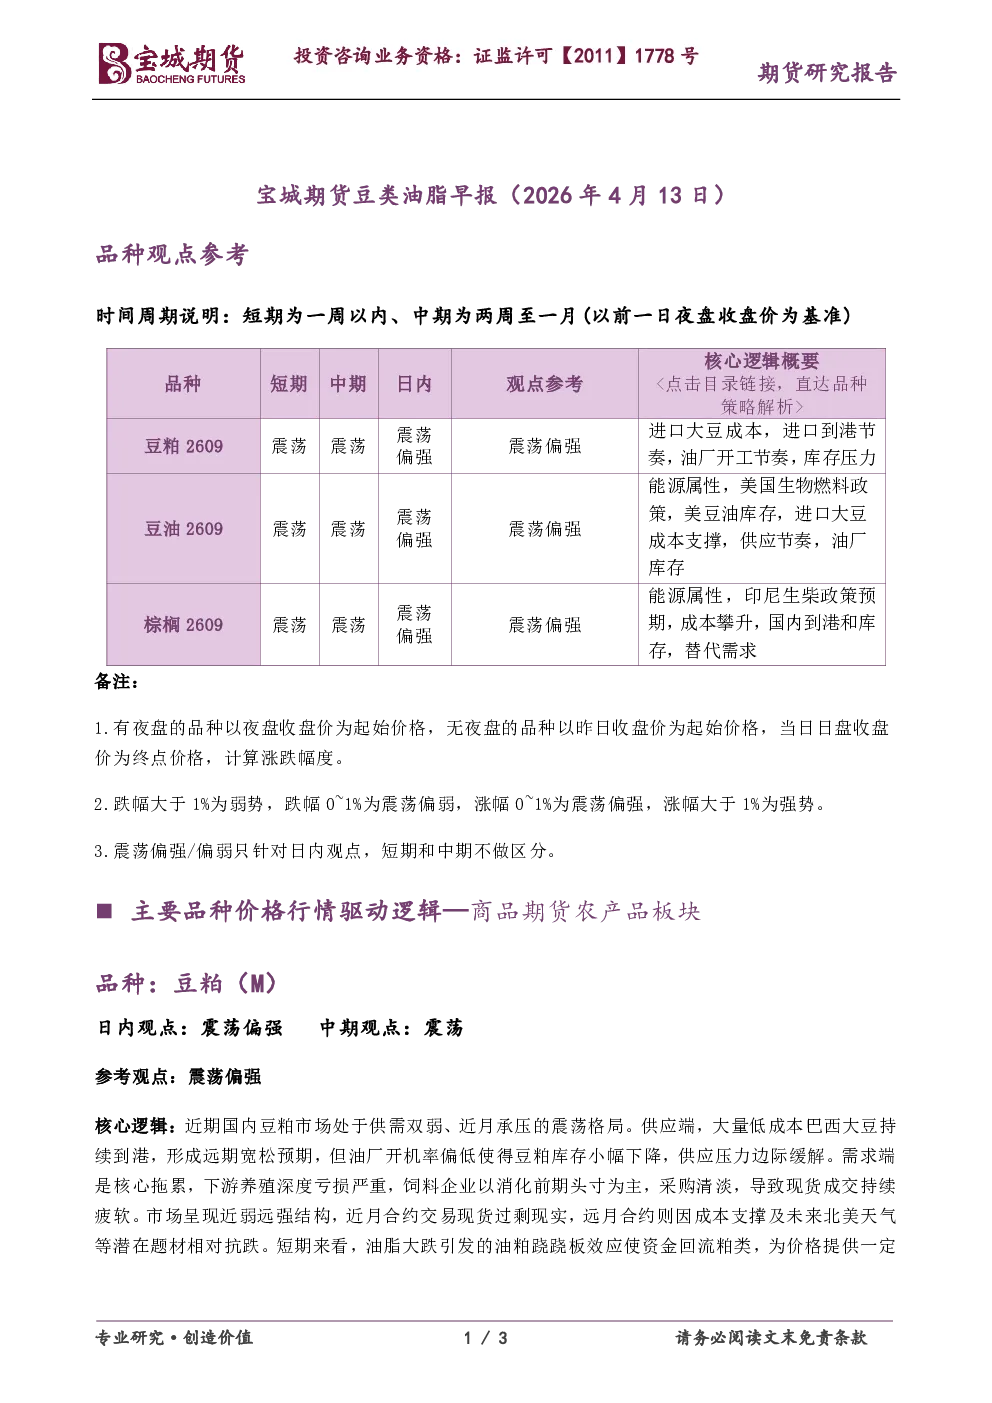
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:国内豆粕市场供需双弱,近月承压。供应端,巴西大豆持续到港形成远期宽松预期,但油厂开机率偏低导致库存下降,供应压力边际缓解。需求端,养殖深度亏损,饲料企业采购清淡,现货成交疲软。市场呈现近弱远强结构,近月合约交易现货过剩,远月合约因成本支撑及潜在题材相对抗跌。短期油脂大跌引发油粕跷跷板效应,为豆粕价格提供支撑。整体陷入震荡僵局,短期走势或追随美豆波动节奏,期价震荡偏强运行。
- 关键数据:巴西大豆持续到港,油厂开机率偏低,养殖亏损严重,MPOB报告显示马棕库存降至226.7万吨(降幅不及预期),产量环比增长7.21%,出口环比骤降30.7%-38.9%。
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:棕榈油市场核心利空来自MPOB报告显示马棕库存降幅不及预期且产量增长,出口疲软。国际油价高位波动亦对市场扰动。下方支撑源于印尼B50强制掺混及马来西亚B20推广政策。国内进口利润倒挂抑制采购,库存压力仍存。市场短期面临库存与出口压力,但生物燃料政策提供长期托底,短期走势震荡偏强。
- 关键数据:马棕库存降至226.7万吨(降幅不及预期),产量环比增长7.21%,出口环比骤降30.7%-38.9%,印尼B50强制掺混实施时间表,马来西亚计划推广B20。