你可能感兴趣
光期黑色:铁矿石基差及价差监测日报20260407
光大期货2026-04-07
五矿期货黑色期权策略日报20260407
五矿期货2026-04-07
20260407【黑色板块】中辉期货黑色板块日报
中辉期货2026-04-07
南华商品指数:能化板块领涨,黑色板块领跌20260407
南华期货2026-04-07
债券日报:转债市场月度跟踪20260407
华创证券2026-04-07
瑞达期货烧碱产业日报20260407
瑞达期货2026-04-08
五矿期货豆类及主粮期权策略日报20260407
五矿期货2026-04-07
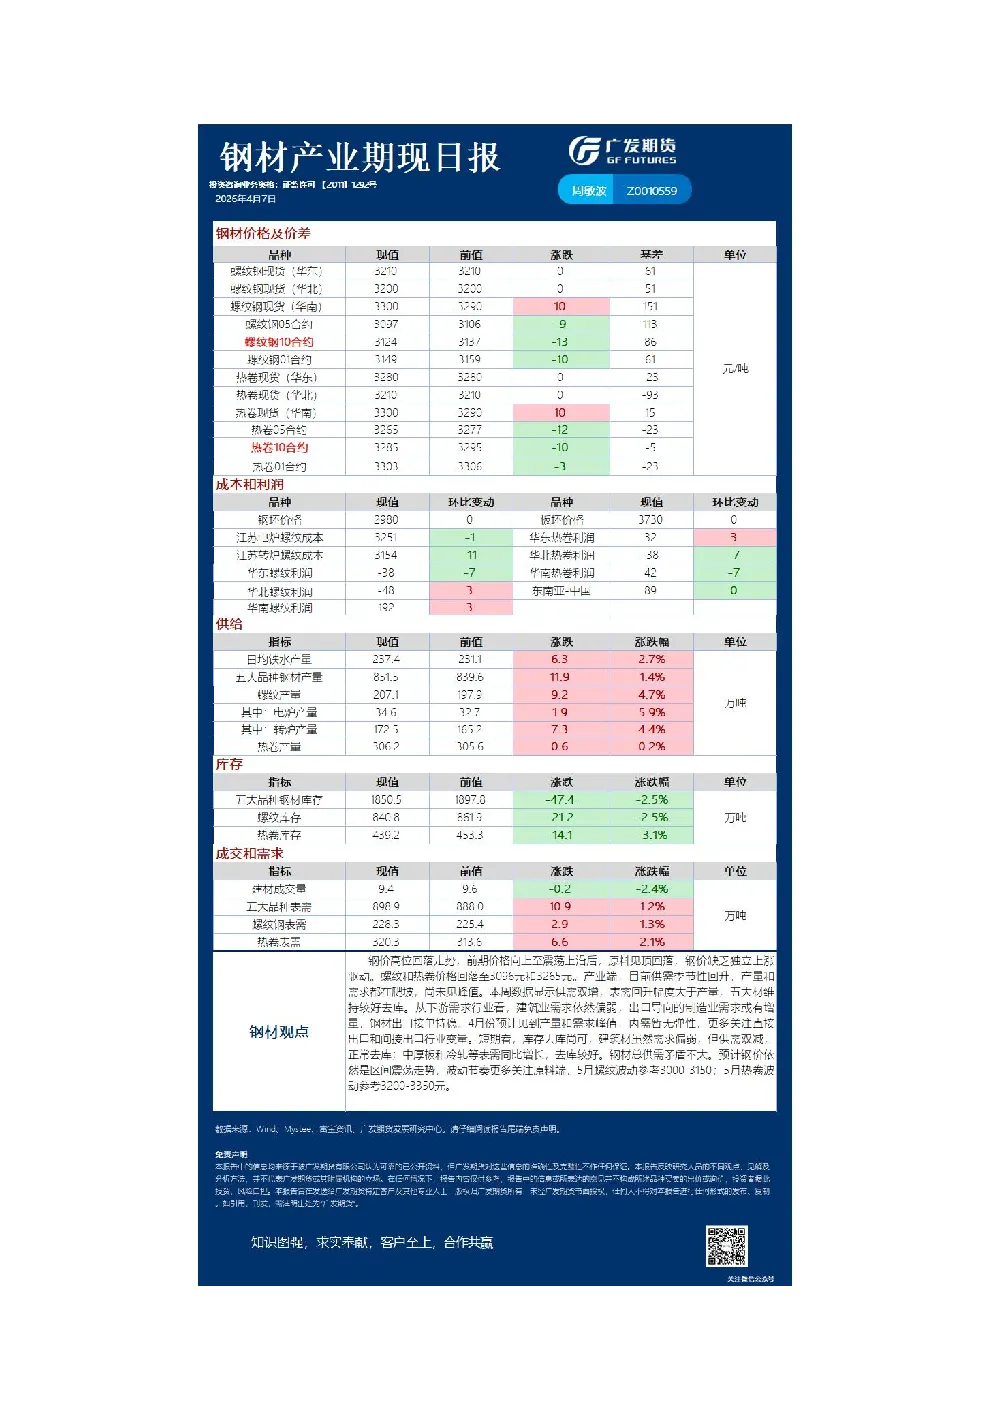
广发期货期现日报汇总20260407
广发期货2026-04-07
广发期货期现日报汇总20260407
广发期货2026-04-07
20260407【有色板块】中辉期货有色金属日报
中辉期货2026-04-07