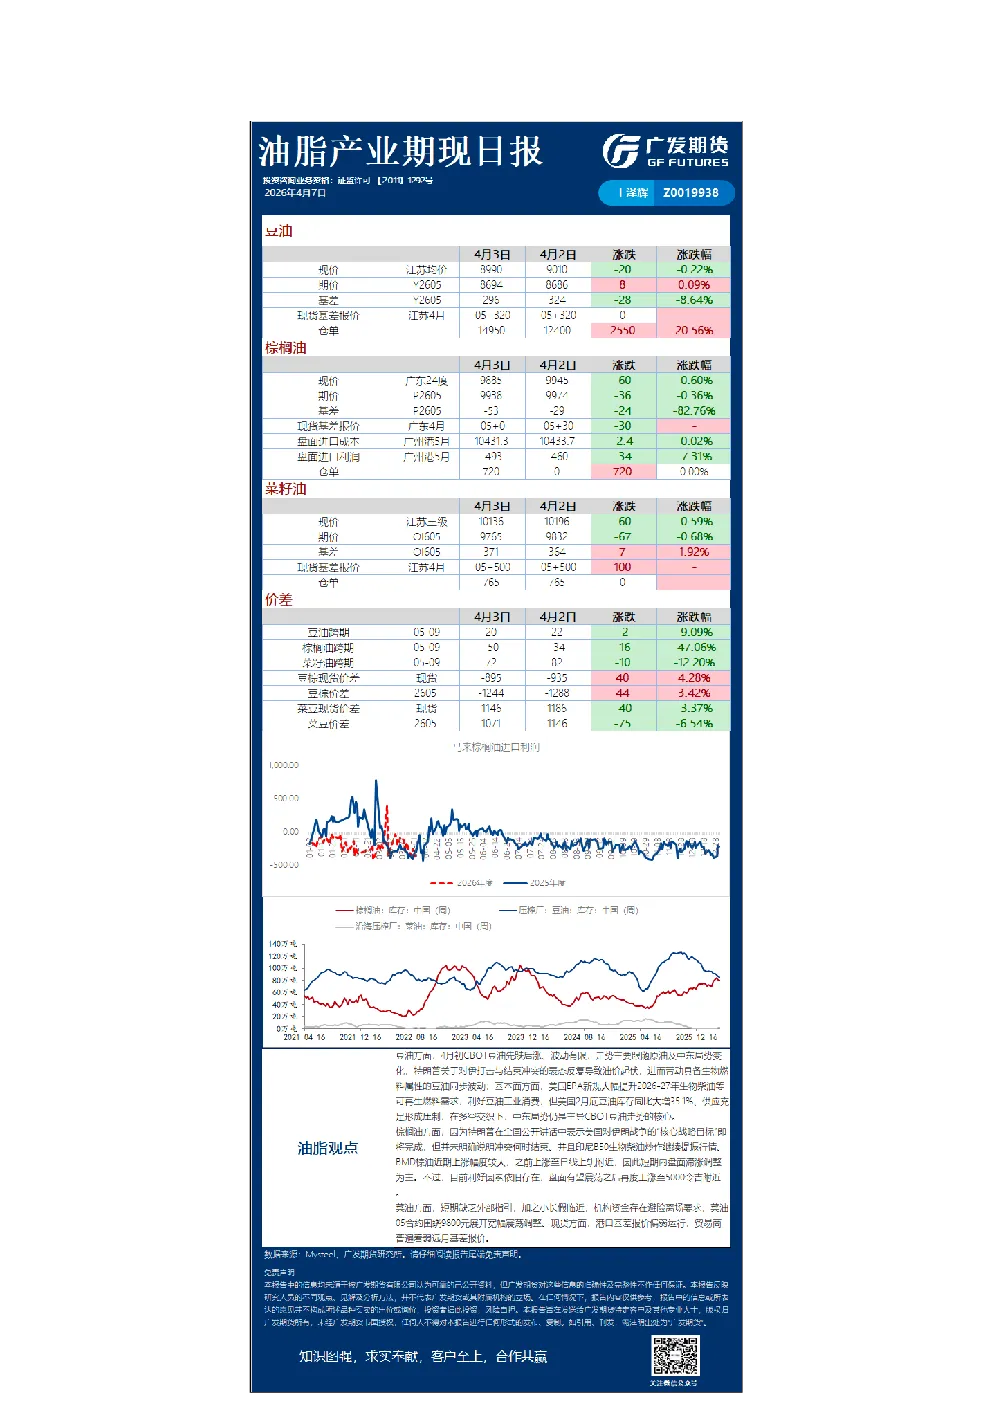
豆油方面,CBOT豆油走势主要跟随原油及中东局势变化,特朗普关于对伊打击的表态反复导致油价起伏,进而带动豆油同步波动。美国EPA新规大幅提升2026-27年生物柴油等可再生燃料需求,利好豆油工业消费,但美国2月底豆油库存同比大增35.1%、供应充足形成压制。中东局势仍是主导CBOT豆油走势的核心。
棕榈油方面,特朗普表示美国对伊朗战争的"核心战略目标"即将完成,但未明确说明冲突何时结束。印尼B50生物柴油炒作继续提振行情。BMD棕油近期上涨幅度较大,短期内盘面滞涨调整为主,但利好因素依然存在,盘面有望震荡之后再度上涨至5000令吉附近。
红枣方面,25/26产季红枣市场减产不减供,当前市场进入消费淡季,河北崔尔庄市场和广东如意坊市场购销清淡,现货价格有所松动,下游刚需采购为主。红枣整体去库缓慢,近期期货仓单量大幅增加,截止4月3日,红枣期货仓单与有效预报合计5315张,折合红枣26575吨,较上一周增加951张。预计短期期价维持震荡偏弱,关注主产区天气情况。
苹果方面,无明确核心观点和关键数据。
玉米方面,供应端温度回升,持粮主体售粮积极性增加,政策粮源投放持续,供应增加下价格偏弱运行;但基层余粮不足两成,粮权逐步转移至贸易商手中,市场博弈程度加深,玉米价格下跌幅度或受限。需求端北港库存继续回升,需求边际减弱;深加工库存仍偏低,存补库需求,饲料企业持续亏损,采购偏谨慎,叠加小麦替代下,玉米需求量减弱。短期整体供需相对宽松,价格偏弱调整;但余粮有限及需求刚性支撑仍存,限制价格下跌空间。关注定向稻谷拍卖能否落地。
豆粕方面,美国大豆榨利计算以13%的关税进行计算,无明确核心观点和关键数据。
生猪方面,猪价继续弱势下行,养殖端情绪悲观,但现货仍是钝刀子割肉的节奏,虽持续亏损当尚未出现主动的产能去化。近月合约向现货回归有补跌表现。目前产能去化仍较缓慢,母猪存栏下滑空间不及产能效率提升空间,仔猪供应充足,叠加现货预期偏弱,当前虽处仔猪补栏旺季,但养户补栏积极性明显不及去年同期,仔猪价格持续下跌。短期市场价格或有二育入场提辰,但饲料价格高企,造肉成本较高,且大猪价格利润空间有限,对二育情绪支撑还需观望。阶段性盘面持续杀升水,不排除产能压力下进一步下跌的可能性。
鸡蛋方面,在产蛋鸡整体存栏维持相对稳定,仍处于偏高水平,新开产蛋鸡已进入逐步增量阶段,老鸡方面可淘鸡源偏少,叠加屠宰企业开工率偏低,淘汰出栏量持续处于低位,同时前期完成换羽的蛋鸡陆续进入产蛋高峰期,整体产能支撑充足。需求端清明节期间虽或有一波终端补货需求,但整体预期偏弱,实际需求量有限,加之南方多地持续阴雨天气,鸡蛋储存难度上升,贸易商拿货普遍偏谨慎,多以快进快出操作为主,同时节日期间家庭备货较为充足,终端库存仍需要一定时间消化,预计本周需求端整体偏弱运行。近期全国主产区大码鸡蛋供应充足,小码供应紧张。近几日蛋价降至阶段性低位,贸易商补货积极性或提升,需求转好或支撑鸡蛋价格上涨。但南方雨水较多,鸡蛋存储难度大,贸易商或维持刚需采购。随着补货结束,鸡蛋需求或转淡,蛋价存下滑风险。