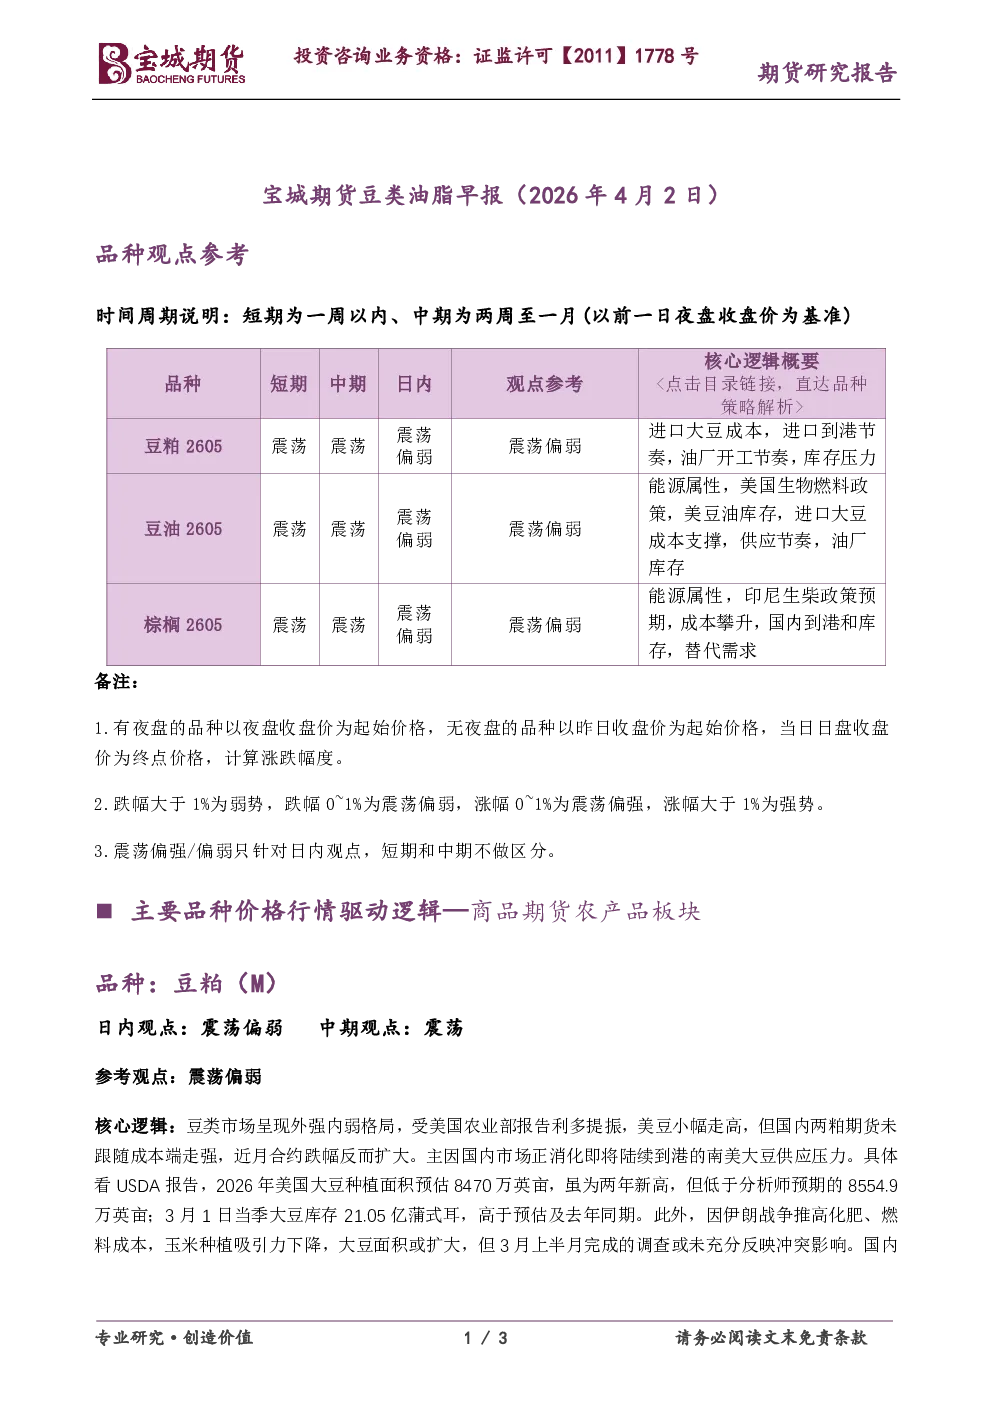
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:豆类市场呈现外强内弱格局。美国农业部报告显示,2026年美国大豆种植面积预估8470万英亩,低于预期;3月1日当季大豆库存21.05亿蒲式耳,高于预估及去年同期。国内市场消化南美大豆供应压力,主要油厂大豆库存回落但同比仍偏高,现货区域分化,部分地区库存偏紧,多数区域需求承接有限,价格承压。短期豆类期价国内供应预期主导,外强内弱持续。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:油脂市场整体高位回落。印尼将棕榈油基生物柴油掺混比例从40%提至50%,马棕3月出口环比增38.4%-50.6%。国内豆棕价差走扩,棕榈油高库存、需求无改善。短期棕榈油作为油脂市场风向标,期价高位波动加剧,宏观风险溢价消退后,市场交易逻辑将重回产业链。