核心观点与关键数据
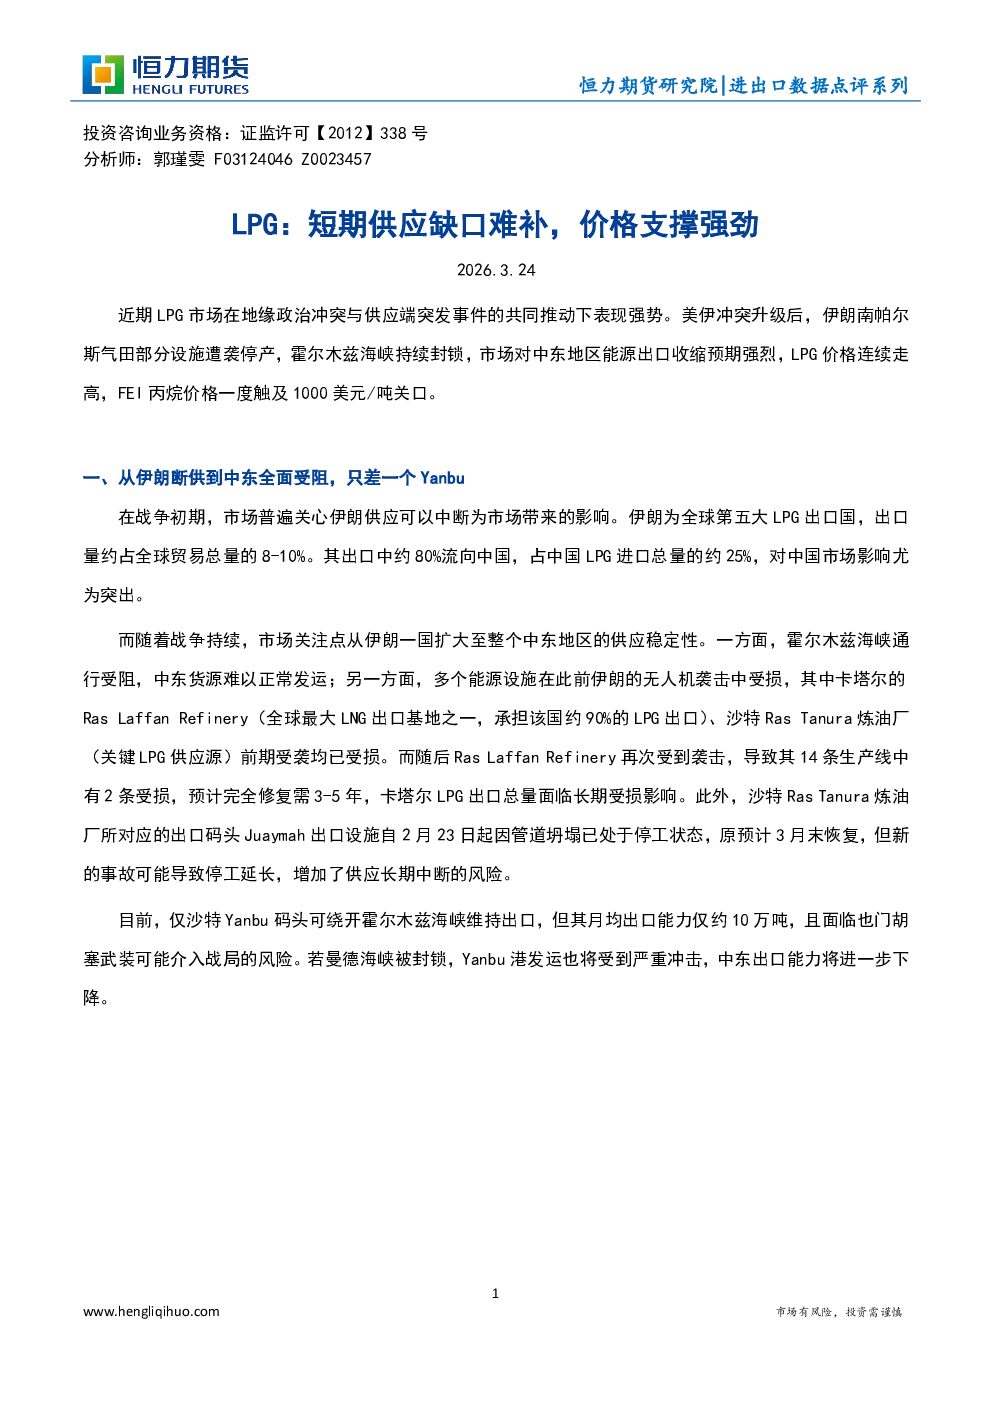
近期LPG市场因美伊冲突升级及中东供应突发事件表现强势,FEI丙烷价格一度触及1000美元/吨关口。
中东供应受阻情况
- 伊朗断供影响:伊朗是全球第五大LPG出口国,出口量占全球贸易总量的8-10%,其中约80%流向中国。战争初期市场关注伊朗供应中断影响,后期扩大至整个中东地区。
- 中东设施受损:卡塔尔的RasLaffan Refinery(全球最大LNG出口基地之一)和沙特RasTanura炼油厂在袭击中受损,预计完全修复需3-5年,导致卡塔尔LPG出口长期受损。沙特RasTanura炼油厂出口码头Juaymah因管道坍塌停工,恢复时间不确定。
- 仅剩Yanbu出口:沙特Yanbu码头可绕开霍尔木兹海峡维持出口,但月均能力仅约10万吨,且面临也门胡塞武装风险。若曼德海峡封锁,Yanbu港发运也将受冲击。
亚洲需求分化
- 东南亚(印尼):对中东货源依赖度低,因与美国达成贸易协议,进口主要依赖美国,受影响相对有限。
- 东北亚(日韩):对美依赖度高(韩国90%-95%,日本95%-100%),基本规避霍尔木兹海峡风险。日本储备体系完善(私人+国家储备约90天供应)。
- 中国:中东货源占比约50%,伊朗断供影响较大。虽积极寻求替代货源,但短期内难以补充,部分PDH工厂延长检修,未来需求可能被压缩。
- 印度:对中东货源依赖度高达80%-85%,进口基本停滞,国内产量仅满足约40%需求,正全球寻源,但VLGC供应有限。
国际补缺能力
- 美国供应限制:尽管库存高企,但出口增量集中在丙烷(丁烷不足),码头能力接近上限(3月下旬预计达250万桶/日,接近上限),Targa Galena Park码头因故障暂停发运,难以填补中东缺口。
后市展望
- 短期支撑:战争走向不明朗,中东受损设施修复需时,其他供应国难以弥补缺口,LPG价格维持易涨难跌格局,但需警惕消息面波动。
- 长期压制:若海峡通行长期受阻,各国缓冲资源耗尽,全球需求增长将受压制,需求侧可能被迫压缩需求。
研究结论
短期LPG价格受中东供应中断及需求冲击支撑,但长期看全球供应增长受限,需求端或被动调整。建议关注中东局势变化及美国出口瓶颈缓解情况。