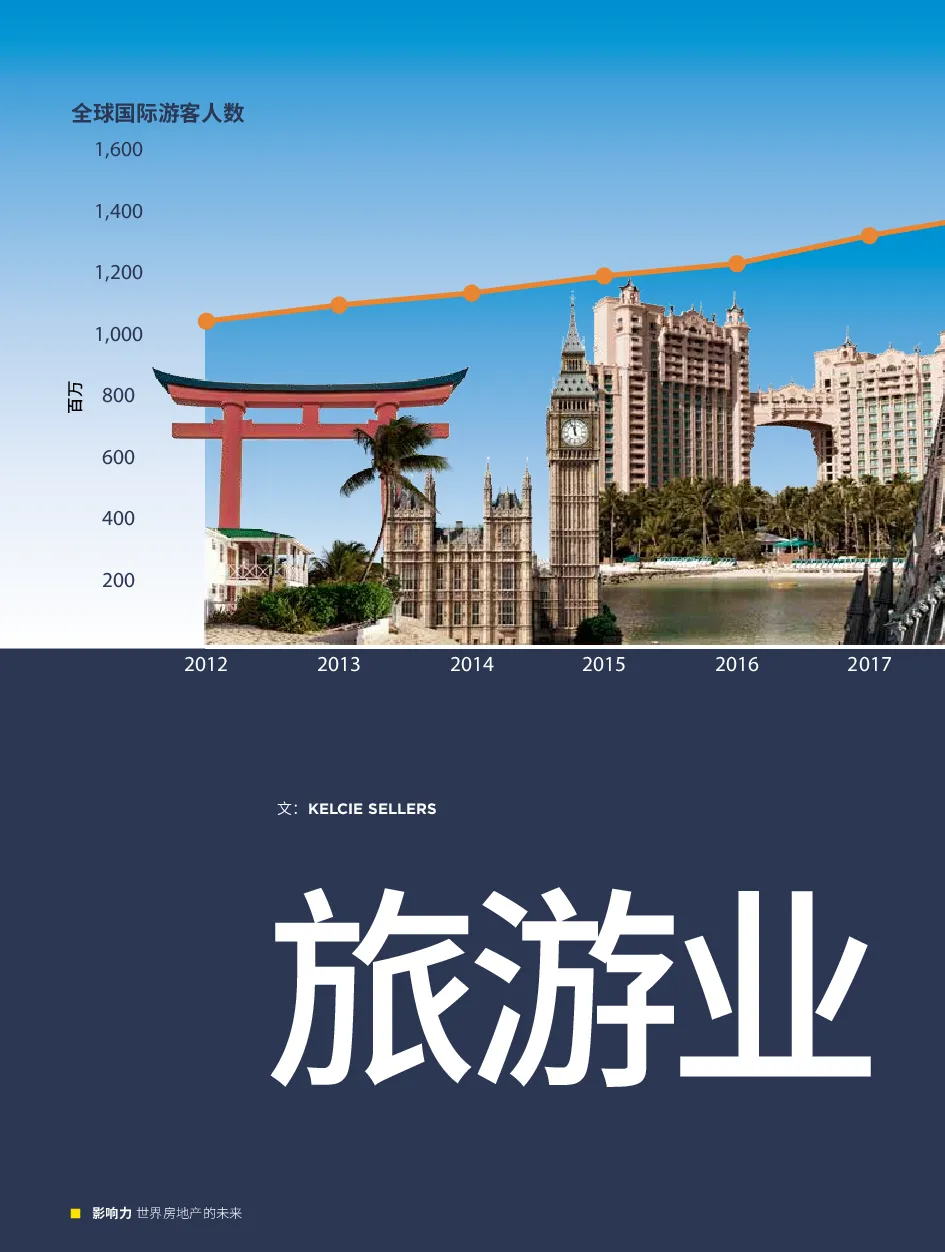
全球旅游业在2024年强势复苏,国际游客人数恢复至疫情前水平,达到14亿人次,同比增长11%。这一增长主要得益于核心客源市场的强劲需求以及亚太地区旅游目的地的持续复苏,其中多数目的地游客量已超越2019年水平。旅游业回暖为房地产领域带来深远影响,特别是酒店地产,因其现金流特性在通胀高企与融资成本上升的背景下更具吸引力。2024年全球酒店平均入住率与日均房价同步增长,后者上涨2.6%至142美元每晚,进一步巩固投资信心。预计2025年国际游客量将同比增长3%-5%,众多新酒店项目即将投入运营,上海、纽约、伦敦和迪拜将成为新增客房供应量最大的城市。
各地区市场表现差异显著:
- 欧洲市场:西班牙成为国际游客最热门目的地,接待量已超越2019年数据,旅游业对GDP贡献超13%,增速达到整体经济的两倍。加那利群岛最受欢迎,82%的游客选择酒店住宿。西班牙酒店业预计2025年将实现理性可持续增长,业主与运营商整合浪潮将推动企业交易量激增。
- 美洲市场:加勒比地区国际游客量在2010-2024年间增长40%,2024年达到2,800万人次。品牌住宅及定制化地产项目崛起,区域内已有21个运营中的品牌住宅项目,共计1,500套单元;另有30个项目在建。公寓式酒店允许业主全年居住,成为综合开发策略的一环。
- 中东市场:国际游客接待量较2019年增长32%,成为全球复苏最强劲的地区之一。阿联酋、沙特和阿曼正推进旅游开发计划,旅游业约占中东GDP的9%,预计到2032年前将保持年均7.7%的增速。西欧和南亚是主要客源地,中国游客增长显著。阿联酋首个持牌博彩场所将于2027年初开放,阿提哈德铁路客运服务也即将上线。
- 亚太市场:日本接待国际游客达3,700万人次,远超2019年峰值,东京20%的同比涨幅带动全国日均房价持续攀升。建筑成本高企与劳动力短缺限制新增供应,现存酒店受益,推高房价与资产估值。重复访日游客更倾向探索非核心城市,带动区域市场可持续发展。2024年日本酒店资产完成几笔大宗交易,板块总成交占日本地产交易总额的20%,创历史新高。高端品牌酒店供给不足将引发新一轮开发热潮。
研究结论:随着国际旅游复苏态势延续,酒店业将深度受益,日渐增长的需求将持续推高房价,为投资者创造更丰厚的回报。日元贬值将持续支撑市场增长,2025大阪世博会等大型活动将进一步刺激需求。