你可能感兴趣
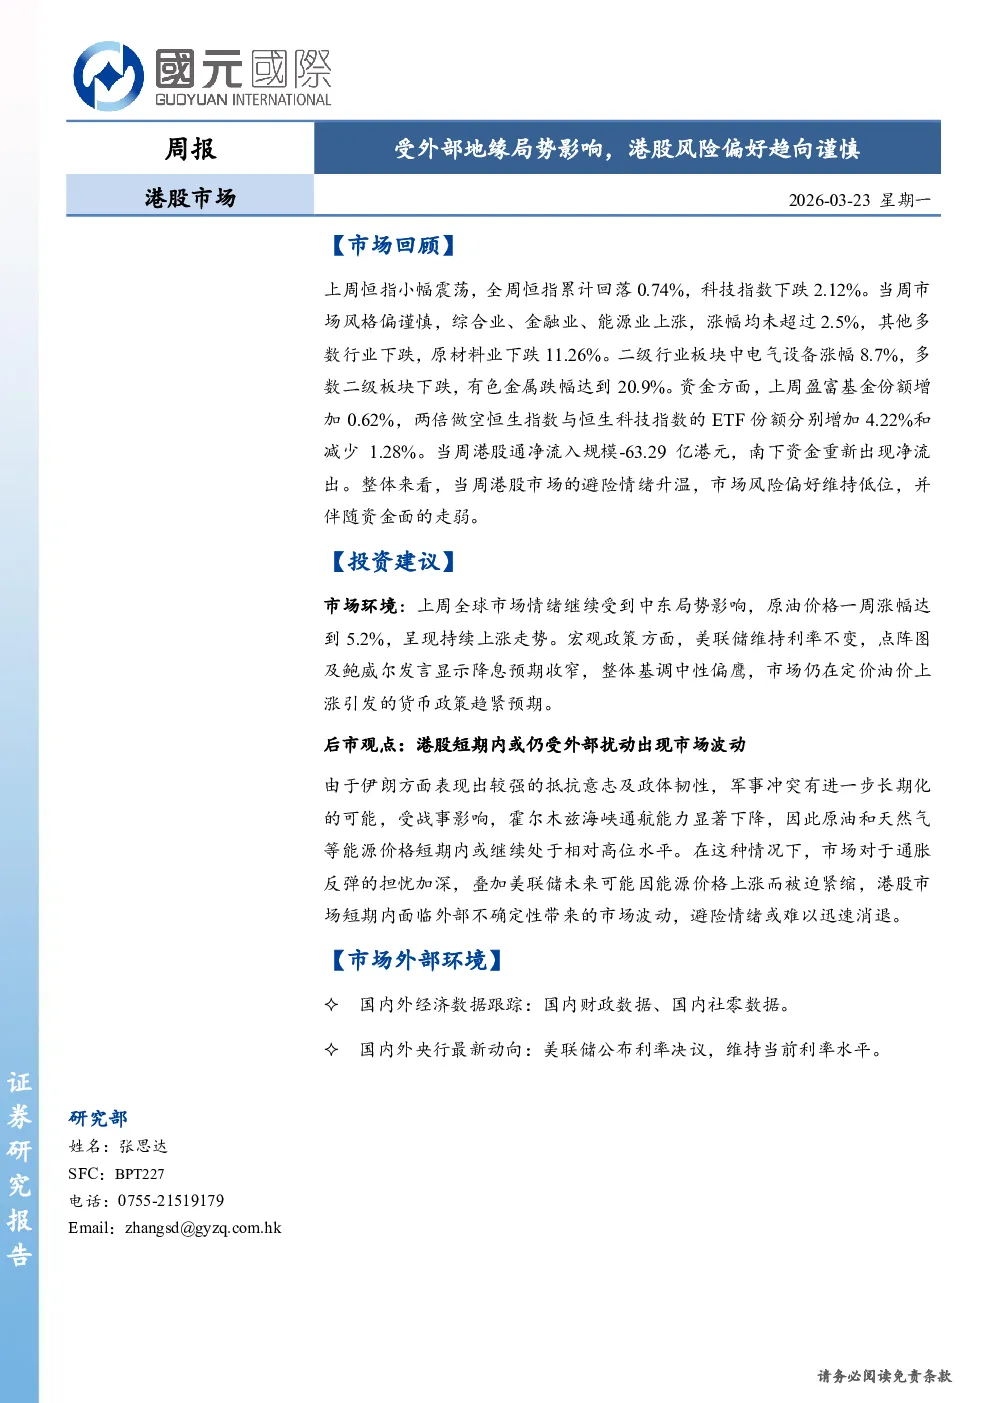
港股市场周报:市场转向再通胀叙事,港股风险偏好趋向谨慎
国元国际2026-03-30
国际宏观策略周报:短期风险偏好维持高位,但中期趋向谨慎
莫尼塔2010-01-15
股指周报:地缘局势降温后风险偏好回升 逢低做多
五矿期货2025-06-28
地缘政治事件观察:叙埃局势持续压制市场风险偏好
莫尼塔2013-07-22
受中东局势缓和预期影响 原油地缘溢价有一定回落
宏源期货2025-10-11
油气行业2025年5月月报:OPEC+7月延续增产,受地缘局势及关税政策影响油价波动
化石能源国信证券2025-06-05
整车板块油价上涨长期利好中国新能源汽车近期受地缘局势影响国际
未知机构2026-03-23
油气行业2025年6月月报:OPEC+8月加速增产,受中东地缘局势影响油价宽幅波动
化石能源国信证券2025-07-07
外部扰动压制风险偏好,港股等待修复契机
金融国元香港2026-09-15
有色金属周报20260419:地缘局势趋向缓和,金属价格修复上行
有色金属国联民生证券2026-04-19