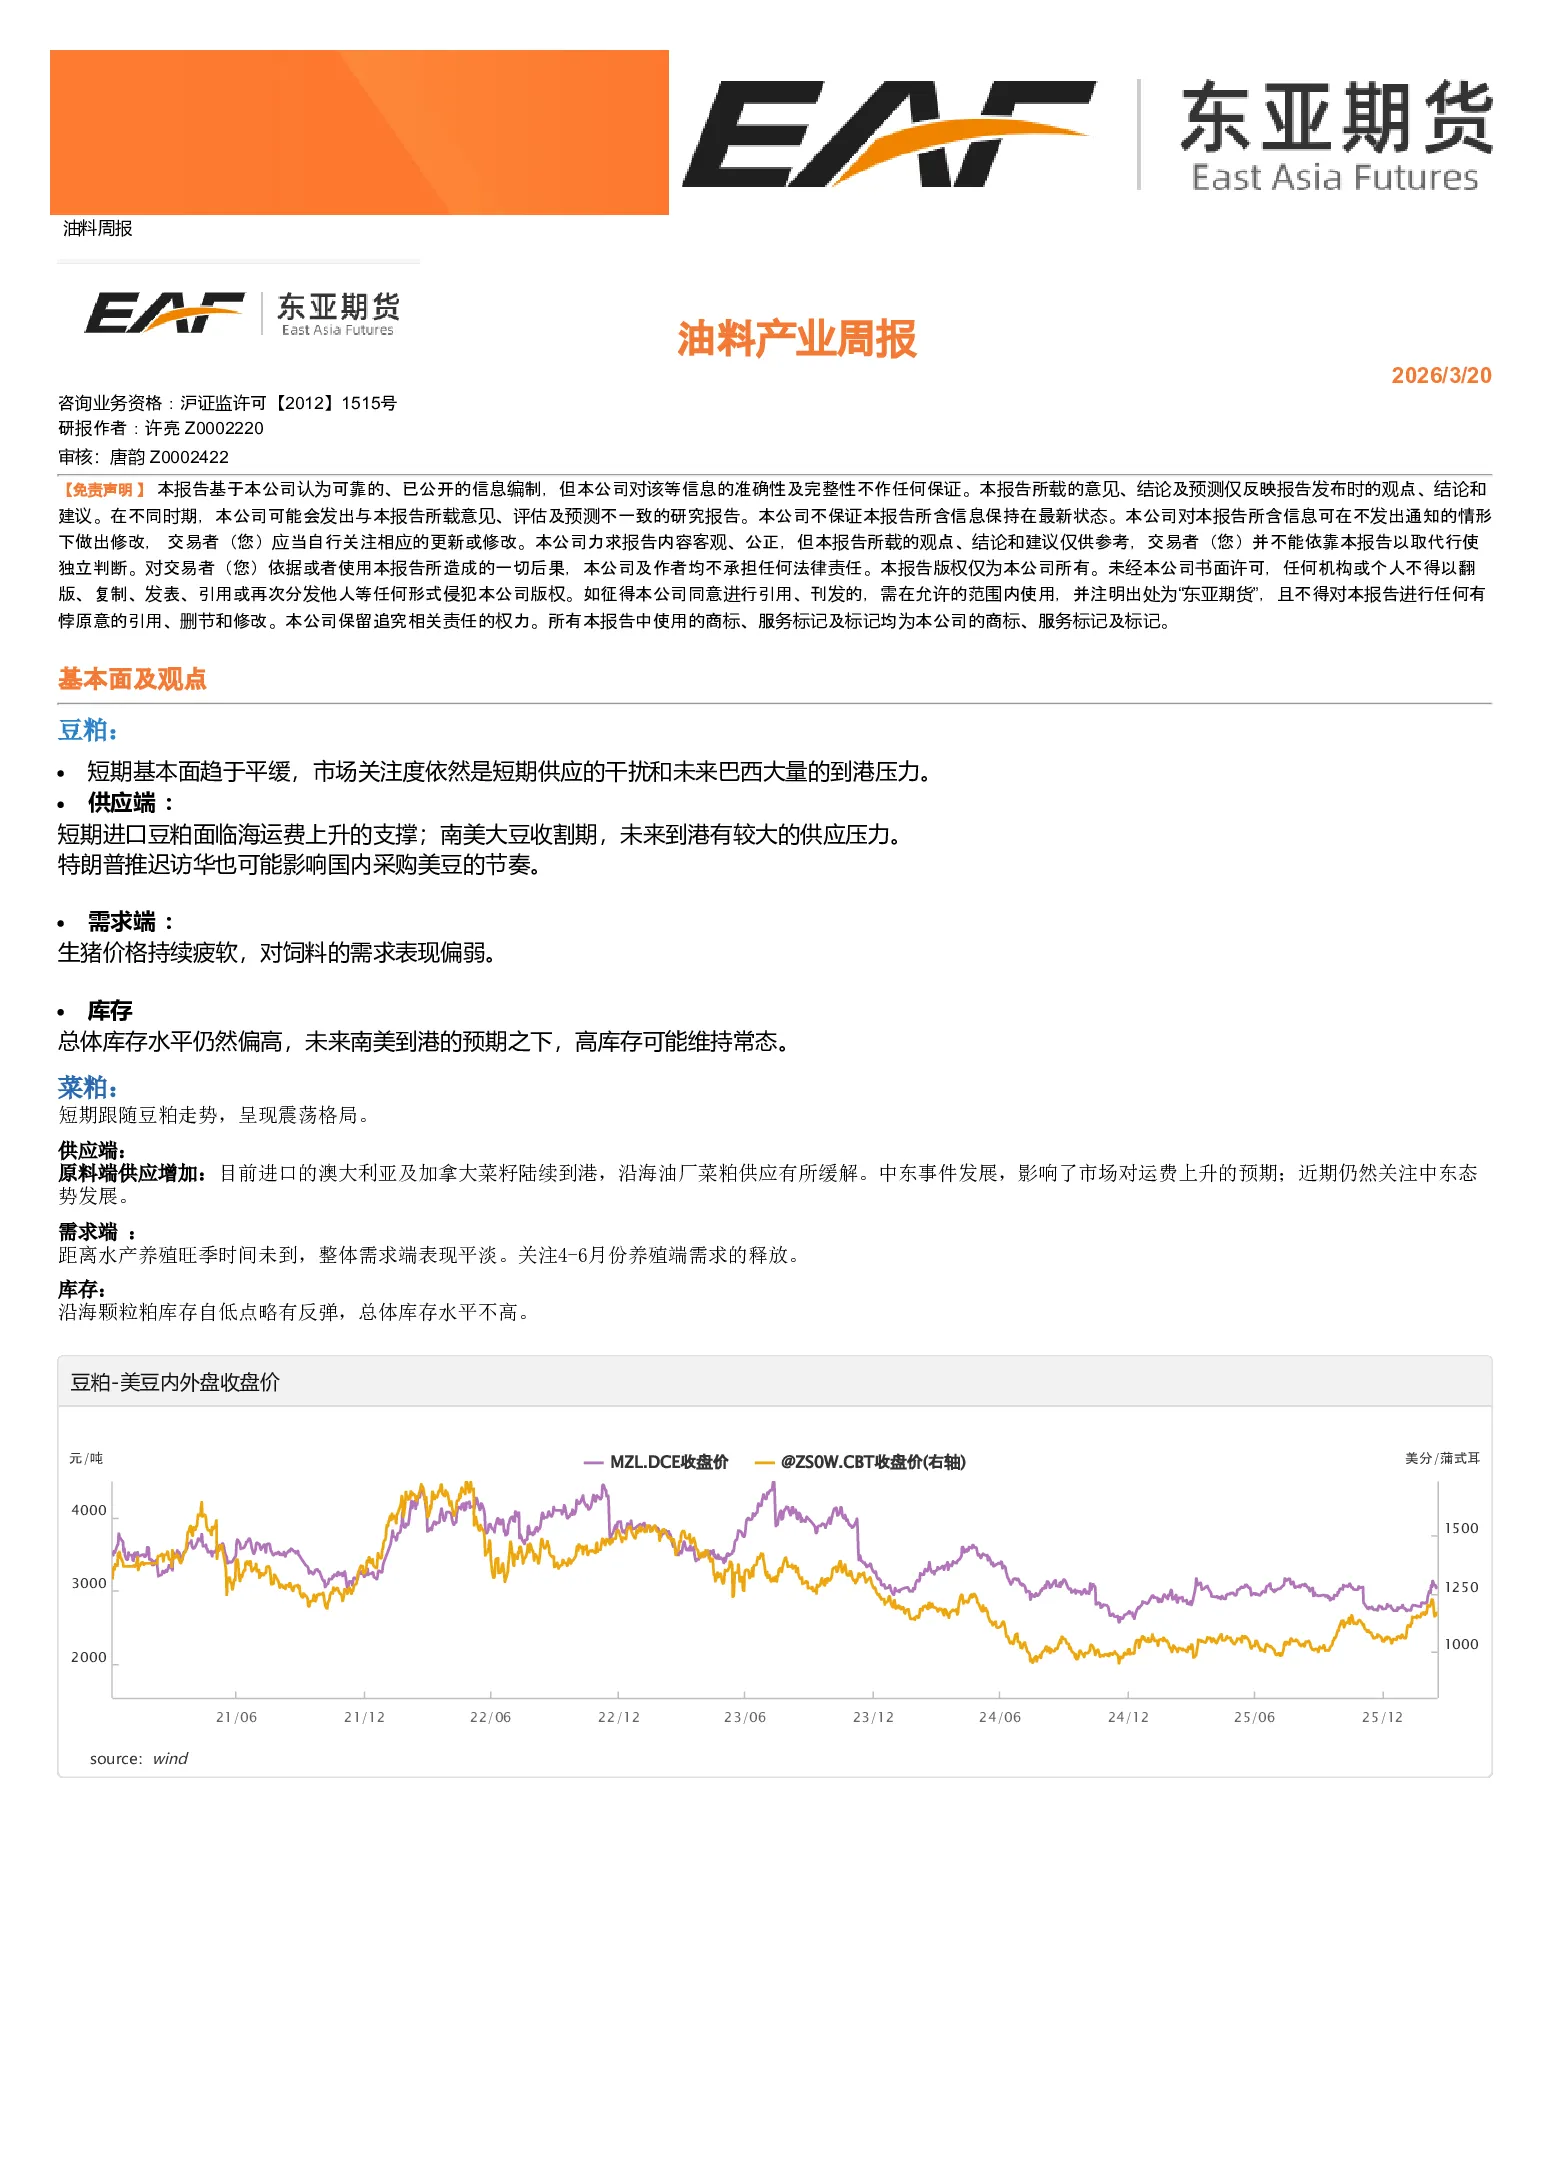
豆粕
- 基本面:短期市场关注度集中在对短期供应干扰和未来巴西大豆大量到港的压力上。
- 供应端:短期进口豆粕受海运费上升支撑;南美大豆收割期导致未来到港供应压力增大;特朗普推迟访华可能影响美豆采购节奏。
- 需求端:生猪价格持续疲软,饲料需求表现偏弱。
- 库存:总体库存水平偏高,南美大豆到港预期下,高库存可能维持常态。
- 菜粕:短期走势跟随豆粕,呈现震荡格局。
- 原料端:进口澳大利亚及加拿大菜籽陆续到港,沿海油厂菜粕供应缓解;中东事件影响市场对运费上升的预期。
- 需求端:水产养殖旺季未到,整体需求平淡,关注4-6月养殖需求释放。
- 库存:沿海颗粒粕库存自低点略有反弹,总体库存水平不高。
油脂周报
豆油
- 基本面:海外生物柴油炒作推高海外豆油价格,中东事件不确定性放大油脂波动。
- 供应端:进口大豆变化仍需关注,国内压榨因需求偏弱表现不力,豆油供应压力不大;进口成本倒挂严重。
- 需求端:需求相对淡季,散油成交量一般,油脂间价格替代作用明显。
- 库存:无明确数据提及。
- 其他因素:原油短期波动带动海外生物柴油走强,同时加大市场波动;中东事件发展需关注。
棕榈油
- 基本面:原产地季节性减产结束,海外库存较高,国内库存压力也较大。
- 供应端:3月MPOB报告显示供应季节性回升,但国内外倒挂严重,国内供应增量有限。
- 需求端:节后食用油需求疲软,棕榈油价格有替代优势,豆油价格偏强导致棕榈油替代消费。
- 库存:产地库存较高,MPOB报告显示马来西亚棕榈油库存超预期,主产国库存维持高位。
菜油
- 基本面:短期基本面因素变化不大,市场关注整体油脂波动和加拿大进口变数。
- 供应端:进口澳籽开榨缓解华东、华南市场供应;中东紧张局势加大运费上涨担忧。
- 需求端:季节性需求淡季,整体油脂需求中等偏弱。
- 库存:库存从低位反弹速度放缓,环比略有回升,但总体仍维持相对偏低格局。