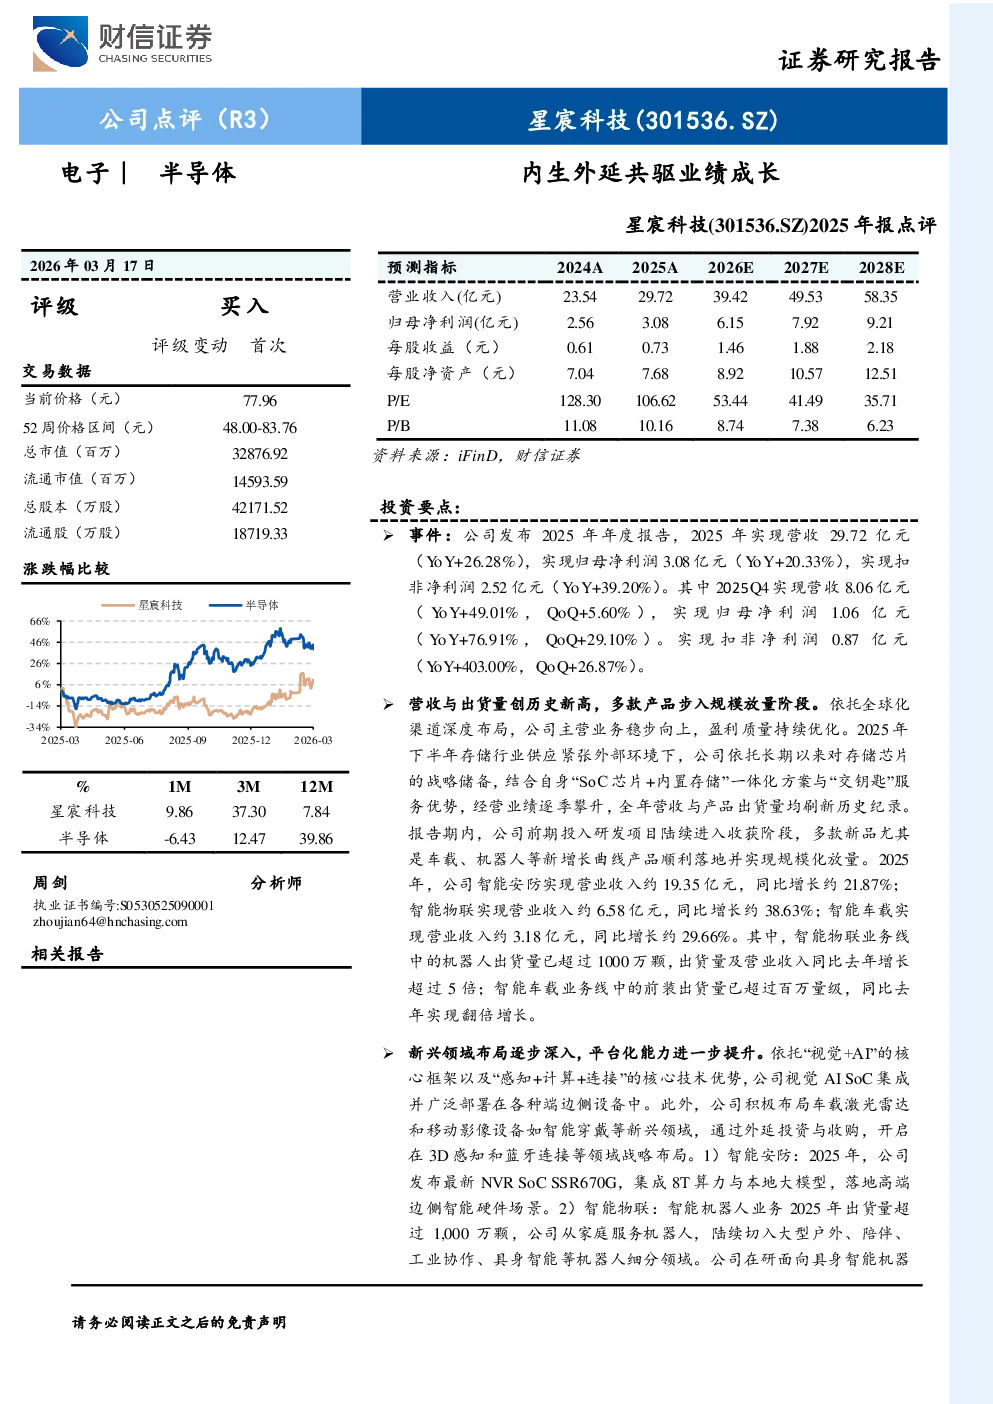
核心观点与关键数据
星宸科技发布2025年年度报告,实现营收29.72亿元(YoY+26.28%),归母净利润3.08亿元(YoY+20.33%),扣非净利润2.52亿元(YoY+39.20%)。其中,2025Q4营收8.06亿元(YoY+49.01%,QoQ+5.60%),归母净利润1.06亿元(YoY+76.91%,QoQ+29.10%),扣非净利润0.87亿元(YoY+403.00%,QoQ+26.87%)。公司营收与出货量创历史新高,多款产品步入规模放量阶段,智能安防、智能物联、智能车载业务均实现增长,智能物联业务中机器人出货量超1000万颗,智能车载业务中前装出货量超百万量级。
业务布局与技术进展
公司依托“视觉+AI”框架及“感知+计算+连接”技术优势,视觉AI SoC集成并广泛应用于端边侧设备。新兴领域布局逐步深入:
- 智能安防:发布NVR SoC SSR670G,集成8T算力与本地大模型,落地高端边侧智能硬件场景。
- 智能物联:机器人出货量超1000万颗,切入大型户外、陪伴、工业协作、具身智能等细分领域,研发面向具身智能的SoC芯片,最高可覆盖至128T算力;AI眼镜芯片已量产出货,第二代芯片预计2026年流片。
- 智能车载:车载视觉SoC广泛应用于各类车载场景,推出12nm工艺SAC8905(L2级辅助驾驶,预计2027年量产)、SAC8712(L1级辅助驾驶,2026年上半年批量发货)、SAC8901/SAC8902(舱内外视觉感知,SAC8901已交付理想等车企,SAC8902配套国际车厂2026年上半年交付)。
- 3D感知:车载激光雷达芯片进入客户对接落地阶段,第一批产品将于2026年上半年量产;LiDAR芯片将于2026年流片。
战略投资与未来展望
公司战略投资入股元川微,持股比例上升至6.6124%,推进端边侧LPU推理芯片布局。元川微专注AI推理算力芯片设计,其LPU+产品契合AI推理市场爆发式增长趋势,未来可与公司主控SoC芯片级联,形成分布式可拓展算力架构,助力公司在具身智能、端边侧AI等领域强化竞争力。
研究结论与评级
首次覆盖,给予“买入”评级。公司进入关键转型跃升期,前期研发投入逐步进入成果兑现阶段,业务有望从稳健增长迈向快速增长。智能车载、智能机器人、3D感知等前沿赛道项目陆续落地并逐步放量,海外市场布局成效持续显现。外延发展方面,公司围绕AI推理、具身智能、智能驾驶等关键赛道推进产业投资与并购整合,与内生增长形成高效协同。预计2026-2028年归母净利润分别为6.15亿元、7.92亿元、9.21亿元,EPS分别为1.46元、1.88元、2.18元,对应PE分别为53X、41X、36X。
风险提示
宏观经济波动风险、下游需求不及预期、技术开发和迭代升级风险、新品放量不及预期、市场竞争加剧等。