核心观点与关键数据
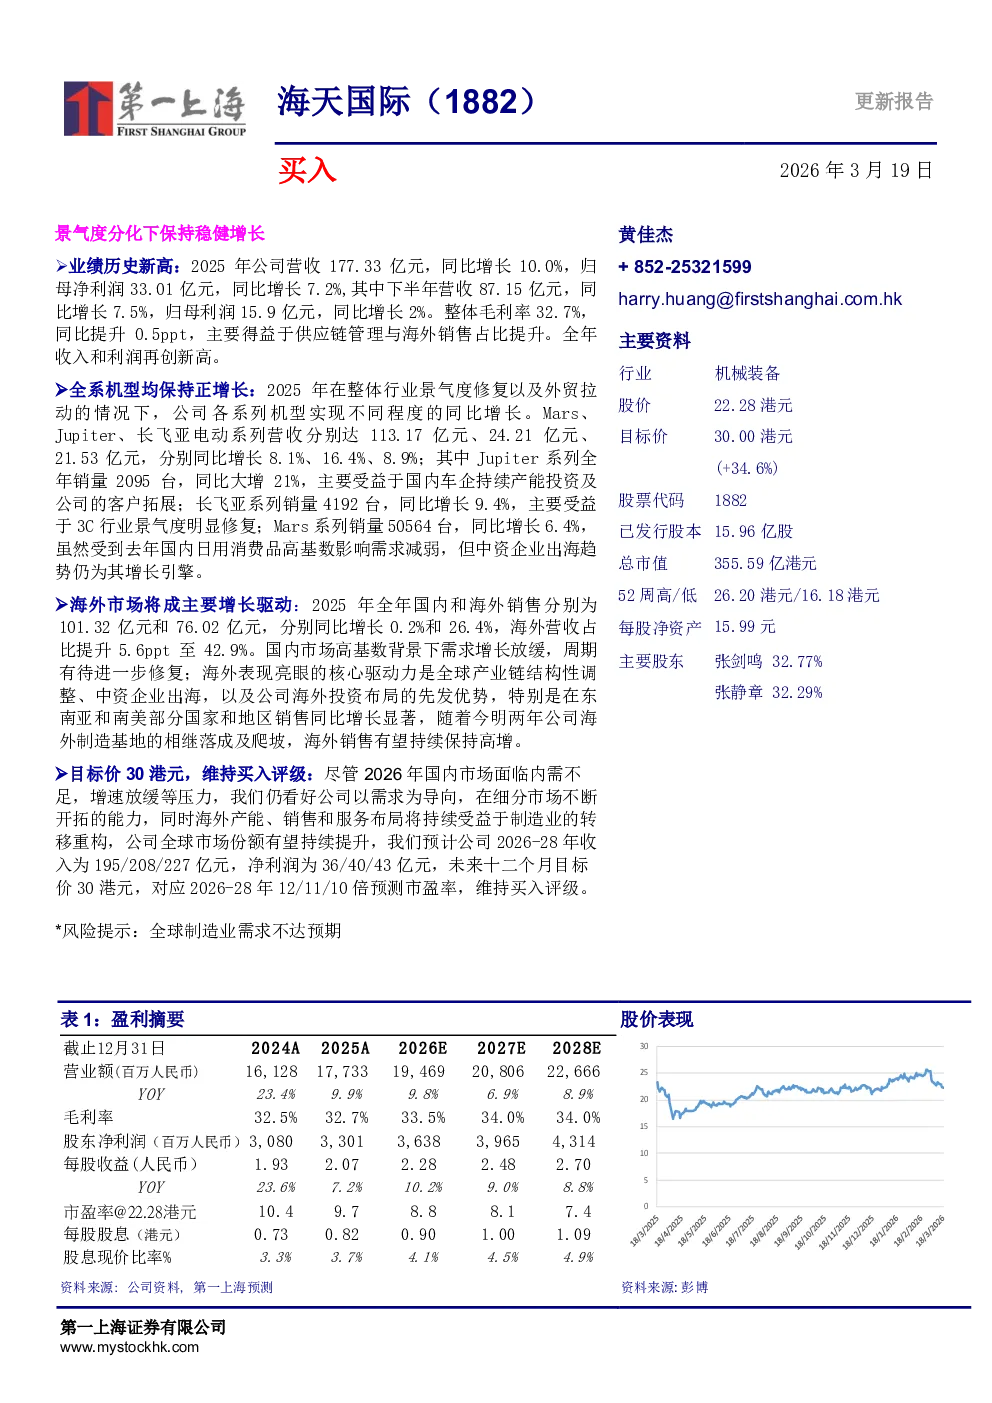
- 业绩历史新高:2025年公司营收177.33亿元,同比增长10.0%;归母净利润33.01亿元,同比增长7.2%。下半年营收87.15亿元,同比增长7.5%;归母利润15.9亿元,同比增长2%。整体毛利率32.7%,同比提升0.5ppt。
- 全系机型正增长:Mars系列营收113.17亿元(同比增长8.1%),Jupiter系列营收24.21亿元(同比增长16.4%),长飞亚电动系列营收21.53亿元(同比增长8.9%)。Jupiter系列销量2095台,同比大增21%;长飞亚系列销量4192台,同比增长9.4%;Mars系列销量50564台,同比增长6.4%。
- 海外市场驱动:2025年国内销售101.32亿元(同比增长0.2%),海外销售76.02亿元(同比增长26.4%),海外营收占比提升至42.9%。主要驱动力为全球产业链调整、中资企业出海及公司海外布局优势,东南亚和南美部分国家销售增长显著。未来两年海外制造基地落成将助推海外销售持续高增。
- 财务预测与评级:预计2026-2028年收入分别为195/208/227亿元,净利润为36/40/43亿元。目标价30港元,对应2026-28年12/11/10倍预测市盈率,维持买入评级。
研究结论
尽管2026年国内市场面临挑战,但公司凭借细分市场开拓能力和持续的海外产能、销售与服务布局,有望受益于制造业转移重构,全球市场份额持续提升。海外市场将成为主要增长驱动,公司财务表现稳健,维持买入评级。