你可能感兴趣
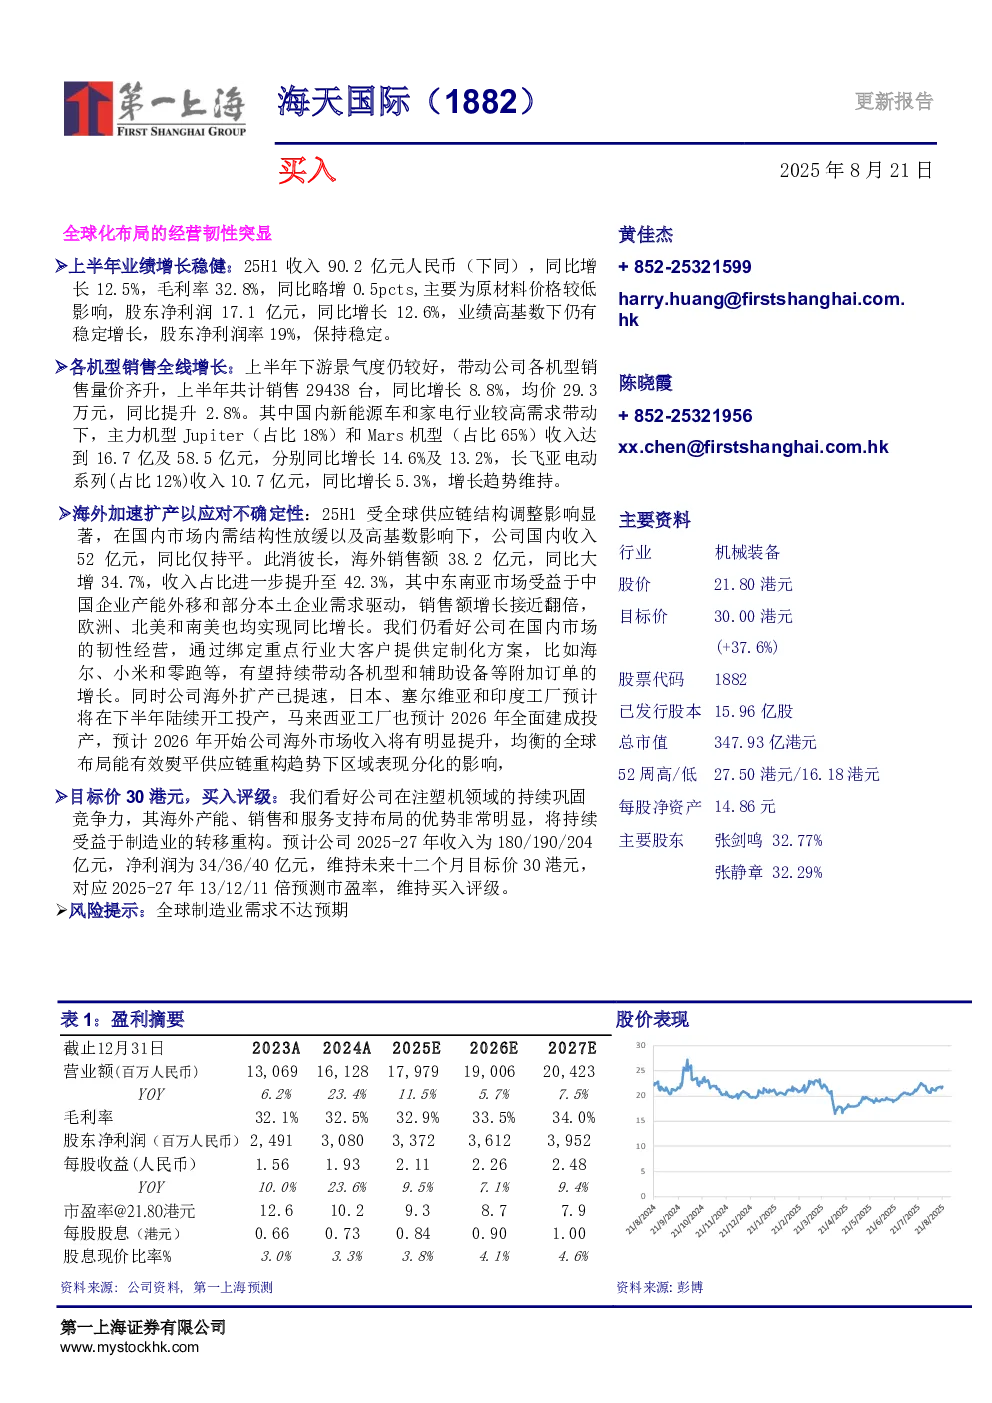
海天国际(1882) 更新报告
第一上海证券2026-03-19
海天国际2025年中期报告
港股财报2025-09-12
海天国际2023年中期报告
港股财报2023-09-25
海天国际2024年中期报告
港股财报2024-09-26
海天国际2022年中期报告
港股财报2022-09-09
海天国际2021年中期报告
港股财报2021-09-07
中金机械海天国际海外需求持续释放2025年业绩基本符合预期
未知机构2026-03-18
海天国际:强征恒强
国信证券2014-03-31
国君:海天国际调研邀请
国泰君安证券2019-06-06
海天国际2021年报
港股财报2022-04-14