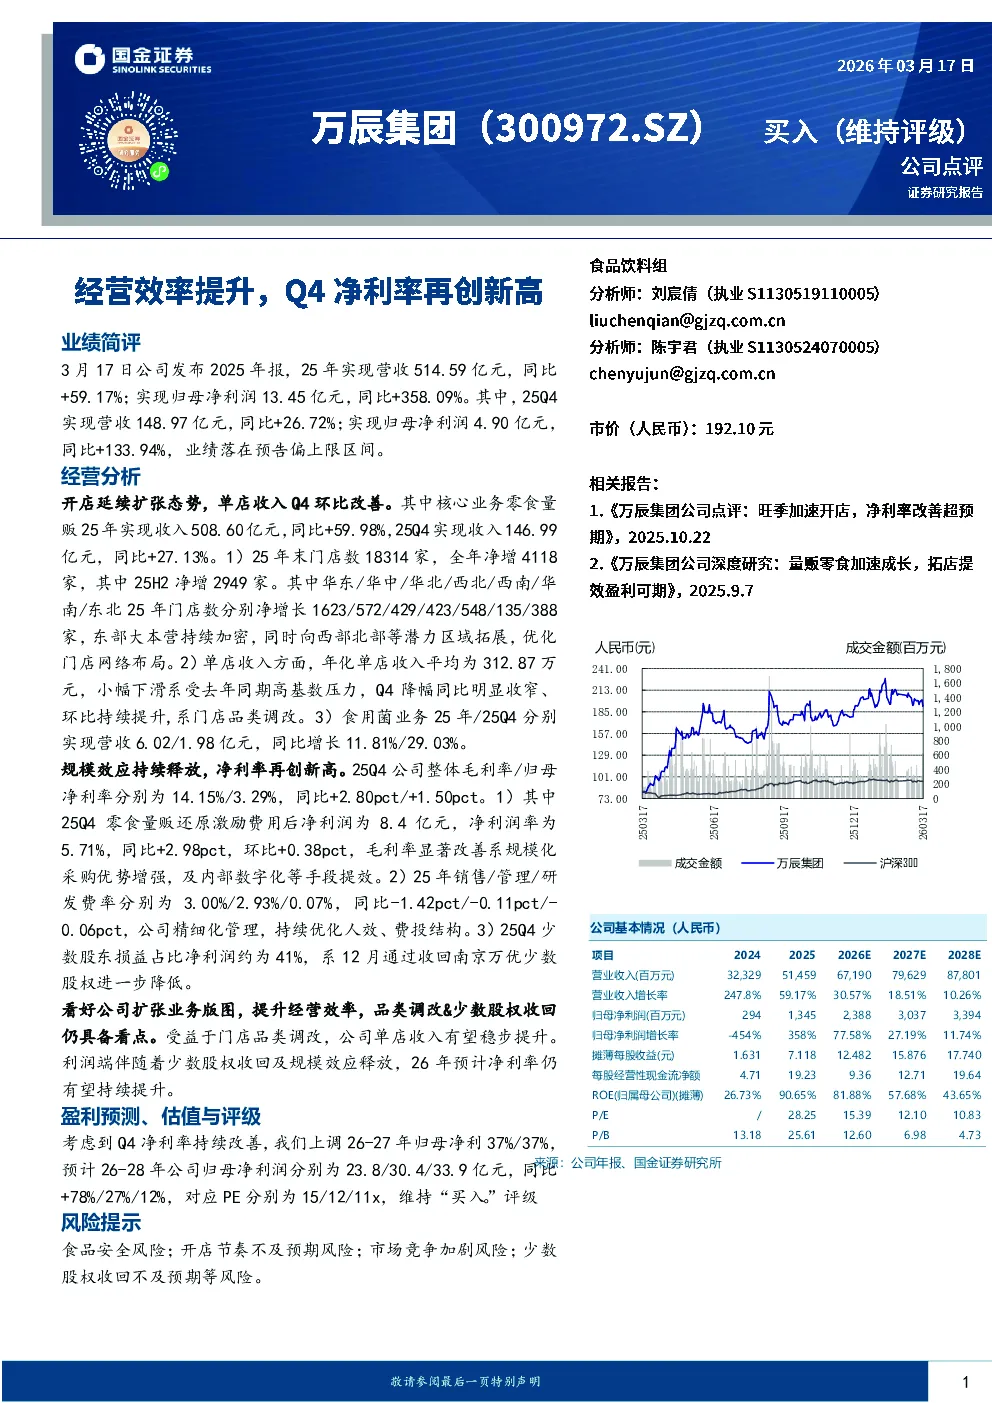
业绩简评
公司2025年年报显示,全年实现营收514.59亿元,同比增长59.17%;归母净利润13.45亿元,同比增长358.09%。其中,25Q4实现营收148.97亿元,同比增长26.72%;归母净利润4.90亿元,同比增长133.94%,业绩落在预告偏上限区间。
经营分析
-
开店延续扩张态势,单店收入Q4环比改善
- 25年末门店数达到18314家,全年净增4118家,其中25H2净增2949家。
- 华东、华中、华北、西北、西南、华南、东北区域分别净增长1623/572/429/423/548/135/388家,东部大本营持续加密,同时向西部北部等潜力区域拓展。
- 年化单店收入平均为312.87万元,小幅下滑系受去年同期高基数压力,Q4降幅同比明显收窄、环比持续提升,系门店品类调改。
- 食用菌业务25年/25Q4分别实现营收6.02/1.98亿元,同比增长11.81%/29.03%。
-
规模效应持续释放,净利率再创新高
- 25Q4公司整体毛利率/归母净利率分别为14.15%/3.29%,同比+2.80pct/+1.50pct。
- 25Q4零食量贩还原激励费用后净利润为8.4亿元,净利润率为5.71%,同比+2.98pct,环比+0.38pct,毛利率显著改善系规模化采购优势增强,及内部数字化等手段提效。
- 25年销售/管理/研发费率分别为3.00%/2.93%/0.07%,同比-1.42pct/-0.11pct/-0.06pct,公司精细化管理,持续优化人效、费投结构。
- 25Q4少数股东损益占比净利润约为41%,系12月通过收回南京万优少数股权进一步降低。
看好公司扩张业务版图,提升经营效率
- 受益于门店品类调改,公司单店收入有望稳步提升。
- 利润端伴随着少数股权收回及规模效应释放,26年预计净利率仍有望持续提升。
盈利预测、估值与评级
- 考虑到Q4净利率持续改善,上调26-27年归母净利37%/37%,预计26-28年公司归母净利润分别为23.8/30.4/33.9亿元,同比+78%/27%/12%,对应PE分别为15/12/11x,维持“买入”评级。
风险提示
- 食品安全风险;开店节奏不及预期风险;市场竞争加剧风险;少数股权收回不及预期等风险。