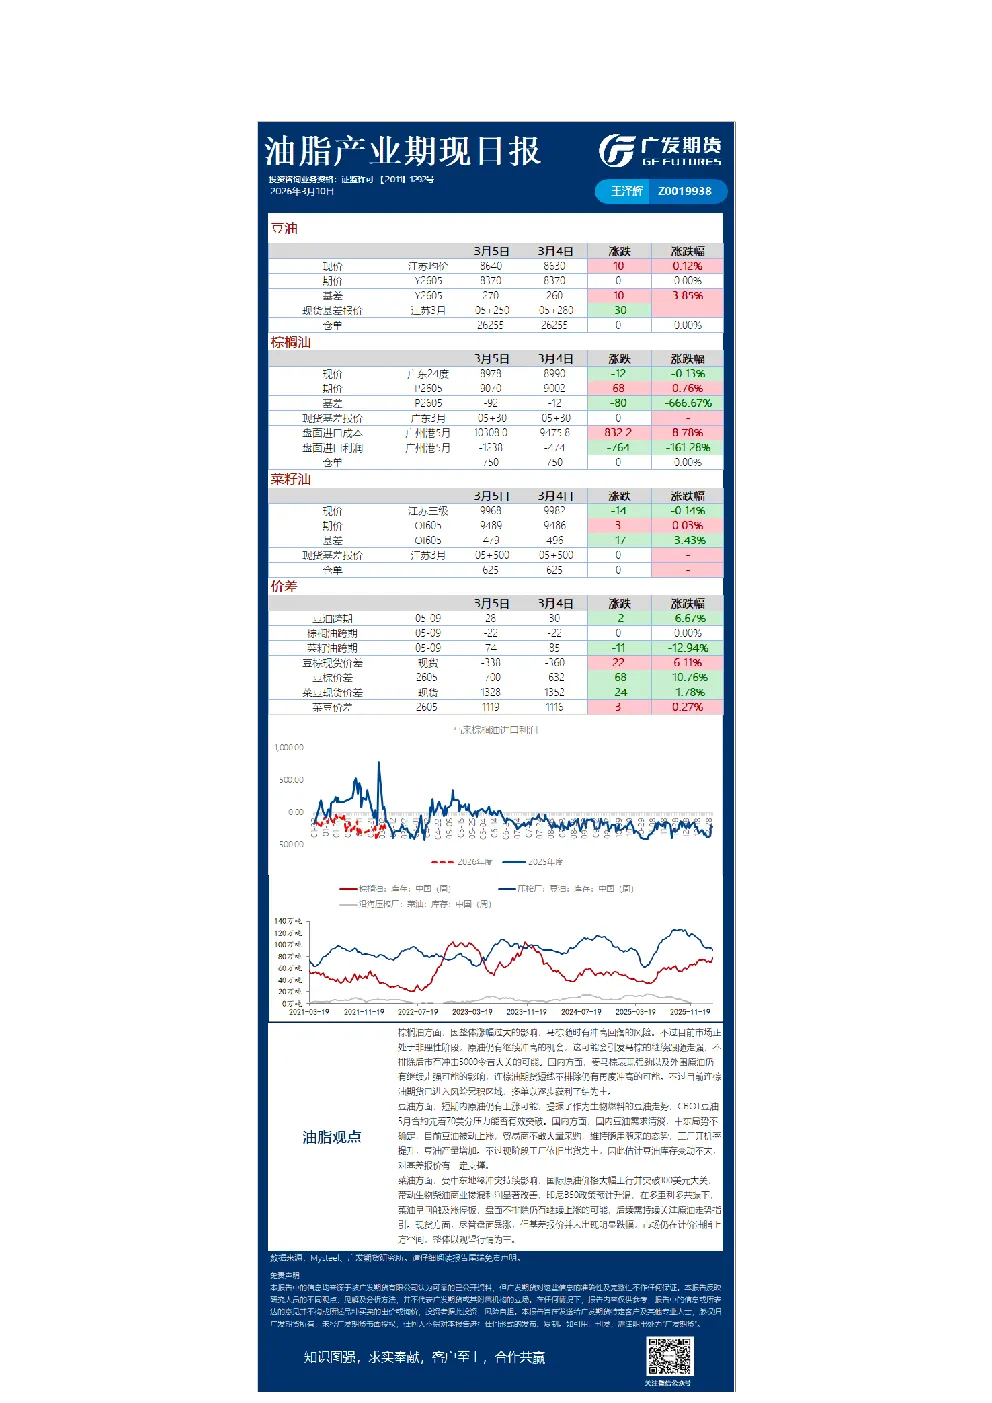
棕榈油
- 马棕因涨幅过大存在冲高回落风险,但市场目前处于非理性阶段,受原油上涨带动可能继续走强,冲击5000令吉大关。
- 国内连棕油期货短线或再度冲高,但已进入风险累积区域,多单建议逐步获利了结。
- 豆油受原油上涨提振,CBOT豆油5月合约先看70美分压力突破。
- 国内豆油需求清淡,中东局势不确定,豆油被动上涨,贸易商维持随用随采,工厂开机率提升,产量增加,库存变动不大,对基差报价有支撑。
菜油
- 受中东地缘冲突、原油上涨、印尼B50政策升温等多重利好影响,菜油盘面暴涨,不排除继续上涨可能。
- 现货基差报价未明显跌幅,市场仍在计价油脂上方空间,整体以观望为主。
棉花
- ICE棉花期货上涨,受逢低承接买盘支撑,USDA周度签约下滑,美棉上市检验进度偏慢,预计最终上市检验量305-307万吨。
- 主产区干旱持续,美棉预计维持低位区间震荡。
- 国内郑棉上涨后内外棉价差在3500元/吨上下,进口棉利润暂小,郑棉上方承压,但下游纺企需求强劲,棉价下方支撑较强。
- 短期棉价或维持高位宽幅震荡,15100-15200附近支撑较强。
白糖
- ICE原糖期货上涨,因美以与伊朗战争扰乱石油供应,推动原油上涨,引发市场对巴西甘蔗加工厂牺牲糖产量增加乙醇生产的担忧。
- Czarmikow预测2025/26榨季全球食糖市场供应过剩670万吨,全球糖产量下调至1.844亿吨。
- 原油上涨市场下调巴西下榨季制糖比例,全球糖市从供应过剩转向供应短缺,短期对市场有支撑。
- 国内白糖基差逐步走弱,外盘走强和政策利多支撑盘面,短期维持偏强运行。
红枣
- 期货市场低位小幅反弹,但高度受限,25/26产季红枣市场供应充足,消费淡季,现货成交偏淡,期价承压。
- 河北崔尔庄市场到车小幅增加,广东如意坊市场到车少量,消费市场整体表现较弱。
- 下游按需拿货为主,库存未能有效消化,期货仓单生成偏少。
- 未来关注去库节奏和天气变化。
苹果
- 25/26产季苹果市场减产,好果率偏低,库存位于历史低位,驱动盘面上涨。
- 现货市场西强东弱,西部好果价格坚挺,山东产区果农货源承压。
- 全国主产区苹果冷库库存量527.53万吨,环比减少25.39万吨,去库加快。
- 近期市场情绪降温,期价高位回落,关注清明补货、普通果去库和天气变化。
玉米
- 东北地区上量有限,中下游补库及期货拉涨提振市场情绪,价格稳中偏强。
- 华北地区物流恢复,深加工到车辆保持,价格涨幅收窄部分下调。
- 整体上量显一般,后续售粮或增加。
- 需求端,深加工企业补库积极性较高,饲料企业补库谨慎,小麦替代优势显现。
- 期货端,因地缘局势利多商品情绪,玉米价格再次冲高,但基本面上涨动能不足,情绪消退价格回落。
- 当前玉米需求存有支撑,但上量预期和替代显现限制上涨空间,整体保持高位震荡。
- 关注后续玉米上量和政策投放情况。
豆粕
- 地缘冲突利多释放,推动美豆油及美豆向上突破,国内连豆粕大幅跟涨,高位后资金获利了结,盘面有所回落。
- 美豆趋势偏多,有生物油政策利好预期和中美关系改善推动大豆出口的预期。
- 巴西丰产已充分交易,短期装运放缓,对美豆及连豆粕形成推动。
- 国内现货宽松格局延续,大豆及豆粕库存虽下滑但仍在高位,下游库存充足,供需宽松格局下,加盘面拉升,基差回落。
- 关注阶段性到港节奏,日前单边受成本端偏强格局带动,预计维持高位震荡。
生猪
- 3月市场供应压力较大,大猪出栏量大,出栏体重继续攀升,肥标价差走弱,需求淡季下,下游采购缓慢恢复,压制现货价格震荡偏弱。
- 市场关注二育及冻品入库情况,上方压力显著,终端等待更低入场点。
- 昨日受资金情绪带动,盘面有所上行,后续能否上涨,还需看二次育肥支撑力度和供应压力释放。
- 短期空间有限。
鸡蛋
- 供应端,适龄可淘老鸡数量有限,淘汰鸡价格高位难下,养殖端观望情绪主导,淘汰意愿一般,出栏量不高,新开产蛋鸡数有限,存栏量整体保持稳定,存栏基数高位。
- 需求端,饲料成本上涨影响,养殖端盼涨惜售,蛋价偏低吸引贸易商抄底围货,各环节库存降低。
- 近期市场看涨情绪升温,贸易端低价补货意愿增强,整体交易氛围回暖,产区库存下降,但终端需求跟进不足。
- 短期鸡蛋价格维持低位震荡格局。