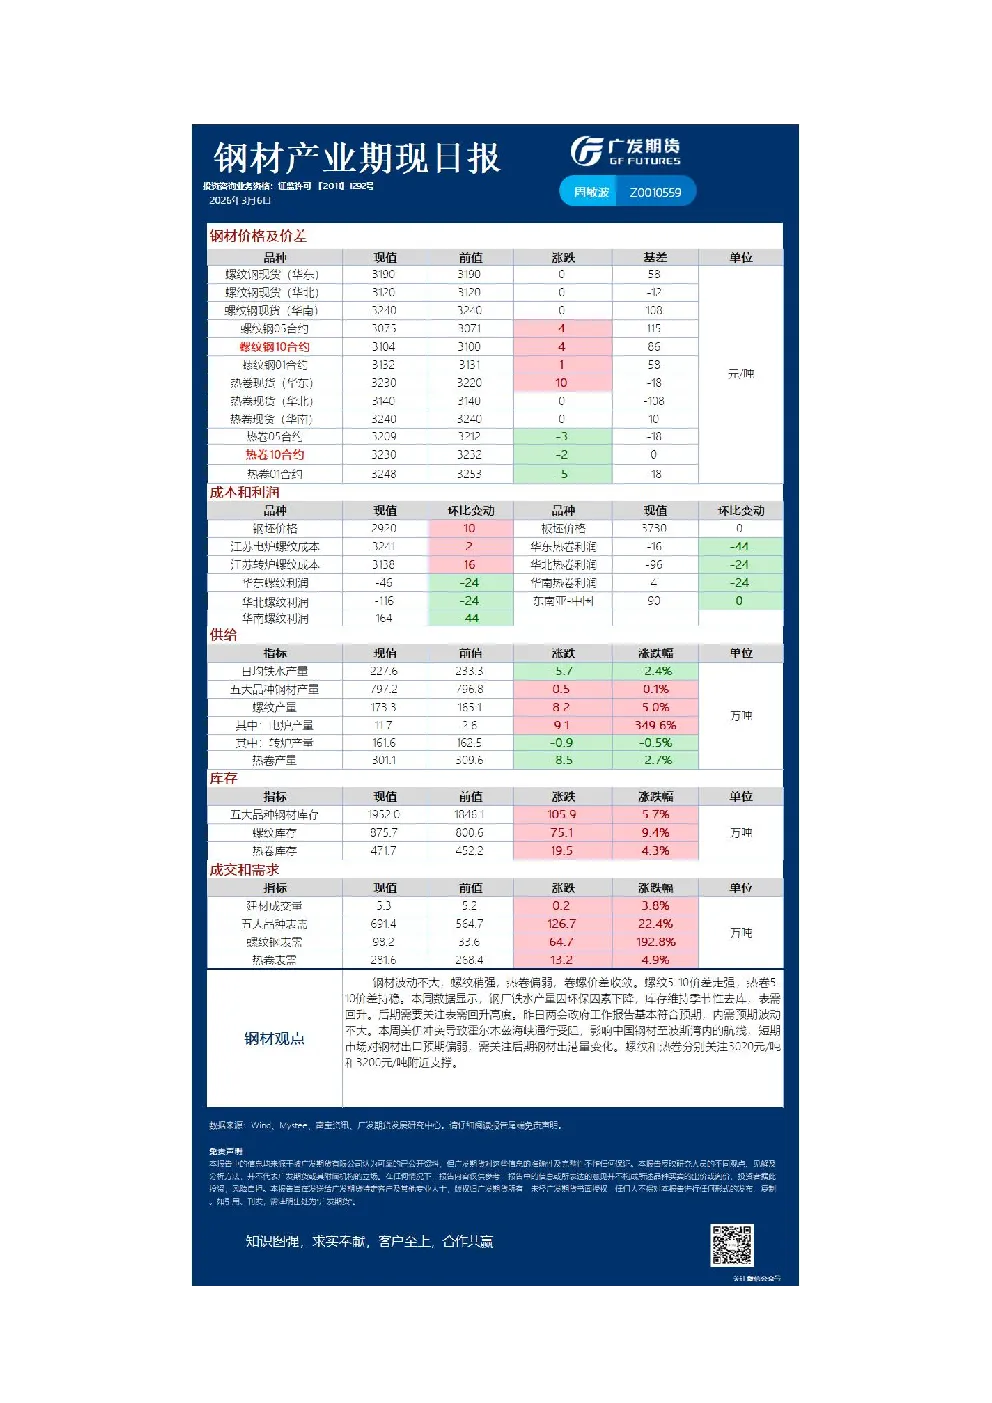
钢材产业
- 价格及价差:钢材价格波动不大,螺纹钢稍强,热卷偏弱,卷螺价差收敛。螺纹钢05-10价差走强,热卷05-10价差持稳。
- 成本和利润:钢价上涨,成本上升,华东热卷利润下降,螺纹钢利润微降,华南螺纹利润回升。
- 供给指标:铁水产量下降,五大品种钢材产量微增,螺纹产量增长,热卷产量下降。
- 库存指标:五大品种钢材库存增加,螺纹库存增长,热卷库存下降。
- 成交和需求:建材成交量微增,五大品种表需回升。
- 观点:钢厂铁水产量下降,库存季节性去库,表需回升。关注表需回升高度。美伊冲突影响钢材出口,短期出口预期偏弱。螺纹和热卷关注3020元/吨和3200元/吨附近支撑。
铁矿石产业
- 价格及价差:铁矿主力合约小幅上涨,05合约基差走弱,5-9价差扩大。
- 现货价格与价格指数:日照港铁矿石价格上涨。
- 供给指标:全球发运量增加,到港量中枢回落。
- 需求指标:铁水产量大幅回落,终端需求恢复尚需验证。
- 库存变化:钢厂库存小幅回落,港口库存小幅增加。
- 观点:供应压力对矿价仍有压制,成材出口担忧或带来扰动。关注终端需求恢复及两会政策预期变化。短期矿价或宽幅震荡运行,区间参考730-770。
焦炭产业
- 价格及价差:焦炭现货价格偏弱,期货上涨,05基差走弱。
- 上游焦煤价格及价差:焦煤价格稳定。
- 供给:焦炭产量下降,煤矿产量小幅下降。
- 需求:铁水产量下降,焦炭日产逐步回升。
- 库存:港口焦炭库存累库,钢厂焦炭库存下降。
- 观点:焦化利润修复,焦炭价格提涨。关注国内供需情况,建议谨慎操作,区间参考1600-1800。
硅铁产业
- 现货与期货:硅铁主力合约上涨,现货价格上涨。
- 生产成本:锰矿供应增加,生产成本下降。
- 生产利润:生产利润回升。
- 供给:硅铁产量下降,港口库存下降。
- 需求:硅铁需求量下降。
- 库存变化:硅铁库存下降。
- 观点:关注下游需求恢复及锰矿供应情况。区间参考5828-6579。
硅锰产业
- 现货与期货:硅锰主力合约上涨,现货价格上涨。
- 生产成本:锰矿供应增加,生产成本下降。
- 生产利润:生产利润回升。
- 供给:硅锰产量下降,港口库存下降。
- 需求:硅锰需求量下降。
- 库存变化:硅锰库存下降。
- 观点:关注下游需求恢复及锰矿供应情况。区间参考6600-7000。