核心观点与关键数据
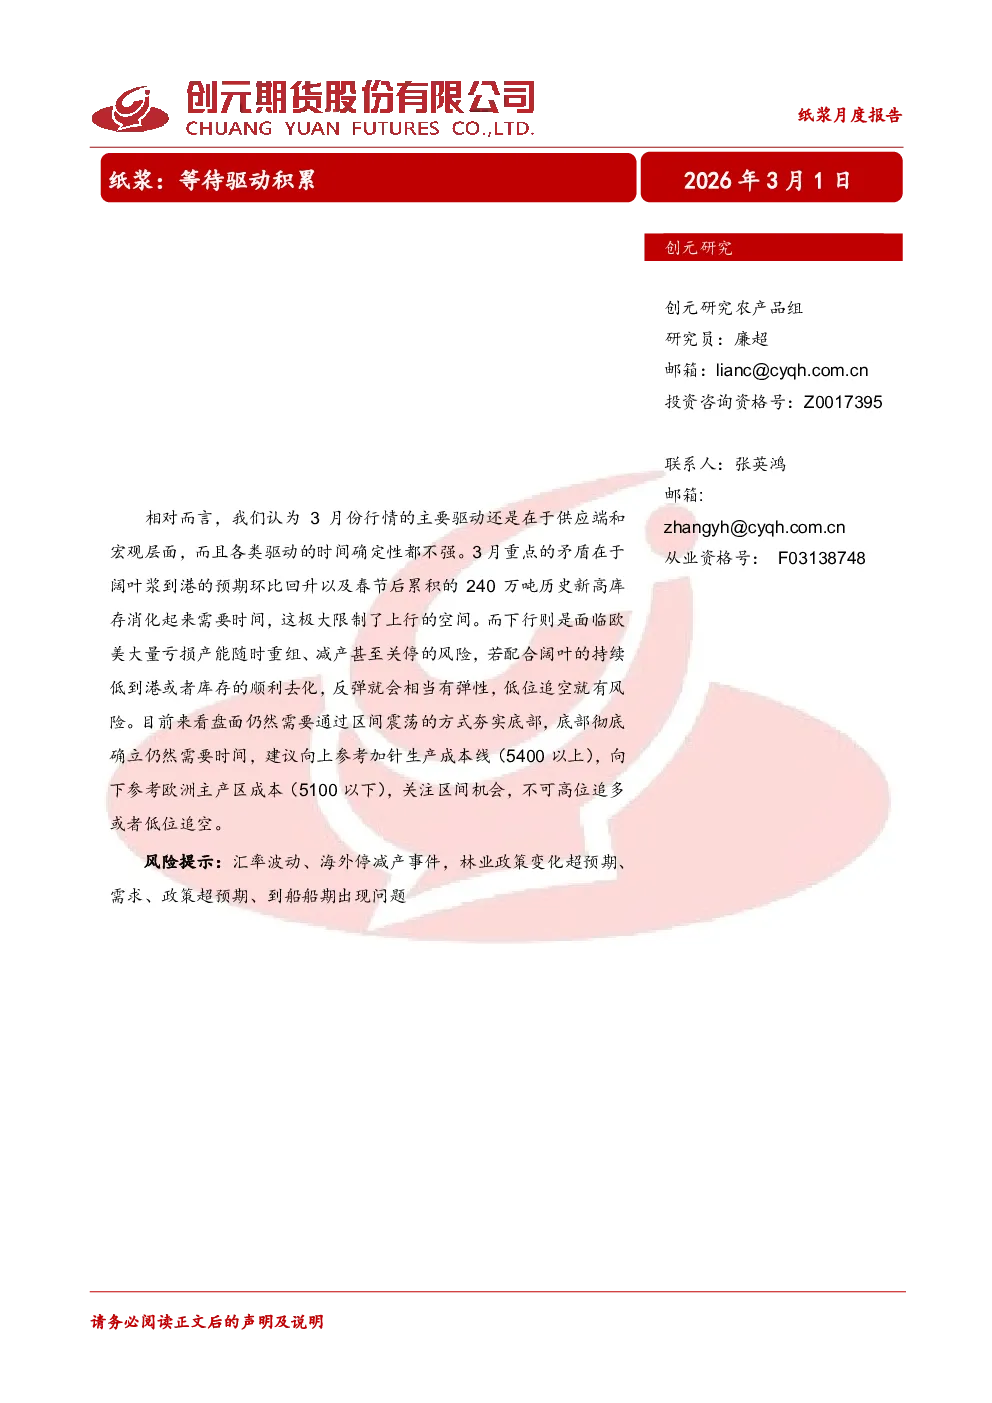
- 市场驱动因素:3月份纸浆行情的主要驱动来自供应端和宏观层面,但各类驱动的时间确定性不强。
- 短期供应压力:阔叶浆到港预期环比回升,春节后累积240万吨历史新高库存需要时间消化,限制上行空间。
- 下行风险:欧美大量亏损产能面临重组、减产甚至关停风险,若配合阔叶浆持续低到港或库存顺利去化,反弹弹性将增强,低位追空需谨慎。
- 市场走势:盘面仍需通过区间震荡夯实底部,底部确立需时间,建议关注区间机会,不可高位追多或低位追空。
供应端分析
- 进口情况:2025年12月我国纸浆进口311万吨,环比减少4.31%,同比减少3.80%。漂针浆进口同比增长5.34%,漂阔浆进口同比减少20.35%,化机浆进口同比增长50.29%。
- 未来供应:巴西和智利1月阔叶浆出口量环比有所回升但增量可控,2-3月阔叶到港预期回升,但中期供应扰动风险未改。海外针叶减产暂时结束,狮牌停产延后半月产量预计2月开始恢复到港。
- 库存情况:春节后港口总库存240.1万吨,春节期间累库20.6万吨,低于去年。欧洲港口针叶浆库存降至23.36万吨,环比去化1.17万吨。
- 政策与事件:印尼吊销部分林业公司许可证,长期看对木片供应有潜在影响;APP OKI二期项目预计推迟至2026年底,2026年海外阔叶浆产能预计减少166万吨。
下游需求分析
- 经济与政策:1月CPI同比增长0.2%,PPI同比下降1.4%。造纸业PPI同比降低2.40%,环比降低1.70%。2026年国补政策继续实行,但政策效应递减,全年政策刺激力度可能减弱。
- 汇率影响:人民币汇率升值速度较快,前两个月离岸汇率从7升值到6.85左右,成本支撑底部下降约100元。
- 下游品种:
- 双胶纸:高库存、低利润,年后库存对比去年同期高出近40万吨,价格继续下探,无利多因素。
- 白卡纸:库存高企但价格维持平稳,主要得益于阔叶浆价格坚挺。4月出口退税取消生效,3月抢出口或继续提振需求,价格预期持稳。
- 生活用纸:产量、销量和库存量变化平稳,关注出口高增速可持续性和餐饮、旅游等消费场景复苏弹性。
研究结论
- 市场区间震荡:纸浆盘面仍需通过区间震荡夯实底部,底部确立需时间。
- 操作建议:建议关注区间机会,向上参考加针生产成本线(5400以上),向下参考欧洲主产区成本(5100以下),不可高位追多或低位追空。
- 风险提示:汇率波动、海外停减产事件、林业政策变化超预期、需求、政策超预期、到船船期出现问题。