商品期货能源化工板块
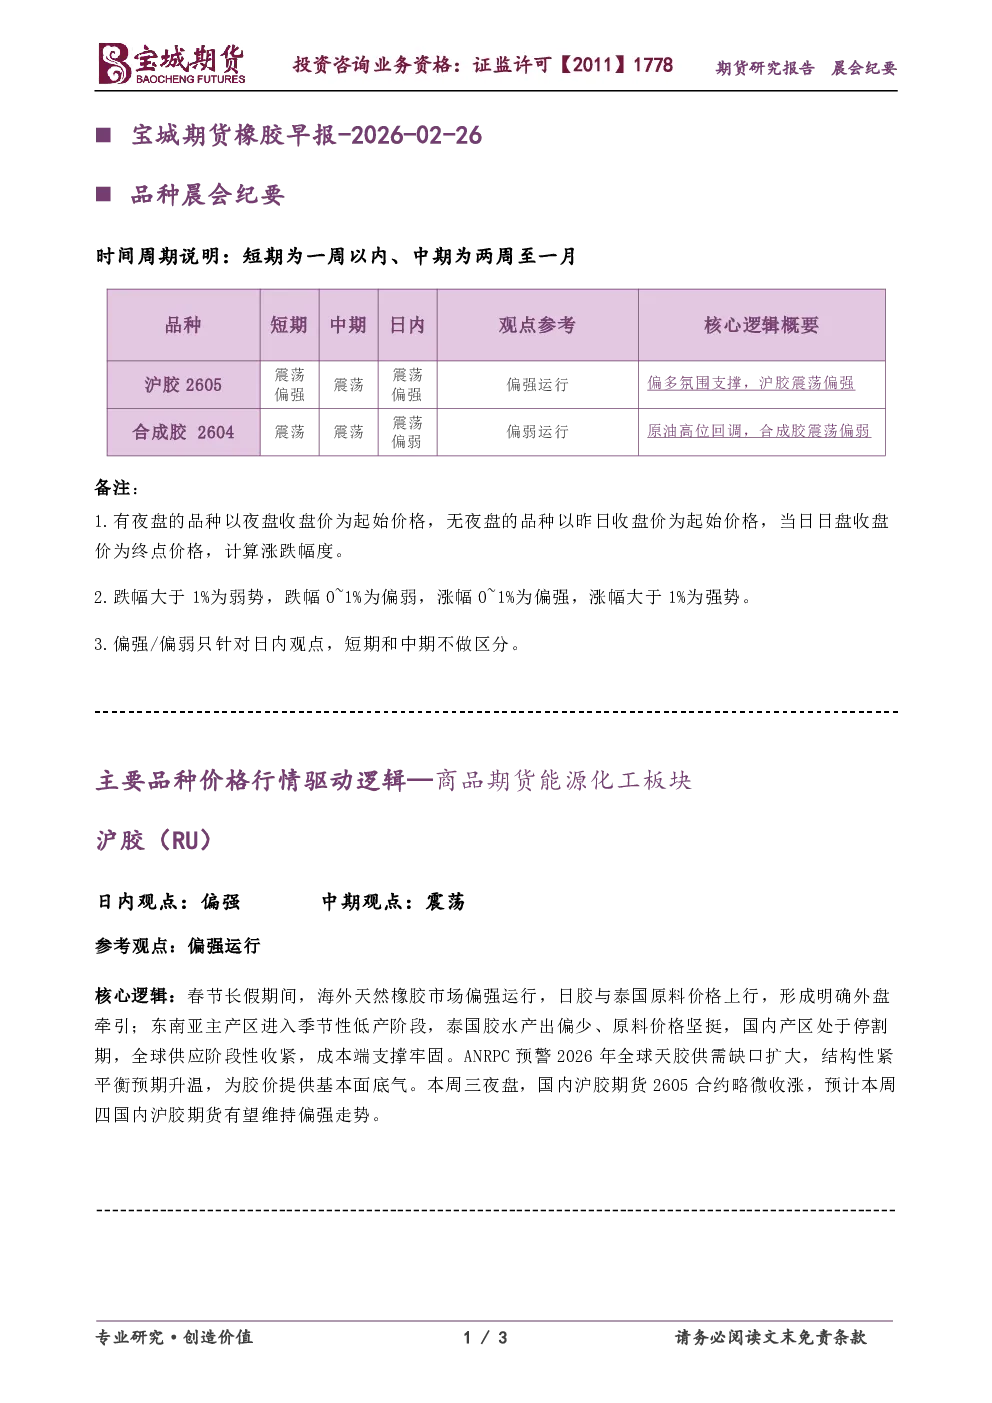
沪胶(RU)
- 日内观点:偏强
- 中期观点:震荡
- 核心逻辑:春节长假期间,海外天然橡胶市场偏强运行,日胶与泰国原料价格上行,形成外盘牵引;东南亚主产区进入季节性低产阶段,泰国胶水产出偏少、原料价格坚挺,国内产区处于停割期,全球供应阶段性收紧,成本端支撑牢固。ANRPC预警2026年全球天胶供需缺口扩大,结构性紧平衡预期升温。本周三夜盘,国内沪胶期货2605合约略微收涨,预计本周四国内沪胶期货有望维持偏强走势。
合成胶(BR)
- 日内观点:偏弱
- 中期观点:震荡
- 核心逻辑:节后归来,国内合成胶期货高位波动有所加大。下游需求端迎来复工预期利好,国内轮胎厂、橡胶制品企业集中复产,开工率进入季节性回升通道;汽车以旧换新政策落地、轮胎出口订单支撑较强,下游备货意愿回升,刚需与补库需求共振,提振市场信心。受原油回调拖累,本周三夜盘合成胶期货2604合约维持弱势下行的走势,预计本周四合成橡胶期货或维持震荡偏弱的格局。