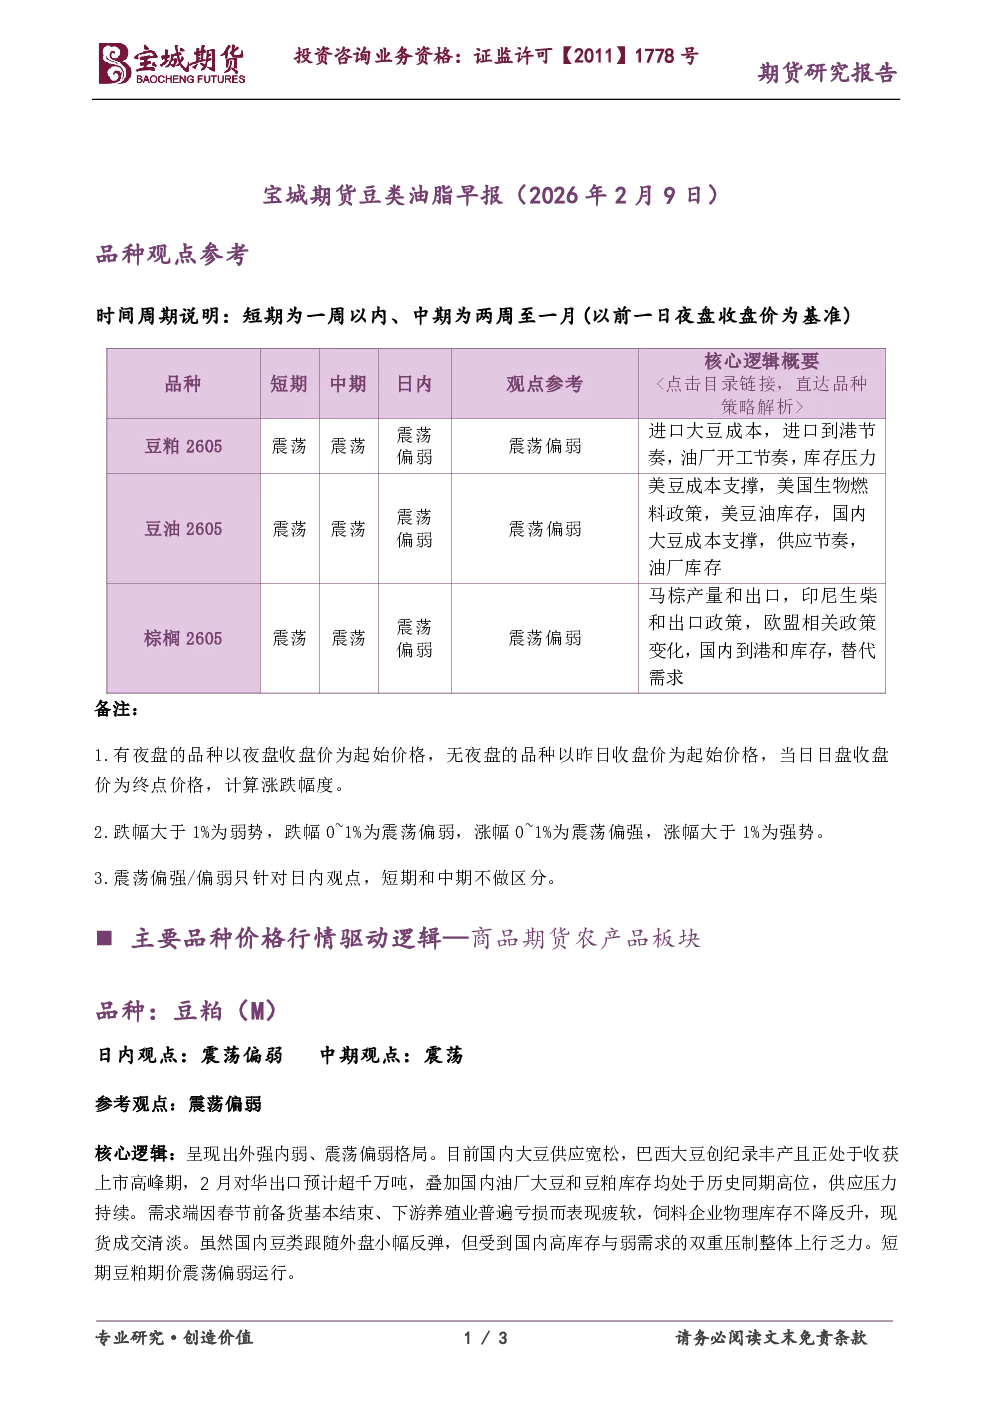
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:外强内弱,震荡偏弱。国内大豆供应宽松,巴西大豆丰产且收获高峰期,2月对华出口预计超千万吨,国内油厂大豆和豆粕库存均处历史高位,供应压力持续。需求端春节前备货结束,养殖业亏损,饲料企业库存不降反升,现货成交清淡。国内豆类虽跟随外盘小幅反弹,但受高库存与弱需求压制,整体上行乏力。短期期价震荡偏弱运行。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:产业链向好预期未改变,价格受支撑。马来西亚减产季,1月产量环比下滑;1月马棕出口强劲,印度进口量大幅攀升。本周MPOB报告或将确认库存由增转降,对马棕价格构成支撑。短期市场在报告前利好预期与整体偏空情绪间摇摆,价格上行动力不足,转为区间宽幅震荡。