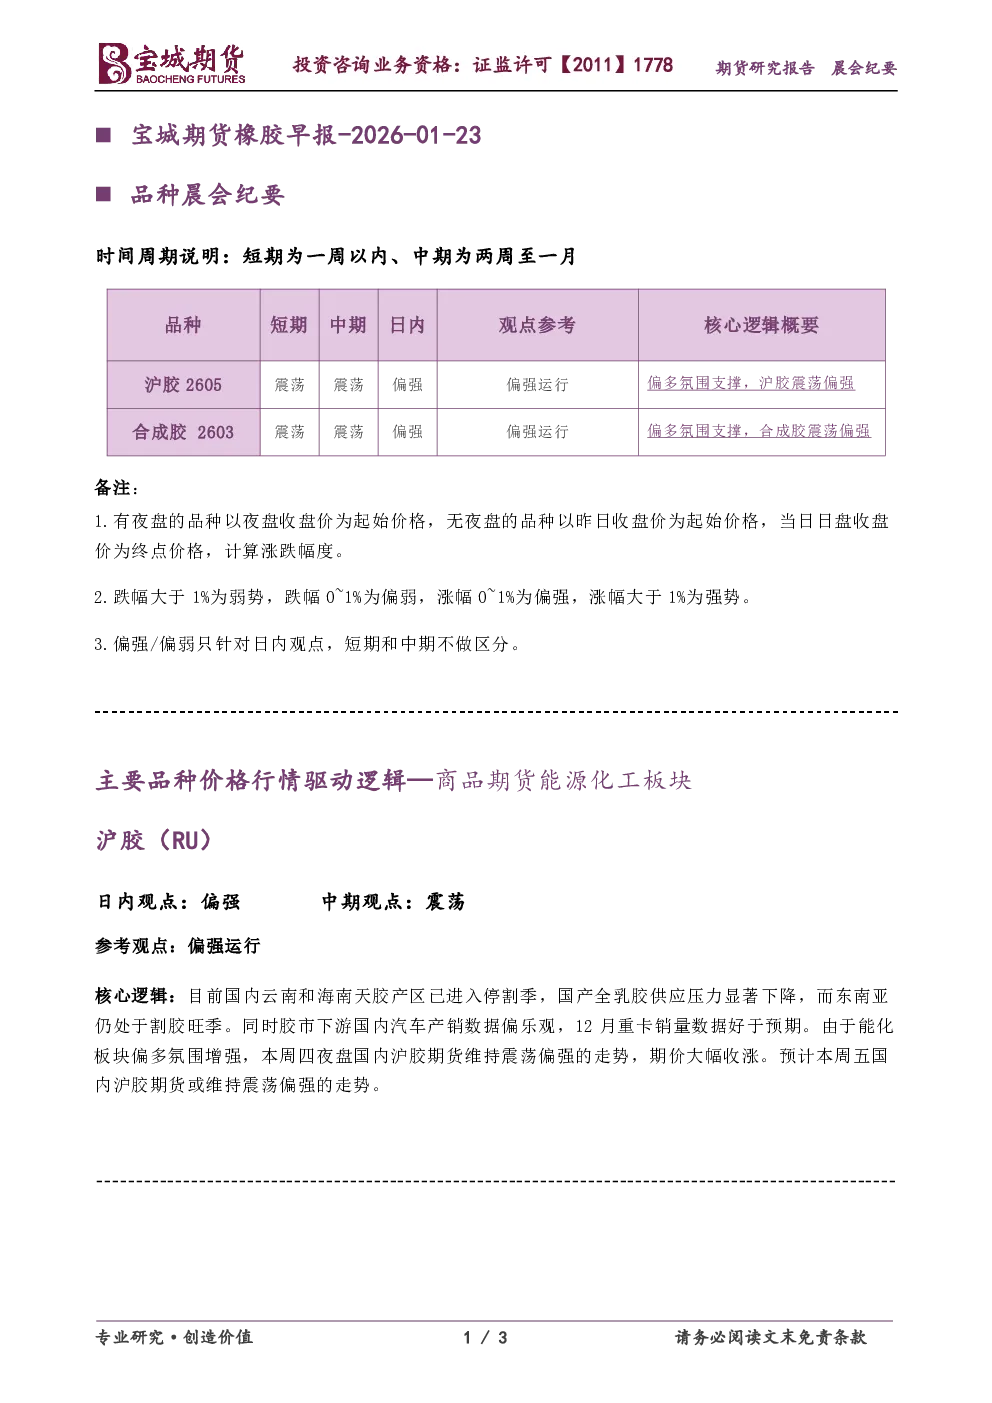
晨会纪要总结
沪胶(RU)
- 日内观点:偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 核心逻辑:
- 国内云南和海南天胶产区进入停割季,国产全乳胶供应压力显著下降;东南亚仍处于割胶旺季。
- 国内汽车产销数据偏乐观,12月重卡销量好于预期。
- 能化板块偏多氛围增强,夜盘沪胶期货维持震荡偏强走势,期价大幅收涨。
- 研究结论:预计本周五国内沪胶期货或维持震荡偏强走势。
合成胶(BR)
- 日内观点:偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 核心逻辑:
- 国内合成橡胶核心原料丁二烯供需趋紧,价格显著上涨;丁二烯占合成橡胶生产成本超70%,国际原油震荡上行带动石脑油价格高位支撑。
- 丁二烯装置开工率下滑至72%,下游橡胶装置开工率维持78%高位,供需错配强化成本上涨预期。
- 东南亚天然橡胶进入减产季,沪胶标胶与合成橡胶价差显著扩大,间接支撑合成橡胶价格中枢上移。
- 研究结论:预计本周五国内合成胶期货或维持震荡偏强走势。