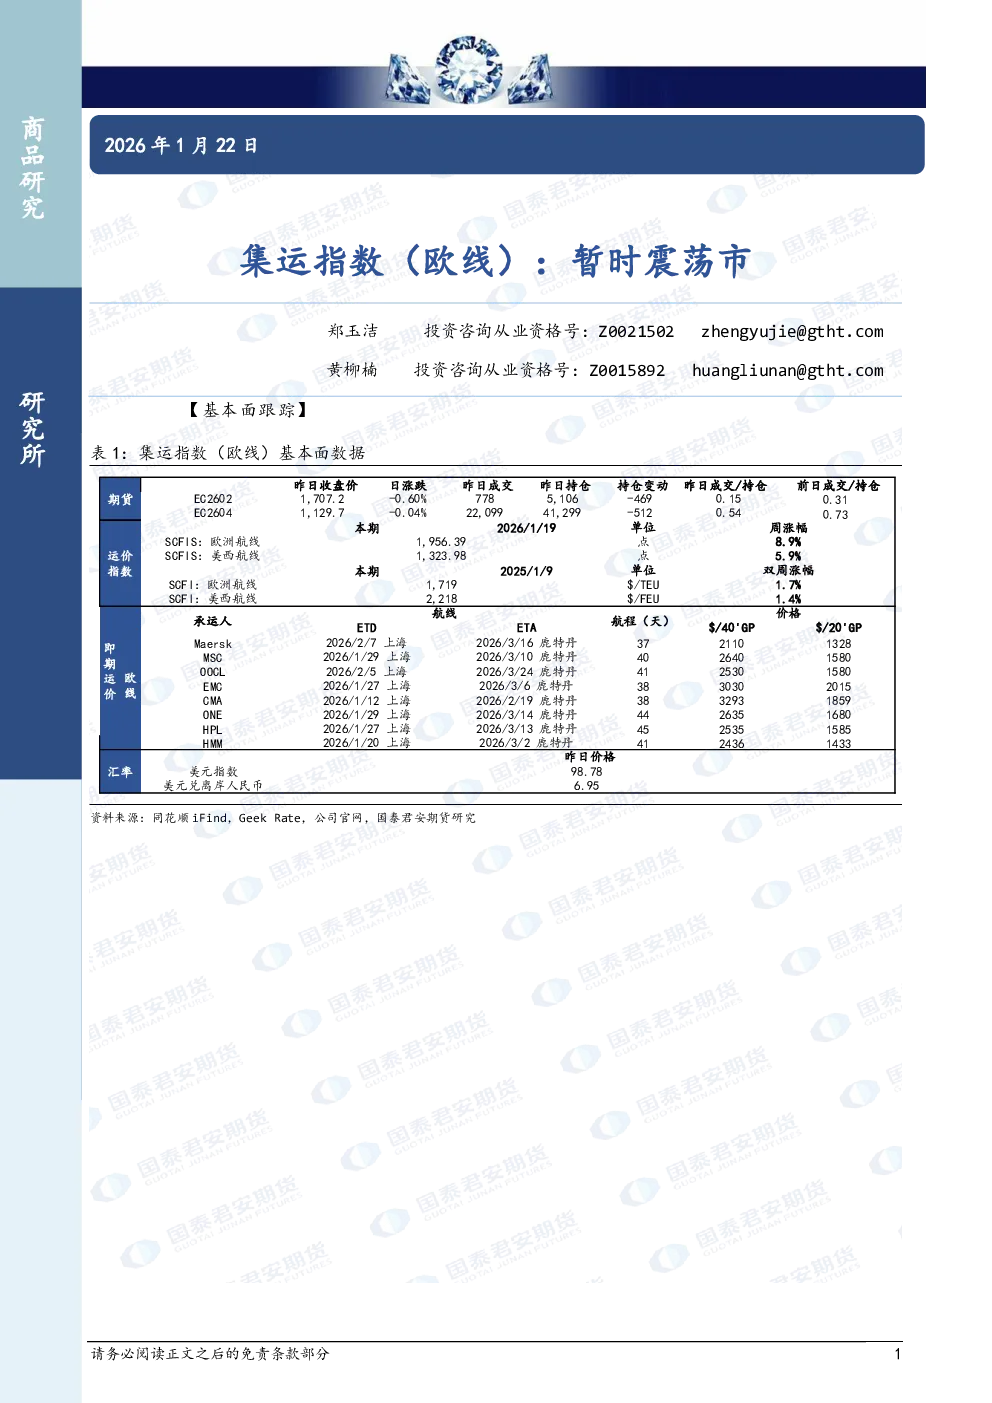
【基本面跟踪】
资料来源:公司官网,国泰君安期货研究
运力端:春节停航主要集中在2月底至3月第一周(第9~10周)。复盘2024~2026年春节前后5周运力分布,2026年春节前、中、后运力均值分别为30.6、23.4、32.2万TEU/周,同比增速分别为-0.1%、9.1%、26.3%,节后运力增速高于节前和节中,节后运力压力相对更大。
【宏观新闻】
- 地缘政治:以色列提高警戒级别,担忧特朗普可能袭击伊朗;沙特等国加入特朗普“和平委员会”;特朗普表示希望不再对伊朗采取行动,但继续对与伊朗开展业务的国家实施关税和制裁。
- 格陵兰岛问题:特朗普表示不会武力夺取格陵兰岛,但丹麦和欧洲方面持观望态度。
【市场表现】
昨日集运指数(欧线)维持震荡,主力2604收于1129.7点,跌0.04%;次主力2606收于1378.0点,涨3.01%。运力端,春节前运力均值30.6万TEU/周,春节中23.4万TEU/周,春节后32.2万TEU/周。
【需求端】
- 政策影响:中国调整光伏、电池产品出口退税政策,自2026年4月1日起全面取消光伏产品退税,电池产品退税由9%降至6%并逐步取消。
- 抢运预期:组件抢出口或导致欧线2~5万TEU运输需求从Q2前置至Q1,欧地航线或有4~7万TEU需求前置。春节前以部分订单出运为主,集中抢运或在2月底至3月发生。
【即期运费】
第4周FAK均值约2600美元/FEU,第5、6周马士基欧基舱价合计下跌约700美元/FEU。马士基第5周开舱2400~2600美元/FEU,第6周2000~2200美元/FEU;OA联盟第4周中枢预计降至2600~2700美元/FEU;PA联盟第4周起对齐2400美元/FEU;MSC 1/15-1/31下调至2640美元/FEU。
【策略建议】
- 2604合约:一季度面临光伏、电池产品抢运利好,但无法扭转3~4月淡季供需弱平衡趋势。未来1~2个月可滚动布空,上方压力位1200~1250点。
- 2606合约:短期受复航节奏影响,若6月来不及复航或相对较好;达飞改道好望角或短线补贴水,中期震荡。以宽幅震荡思路对待。
- 2610合约:上方压力位2510合约交割结算价1161点。马士基MECL复航预期升温,达飞恢复绕航或小幅扰动盘面。空单酌情持有,关注加沙和平谈判及伊朗地缘局势。
【趋势强度】
集运指数(欧线)趋势强度:0(中性)