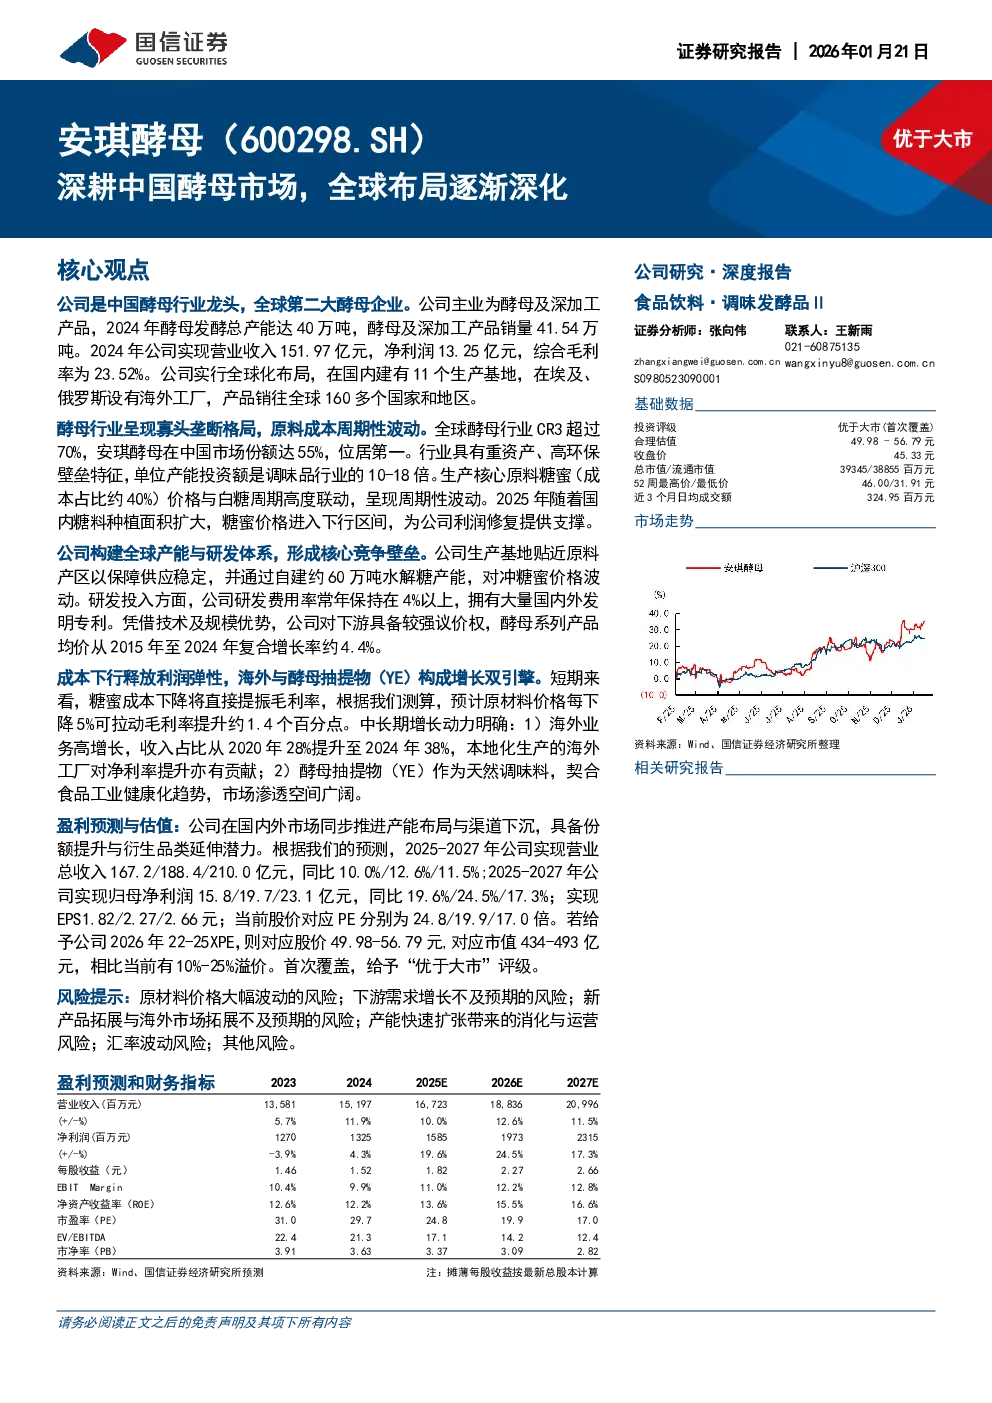
公司是中国酵母行业龙头,全球第二大酵母企业。2024年酵母发酵总产能达40万吨,酵母及深加工产品销量41.54万吨。2024年公司实现营业收入151.97亿元,净利润13.25亿元,综合毛利率为23.52%。公司实行全球化布局,在国内建有11个生产基地,在埃及、俄罗斯设有海外工厂,产品销往全球160多个国家和地区。
酵母行业呈现寡头垄断格局,原料成本周期性波动。全球酵母行业CR3超过70%,安琪酵母在中国市场份额达55%,位居第一。行业具有重资产、高环保壁垒特征,单位产能投资额是调味品行业的10-18倍。生产核心原料糖蜜(成本占比约40%)价格与白糖周期高度联动,呈现周期性波动。2025年随着国内糖料种植面积扩大,糖蜜价格进入下行区间,为公司利润修复提供支撑。
公司构建全球产能与研发体系,形成核心竞争壁垒。公司生产基地贴近原料产区以保障供应稳定,并通过自建约60万吨水解糖产能,对冲糖蜜价格波动。研发投入方面,公司研发费用率常年保持在4%以上,拥有大量国内外发明专利。凭借技术及规模优势,公司对下游具备较强议价权,酵母系列产品均价从2015年至2024年复合增长率约4.4%。
成本下行释放利润弹性,海外与酵母抽提物(YE)构成增长双引擎。短期来看,糖蜜成本下降将直接提振毛利率,根据我们测算,预计原材料价格每下降5%可拉动毛利率提升约1.4个百分点。中长期增长动力明确:1)海外业务高增长,收入占比从2020年28%提升至2024年38%,本地化生产的海外工厂对净利率提升亦有贡献;2)酵母抽提物(YE)作为天然调味料,契合食品工业健康化趋势,市场渗透空间广阔。
根据我们的预测,2025-2027年公司实现营业总收入167.2/188.4/210.0亿元,同比10.0%/12.6%/11.5%;2025-2027年公司实现归母净利润15.8/19.7/23.1亿元,同比19.6%/24.5%/17.3%;实现EPS1.82/2.27/2.66元。参考相对估值法,我们认为公司股票合理估值区间在49.98-56.79元之间,对应26年PE约22-25X,相对于公司目前股价有10%-25%溢价空间。首次覆盖,给予“优于大市”评级。