每日投资策略总结
全球市场观察
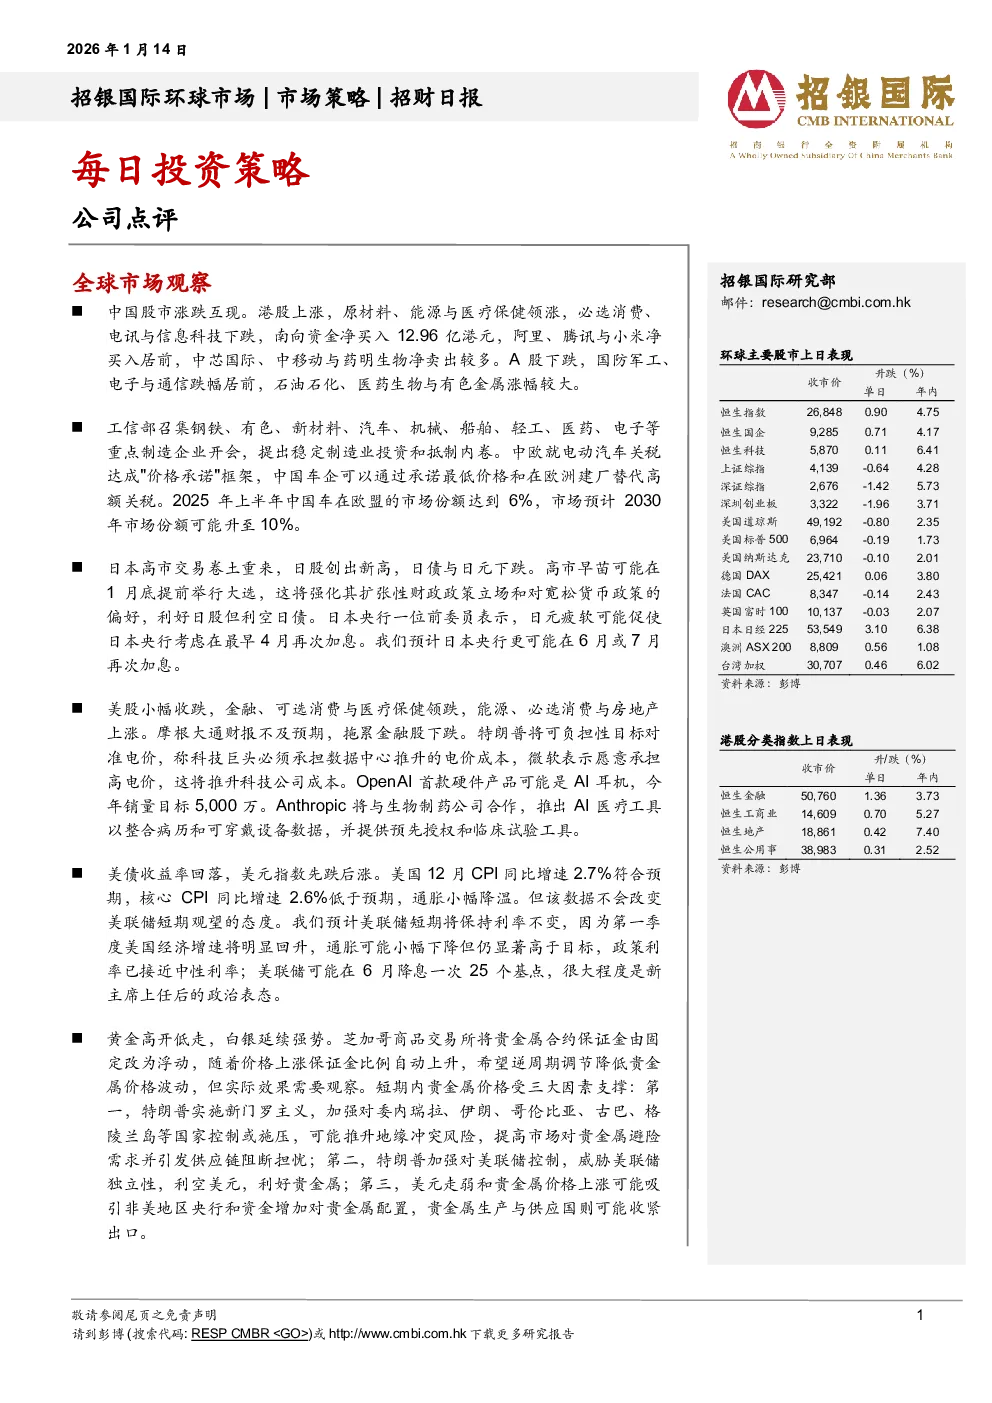
- 中国股市:涨跌互现。港股上涨,原材料、能源与医疗保健领涨,必选消费、电讯与信息科技下跌;南向资金净买入12.96亿港元,阿里、腾讯与小米净买入居前,中芯国际、中移动与药明生物净卖出较多。A股下跌,国防军工、电子与通信跌幅居前,石油石化、医药生物与有色金属涨幅较大。
- 中国政策:工信部召集重点制造企业开会,提出稳定制造业投资和抵制内卷。中欧就电动汽车关税达成“价格承诺”框架,中国车企可通过承诺最低价格和在欧洲建厂替代高额关税。预计2025年上半年中国车在欧盟的市场份额达6%,2030年可能升至10%。
全球市场动态
- 日本市场:高市交易卷土重来,日股创出新高,日债与日元下跌。高市早苗可能在1月底提前举行大选,利好日股但利空日债。日本央行一位前委员表示,日元疲软可能促使日本央行考虑在4月或6月/7月再次加息。
- 美股市场:小幅收跌,金融、可选消费与医疗保健领跌,能源、必选消费与房地产上涨。摩根大通财报不及预期拖累金融股。特朗普将可负担性目标对准电价,微软表示愿意承担高电价。OpenAI首款硬件产品可能是AI耳机,目标销量5000万。Anthropic将与生物制药公司合作推出AI医疗工具。
- 美债与美元:美债收益率回落,美元指数先跌后涨。美国12月CPI同比增速2.7%符合预期,核心CPI同比增速2.6%低于预期,通胀小幅降温。美联储短期将保持利率不变,预计6月降息一次25个基点。
- 贵金属市场:黄金高开低走,白银延续强势。芝加哥商品交易所将贵金属合约保证金由固定改为浮动,希望降低贵金属价格波动。短期内贵金属价格受地缘冲突风险、特朗普对美联储控制以及美元走弱等因素支撑。
- 原油与加密货币:原油价格上涨,因特朗普表示取消与伊朗所有会谈。加密货币迎来补涨,比特币重回年初高点。
公司点评
- 京东(JD US,买入,目标价:46.8美元):4Q25前瞻,业绩因高基数承压,non-GAAP净利润同比大幅下滑96%。电商业务用户补贴加码,外卖业务亏损有望环比收窄。下调2025年营收/non-GAAP净利润预测,目标价下调至46.8美元。维持买入评级。
- 华润万象生活(1209 HK,买入,目标价:53.96港元):FY25业绩前瞻,预计核心净利润同比增10.8%至39亿元。购物中心板块零售额增速预计在20-25%,毛利润贡献占比达60%。住宅板块收入基本持平,基础物管收入同比增8.7%。维持100%派息比例可能性较高,目标价上调至53.96港元。