核心观点与数据
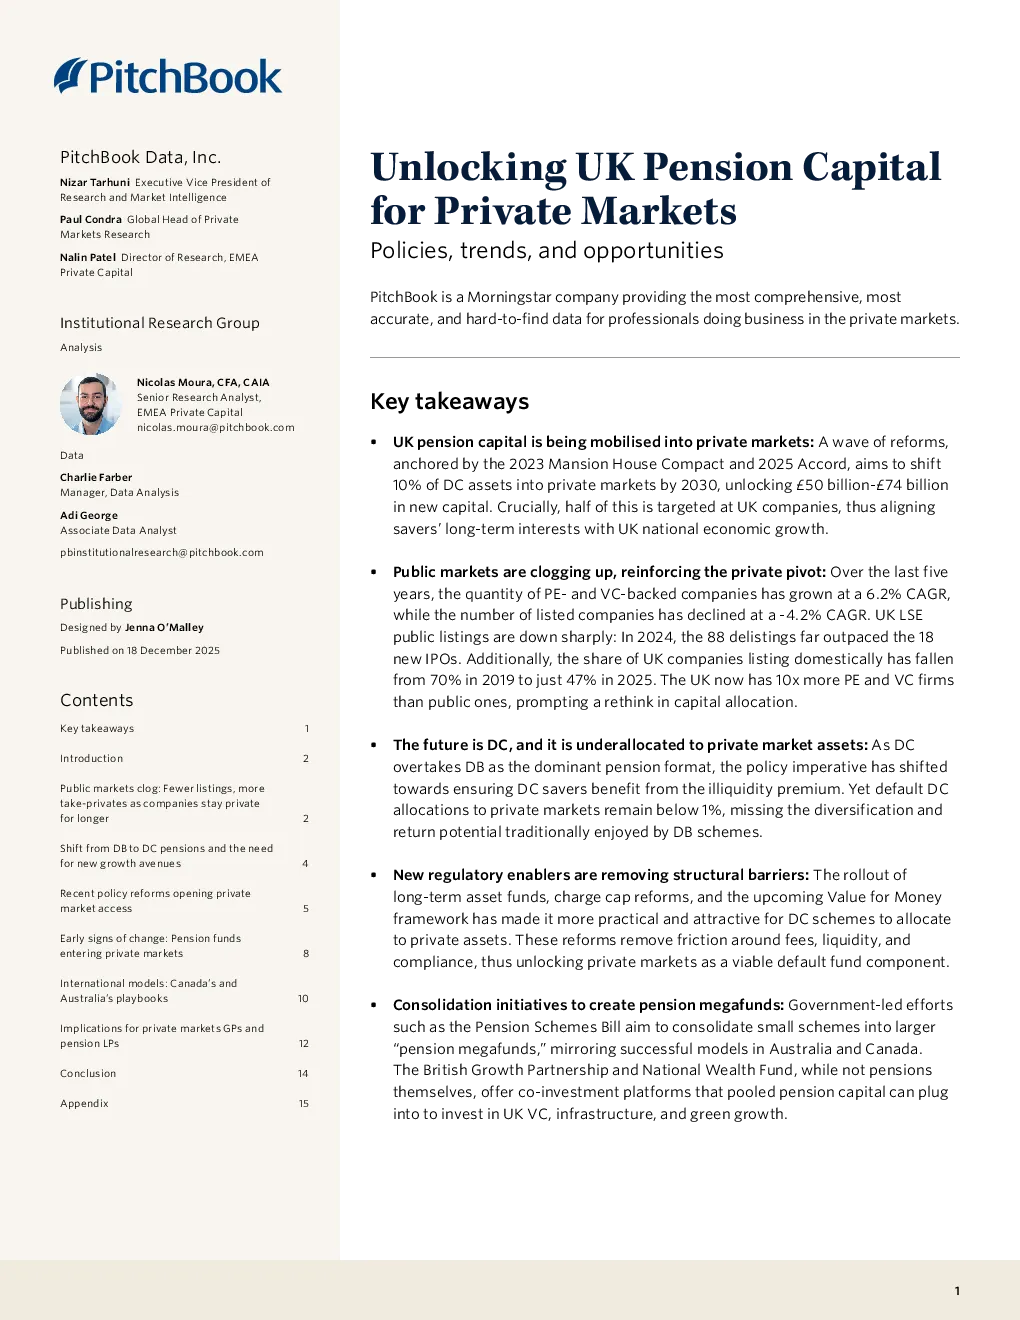
- 英国养老金资本正转向私募市场:一系列改革措施,特别是 2023 年的 Mansion House 协议和 2025 年的 Mansion House 协定,旨在到 2030 年将 10% 的 DC 资产转向私募市场,释放 500 亿至 740 亿英镑的新资本。其中一半将投向英国公司,从而使储户的长期利益与英国国家经济增长保持一致。
- 公共市场受阻,强化私募转向:过去五年,英国私募和风险投资支持的公司数量以 6.2% 的复合年增长率增长,而上市公司数量则以 -4.2% 的复合年增长率下降。2024 年,伦敦证券交易所 (LSE) 的 88 家退市公司远超 18 家新 IPO 公司。此外,英国公司在国内上市的比例已从 2019 年的 70% 下降到 2025 年的 47%。英国现在有 10 倍多的私募和风险投资公司,而不是上市公司,这促使人们重新思考资本配置。
- 未来是 DC,且 DC 对私募资产配置不足:随着 DC 超过 DB 成为主导的养老金形式,政策重点已转向确保 DC 储户受益于流动性溢价。然而,默认 DC 配置到私募市场的比例仍低于 1%,这错失了多元化收益的潜力,而 DB 计划传统上享有这种潜力。
- 新的监管支持正在消除结构性障碍:长期资产基金 (LTAF) 的推出、费用上限改革以及即将推出的“物有所值”框架,使 DC 计划配置到私募资产更加实用和有吸引力。这些改革消除了围绕费用、流动性和合规性的摩擦,从而将私募市场作为可行的默认基金成分解锁出来。
- 整合计划创建养老金超级基金:政府主导的努力,如养老金计划法案,旨在将小方案整合成更大的“养老金超级基金”,借鉴澳大利亚和加拿大的成功模式。英国增长伙伴关系和国家财富基金虽然不是养老金,但它们提供了共同投资平台,可以汇集养老金资本,投资于英国风险投资、基础设施和绿色增长。
改革措施
- Mansion House 协议 (2023):11 家最大的 DC 养老金提供者自愿承诺到 2030 年将至少 5% 的默认基金资产配置到未上市股票,以释放约 500 亿英镑,用于支持高增长公司。
- Mansion House 协定 (2025):17 家最大的工作场所养老金提供者(涵盖 90% 的英国 DC 储户)的目标是将 DC 默认资产中的 10% 配置到私募市场,其中 50% 的投资于英国私募资产。预计到 2030 年,这将释放约 500 亿英镑的资本,其中 250 亿英镑将直接投资于英国公司。
- 长期资产基金 (LTAF) (2021):一种新的基金类别,旨在容纳流动性较低的资产,例如每月或每季度赎回。本质上,该基金类型为 DC 计划和潜在的某些零售投资者提供了一个在受监管基金框架内获得私募市场敞口的途径。
- DC 费用上限改革 (2022):通过将业绩费(附带权益)排除在费用上限之外,消除了 DC 投资于私募股权和风险投资的主要障碍。
- “物有所值”框架 (2028):要求计划评估和报告一系列指标,包括净投资回报率,而不仅仅是费用。
- 整合计划:旨在通过引入更少的默认基金、促进方案合并和实施基于规模的激励措施来减少 DC 领域的碎片化。
- 私募间歇性证券和资本市场交易系统 (PISCES) (2025):允许交易私人公司股份(一个“英国纳斯达克私募市场”的概念)。
- 英国增长伙伴关系 (2024):政府设立的英国增长基金,旨在将长期英国养老金资本引导至英国基于风险的公司。
- 国家财富基金 (2024):政府设立的基金,旨在通过机构投资者(包括养老金计划)进行共同投资,以促进对战略性英国部门的投资。
国际模式
- 加拿大模式:加拿大的大型公共养老金计划以其对私募市场的重大配置和直接投资方法而闻名。加拿大成功的关键因素包括规模、内部专业知识、治理和独立性、直接投资和合伙模式以及整体投资组合方法。
- 澳大利亚超级基金:澳大利亚的养老金系统(超级养老金系统)是另一个相关的比较对象。与英国一样,澳大利亚从 DB 转向 DC,现在几乎所有养老金都是 DC。然而,与英国不同,澳大利亚的 DC 基金(称为超级基金)多年来一直积极投资于私募市场。
对私募市场 GP 和养老金 LP 的影响
- 对私募市场基金管理人 (GP) 的意义:政策转变代表了对私募股权、风险投资、私募信贷和基础设施管理人的巨大机遇。英国养老金基金,尤其是 DC 计划,在大多数私募基金中的代表性不足。GP 需要调整其费用结构或流动性条款,并证明其投资的价值。
- 对养老金计划和受托人的意义:DC 提供商需要应对实施这些私募市场配置的实际和受托责任挑战。关键考虑因素包括流动性管理、治理和专业知识、成本和费用透明度以及同业压力和基准。
结论
英国的私募市场推动,由 Mansion House 协议/协定等政策举措推动,并由 LTAF 等新工具支持,代表着该国金融格局的一个转折点。在几十年的英国养老金资本基本上没有参与风险投资、增长股权和其他流动性经济增长引擎之后,我们正见证着一个新时代的开始,在这个时代,退休储蓄和私营企业更加紧密地联系在一起。如果成功,这种转变不仅将通过对储户潜在的高回报和更多元化的投资组合有利,还将通过为推动创新和生产力的企业和项目注入活力,从而促进英国经济。