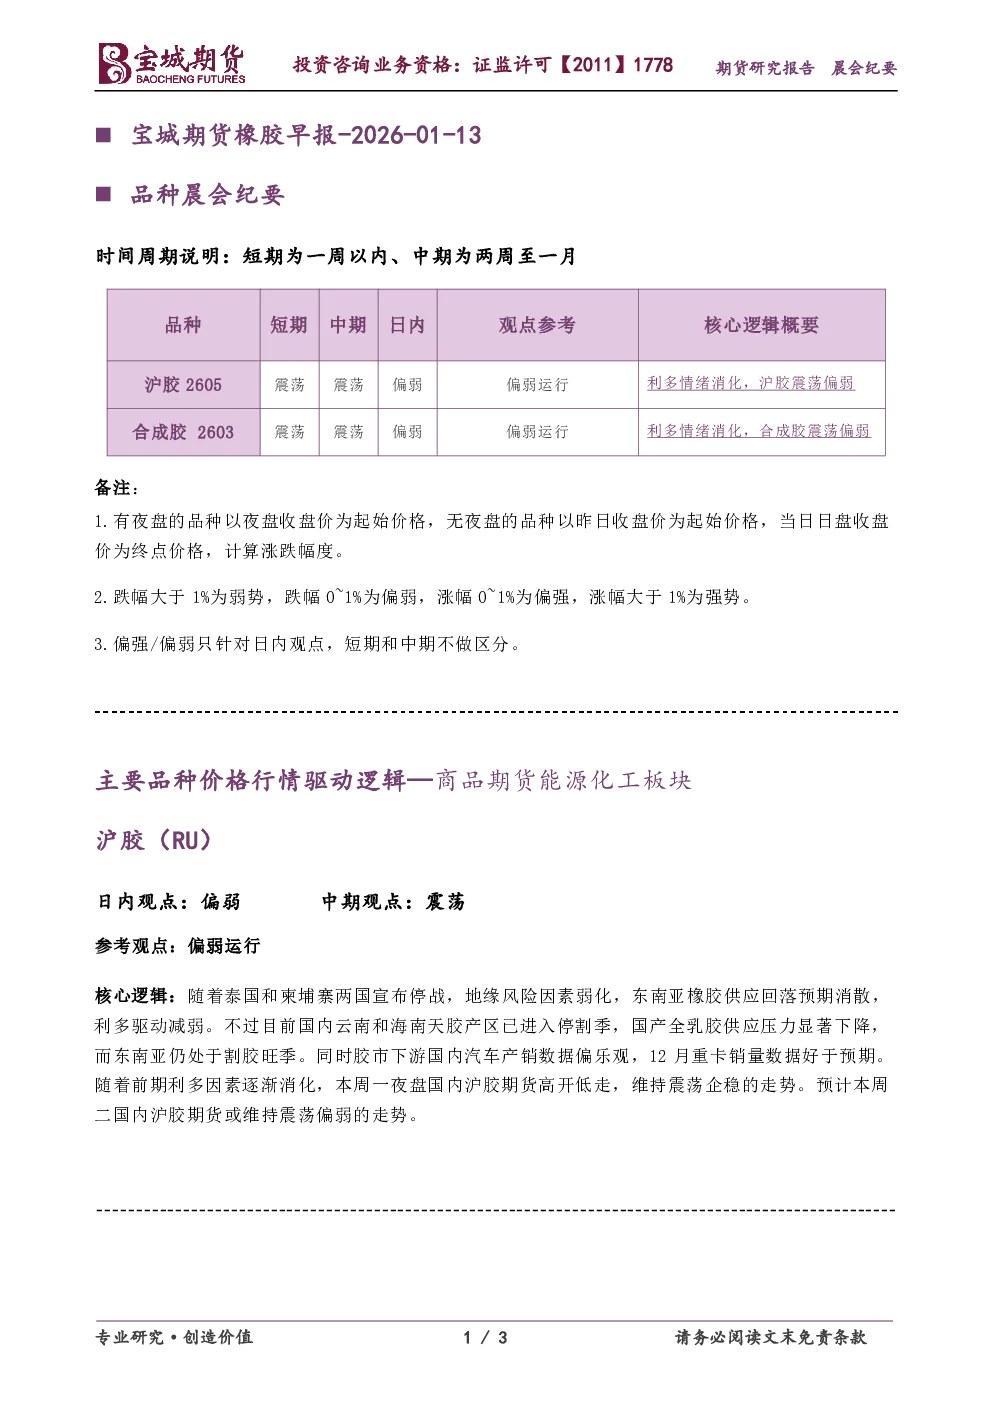
沪胶(RU)
- 日内观点:偏弱
- 中期观点:震荡
- 核心逻辑:泰国和柬埔寨停战导致地缘风险因素弱化,东南亚橡胶供应回落预期消散,利多驱动减弱。国内云南和海南天胶产区进入停割季,国产全乳胶供应压力下降,而东南亚仍处于割胶旺季。下游国内汽车产销数据偏乐观,12月重卡销量好于预期。前期利多因素消化后,沪胶期货高开低走,维持震荡企稳。预计本周二维持震荡偏弱走势。
合成胶(BR)
- 日内观点:偏弱
- 中期观点:震荡
- 核心逻辑:北方货源流通量偏紧及下游补货需求导致丁二烯现货价格大幅上涨,原料成本上涨挤压合成胶厂家利润,部分装置降负或停产,供应预期下降。国内汽车产销数据乐观,12月重卡销量好于预期,叠加沪胶期货震荡偏强,间接支撑合成胶期货。前期利多因素消化后,合成胶期货高开低走,维持震荡偏弱。预计本周二维持震荡偏弱走势。
仅供参考,不构成任何投资建议