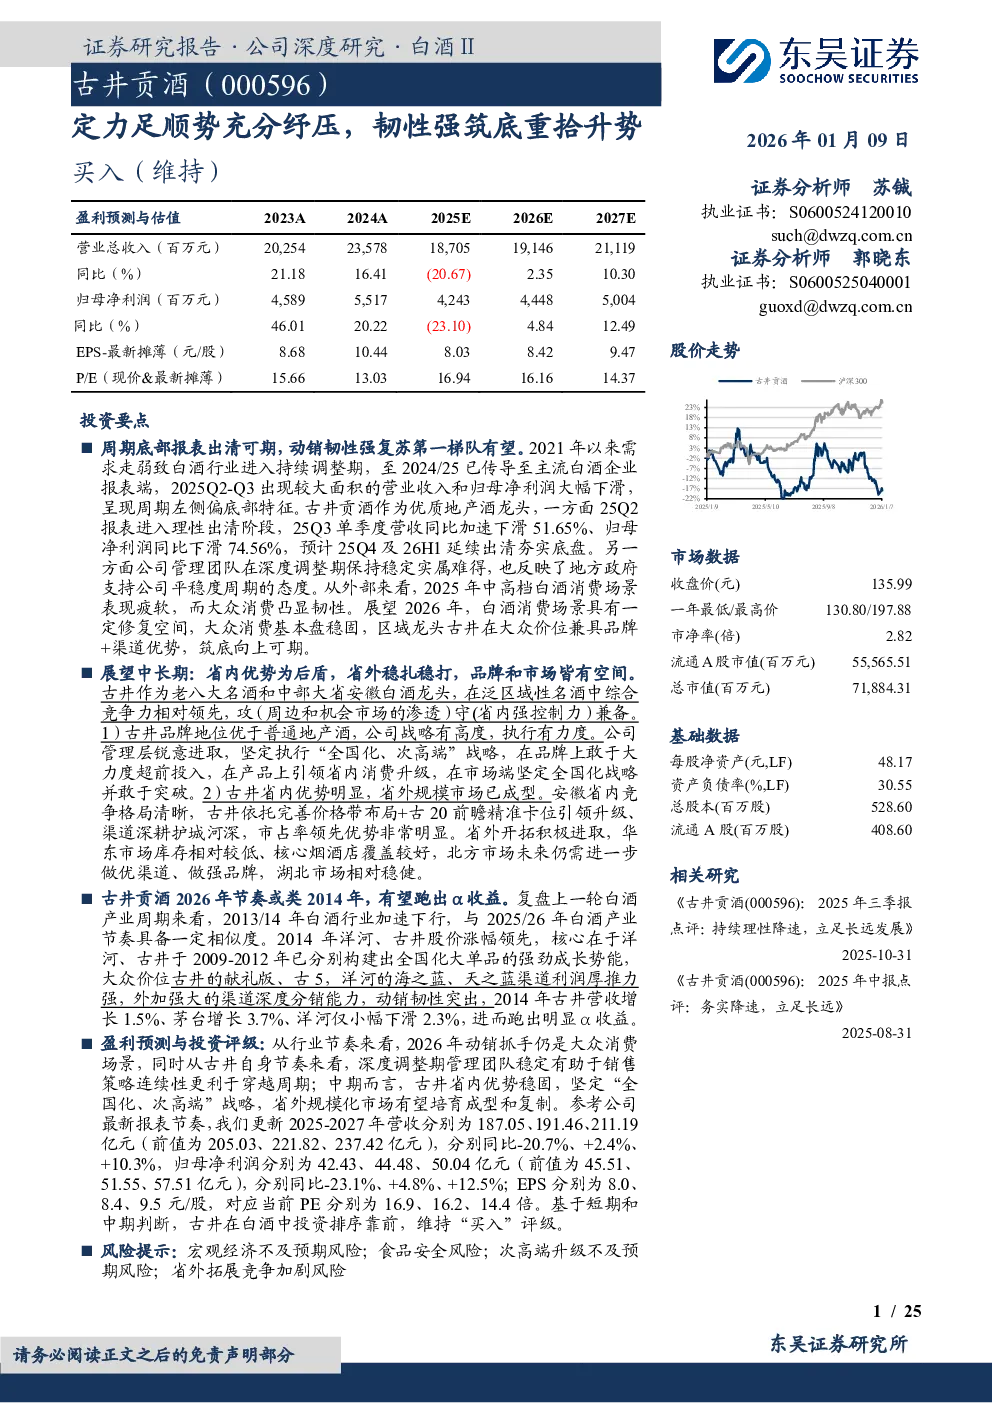
核心观点与关键数据
- 行业周期与公司表现:2021年以来白酒行业进入持续调整期,2025Q2-Q3主流白酒企业报表端出现较大面积营收和净利润下滑,呈现周期左侧偏底部特征。古井贡酒作为优质地产酒龙头,2025Q2转向理性出清,25Q3单季度营收同比下滑51.65%,归母净利润下滑74.56%,预计25Q4及26H1延续出清夯实底盘。
- 管理团队与稳定性:古井贡酒管理团队在深度调整期保持稳定,反映了地方政府支持公司平稳度周期的态度。董事长梁金辉经验丰富,带领企业实现跨越式发展。
- 消费场景与动销韧性:2025年白酒消费场景中,商务消费疲软,大众消费凸显韧性。展望2026年,白酒消费场景有一定修复空间,大众消费基本盘稳固,古井在大众价位兼具品牌和渠道优势,筑底向上可期。
竞争优势与市场地位
- 品牌与产品:古井贡酒作为老八大名酒和安徽白酒龙头,品牌地位优于普通地产酒。公司坚定执行“全国化、次高端”战略,聚焦打造次高端古20+,以高带低协同效应显现。古20聚焦政商务和礼品场景,古16聚焦省内高端宴席,古8聚焦大众价位升级。
- 渠道:省内依托深度分销,省外依托实力大商。省内采取厂商“1+1”深度分销模式,“三通工程”实现小区域高占有;省外通过高利润驱动打开拓展空间,灵活依托大商保障渠道运作效用最大化。
- 省内市场:安徽白酒消费总体活跃,古井优势地位明显,CR3合计市占率达到57%。古井依托古20+引领升级,渠道深耕稳扎稳打,预计未来献礼/古5保持相对平稳,古8/古16维持稳健增长,古20/古30以品牌为先。
- 省外市场:古井省外积极进取,规模省区市场已然成型。华东市场库存相对较低、核心烟酒店覆盖较好,北方市场未来仍需进一步做优渠道、做强品牌,湖北市场相对稳健。
投资逻辑与结论
- 2026年节奏类比2014年:复盘上一轮白酒产业周期,2013/14年白酒行业加速下行,与2025/26年白酒产业节奏具备一定相似度。2014年洋河、古井股价涨幅领先,核心在于其于2009-2012年已构建出全国化大单品的强劲成长势能,大众价位渠道利润厚推力强,动销韧性突出。
- 盈利预测与投资评级:预计公司2025-2027年营收分别为187.05、191.46、211.19亿元,同比-20.7%、+2.4%、+10.3%;归母净利润分别为42.43、44.48、50.04亿元,同比-23.1%、+4.8%、+12.5%。EPS分别为8.0、8.4、9.5元/股,对应当前PE分别为16.9、16.2、14.4倍。基于短期和中期判断,古井在白酒中投资排序靠前,维持“买入”评级。
风险提示
- 宏观经济不及预期风险
- 食品安全风险
- 次高端升级不及预期风险
- 省外拓展竞争加剧风险