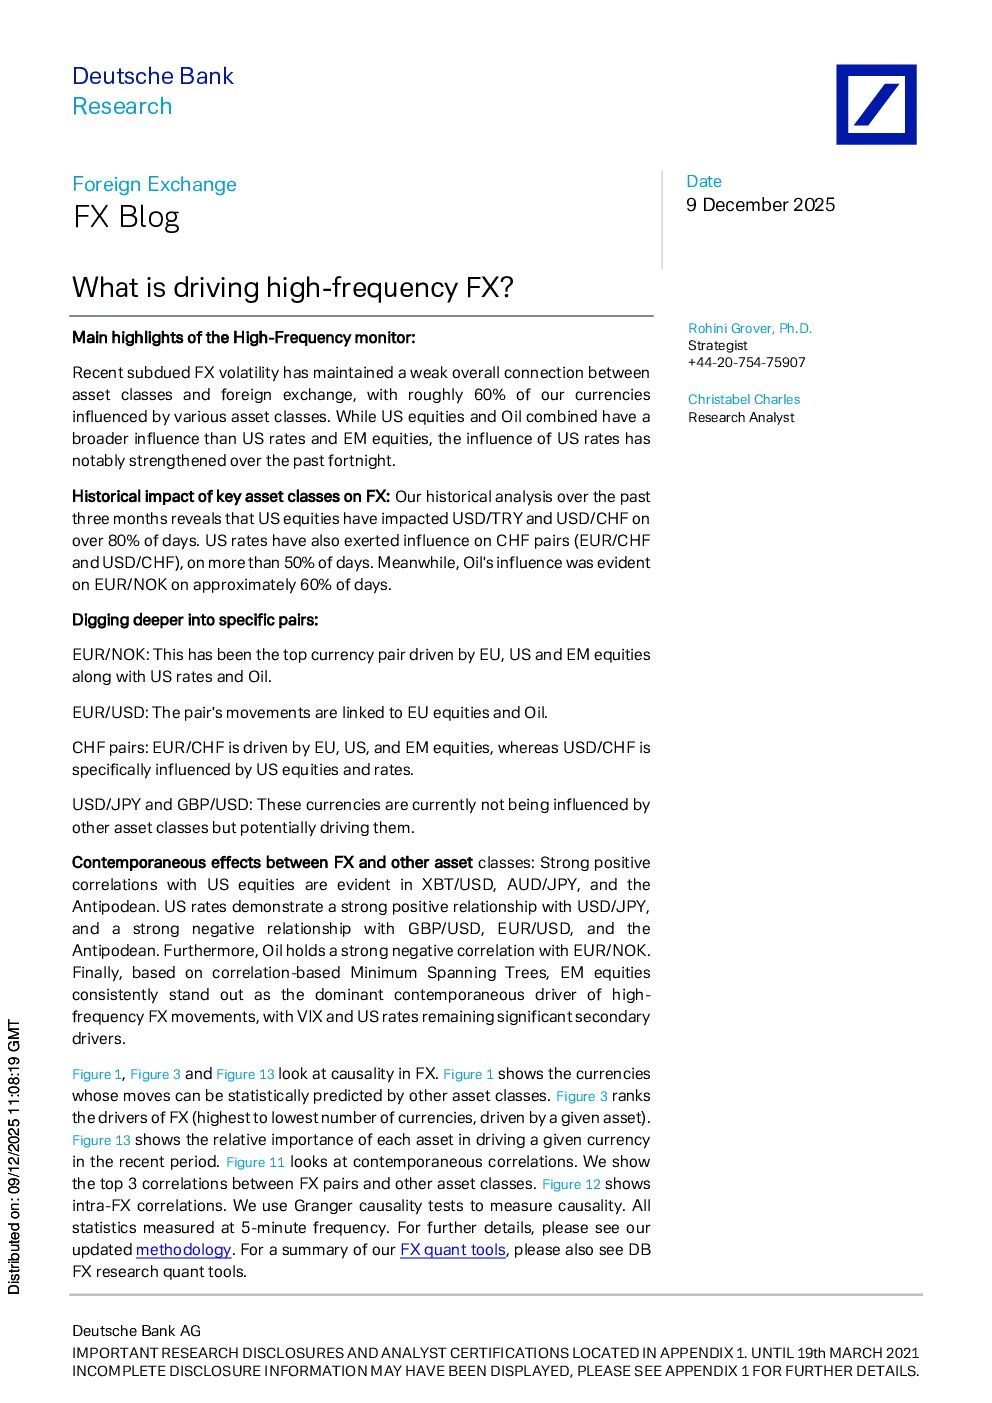
核心观点与关键数据
- 外汇高频波动驱动因素:近期外汇市场波动性 subdued,资产类别与外汇之间的关联性较弱,约 60% 的货币受其他资产类别影响。美国股市和原油的综合影响力大于美国利率和新兴市场股市,但美国利率在过去两周的影响力显著增强。
- 历史影响分析:过去三个月的历史分析显示,美国股市对 USD/TRY 和 USD/CHF 的影响超过 80%;美国利率对 CHF 对(EUR/CHF 和 USD/CHF)的影响超过 50%;原油对 EUR/NOK 的影响约 60%。
- 具体货币对分析:
- EUR/NOK:受欧盟、美国和新兴市场股市以及美国利率和原油共同驱动,是主要受影响的货币对。
- EUR/USD:受欧盟股市和原油影响。
- CHF 对:EUR/CHF 受欧盟、美国和新兴市场股市驱动;USD/CHF 受美国股市和利率驱动。
- USD/JPY 和 GBP/USD:目前不受其他资产类别影响,但可能驱动其他资产类别。
- 外汇与其他资产类别的同时效应:
- 美国股市与 XBT/USD、AUD/JPY 和澳元呈强正相关。
- 美国利率与 USD/JPY 呈强正相关,与 GBP/USD、EUR/USD 和澳元呈强负相关。
- 原油与 EUR/NOK 呈强负相关。
- 基于相关性最小生成树的分析显示,新兴市场股市是高频外汇波动的主要同时驱动因素,VIX 和美国利率是重要的次要驱动因素。
研究结论
- 主要驱动因素:新兴市场股市对高频外汇波动的影响最为显著,其次是 VIX 和美国利率。
- 资产类别关联性:美国股市对部分货币对有较强影响力,美国利率对 CHF 对和 USD/JPY 有较强影响力,原油对 EUR/NOK 有一定影响力。
- 市场动态:外汇市场波动性近期有所减弱,但资产类别之间的关联性仍然存在,美国利率的影响力有所提升。
研究方法
- 数据分析频率:5 分钟频率。
- 分析方法:历史分析、相关性分析、最小生成树分析、格兰杰因果检验。
数据来源
- Deutsche Bank Research
- EBS
- Reuters