核心观点
行业评级:看好
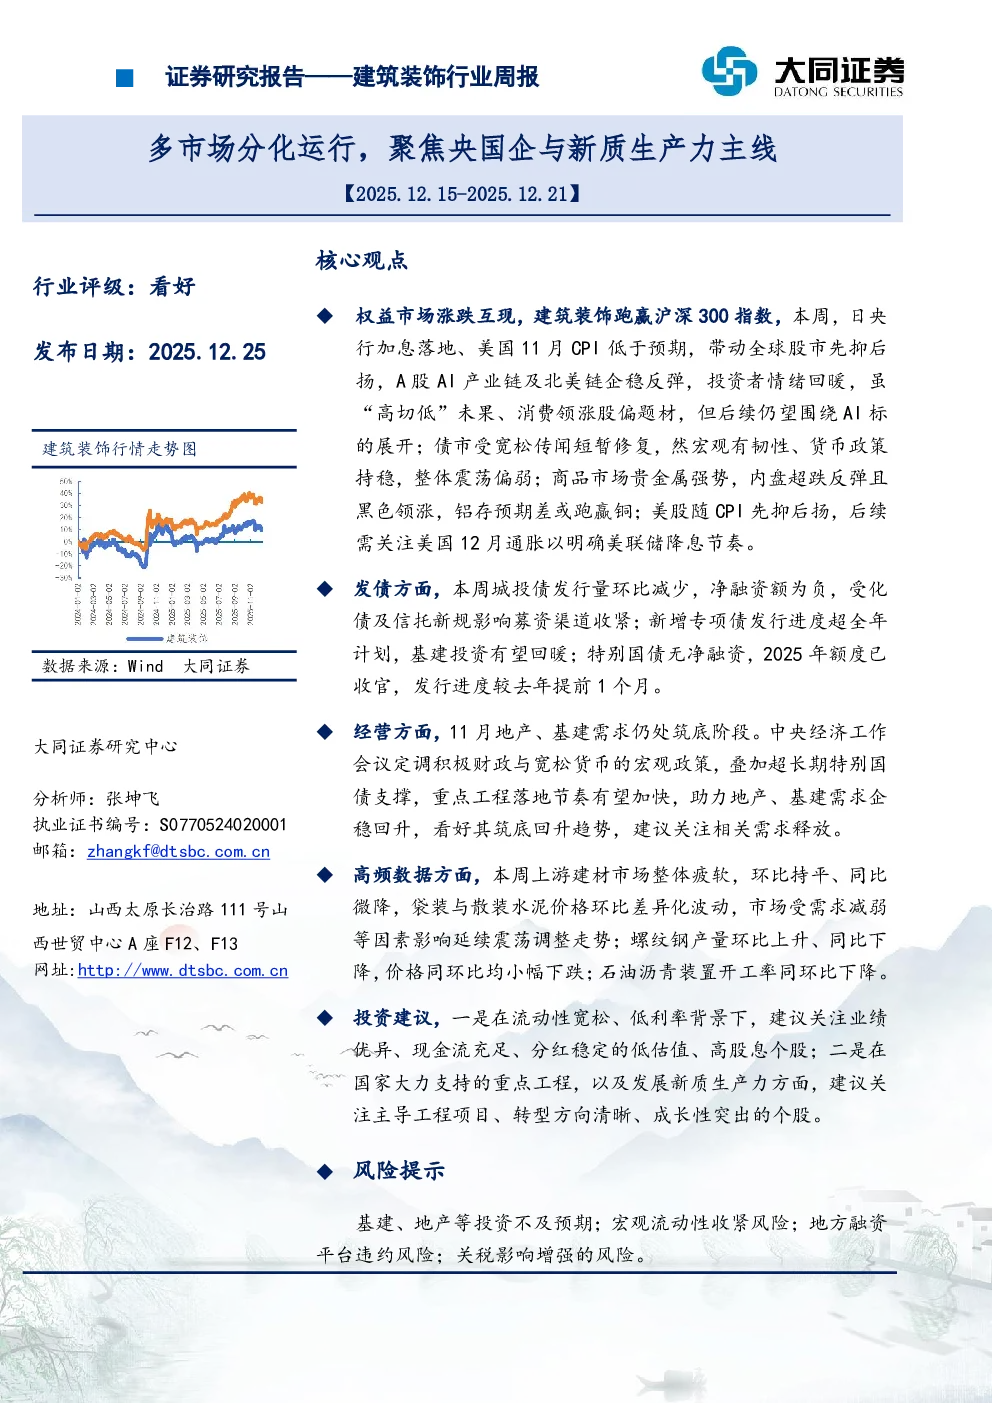
- 权益市场涨跌互现,建筑装饰跑赢沪深300指数。日央行加息落地、美国11月CPI低于预期带动全球股市反弹,A股AI产业链及北美链企稳,投资者情绪回暖。虽“高切低”未果,消费领涨股偏题材,但后续仍望围绕AI标的展开。
- 债市受宽松传闻短暂修复,但宏观有韧性、货币政策持稳,整体震荡偏弱。
- 商品市场贵金属强势,内盘超跌反弹且黑色领涨,铝存预期差或跑赢铜。美股随CPI先抑后扬,后续需关注美国12月通胀以明确美联储降息节奏。
发债情况
- 城投债发行量环比减少,净融资额为负,受化债及信托新规影响募资渠道收紧。
- 新增专项债发行进度超全年计划,基建投资有望回暖。特别国债无净融资,2025年额度已收官,发行进度较去年提前1个月。
经营情况
- 11月地产、基建需求仍处筑底阶段。中央经济工作会议定调积极财政与宽松货币,叠加超长期特别国债支撑,重点工程落地节奏有望加快,助力地产、基建需求企稳回升。看好其筑底回升趋势,建议关注相关需求释放。
- 新房成交面积和二手房成交套数环比增加,但同比下降明显,房地产止跌信号显现但压力仍存。
高频数据
- 上游建材市场整体疲软,水泥发运率环比持平、同比微降,袋装与散装水泥价格环比差异化波动。
- 螺纹钢产量环比上升、同比下降,价格同环比均小幅下跌。石油沥青装置开工率同环比下降。
投资建议
- 流动性宽松、低利率背景下,建议关注业绩优异、现金流充足、分红稳定的低估值、高股息个股。
- 国家大力支持的重点工程及发展新质生产力方面,建议关注主导工程项目、转型方向清晰、成长性突出的个股。
行业估值
- 建筑装饰行业PE(TTM)12.50倍,PB(LF)0.78倍,均位于偏低位置,全行业排名靠后。动态股息率2.39%,略不及沪深300和银行。
发债数据跟踪
- 城投债:发行量环比减少,净融资额为负,资金净回笼。化债政策持续加码,城投债更多用于借旧还新。
- 新增专项债:发行热度高,全年发行进度达104.36%,基建投资有望回暖。
- 特别国债:2025年额度已收官,发行进度提前1个月。
投资数据跟踪
- 1-11月固定资产投资完成额同比-2.6%,增速持续下降。基建投资完成额同比0.13%,增速收窄。
经营数据跟踪
- 建筑业PMI微增,新接订单数量增加,企业对后续需求修复信心增强。
- 房地产市场止跌信号显现,新房成交面积环比增加,二手房成交套数环比增加但同比下降。
高频数据跟踪
- 水泥发运率环比持平、同比微降,袋装水泥价格环比下降,散装水泥价格环比上涨。
- 螺纹钢产量环比上升、同比下降,价格同环比均下降。石油沥青装置开工率下降。
重要事件
- 国家统计局发布1-11月固定资产投资数据,同比-2.6%,民间投资降5.3%。
- 二连浩特铁路口岸中欧班列通行量创新高。
- 国家开发银行要求配合宏观调控,支持扩大内需、科技创新等领域。
风险提示
- 基建、地产投资不及预期;宏观流动性收紧风险;地方融资平台违约风险;关税影响增强的风险。