核心观点与关键数据
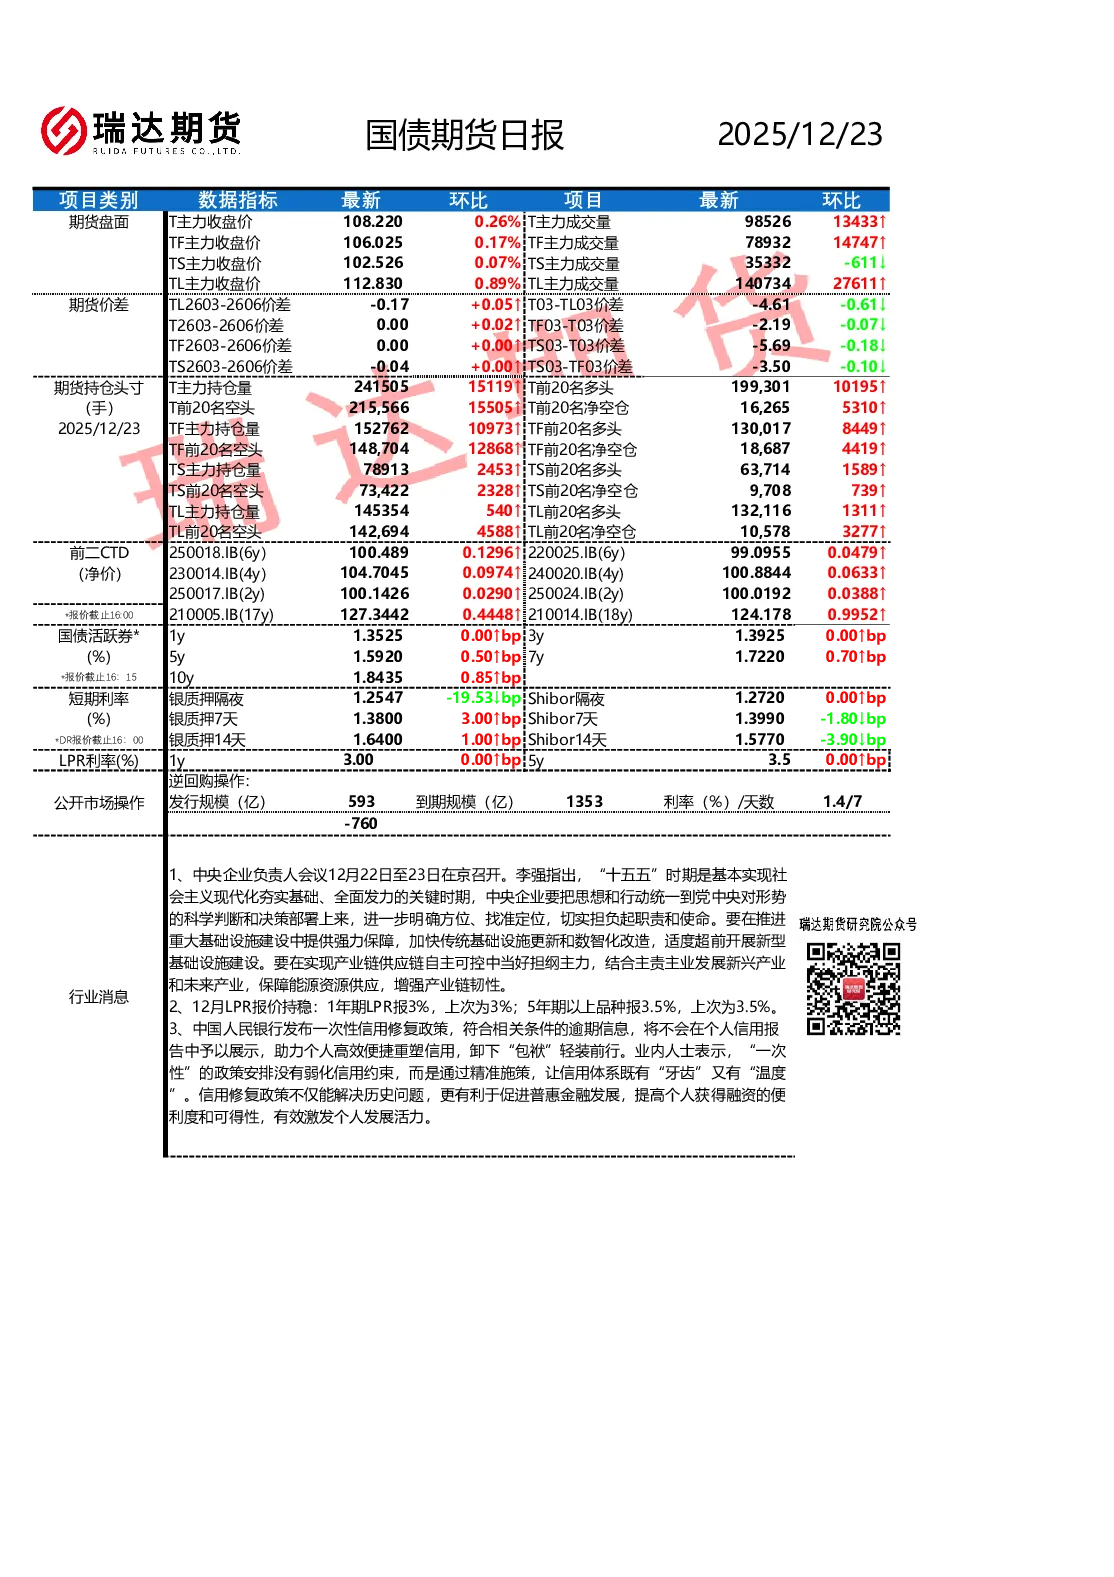
国债期货市场近期表现强劲,主要受基本面外需改善和政策预期驱动。国债现券收益率集体走强,1-7年期到期收益率下行约0.95-2.0bp,10年期和30年期分别下行0.65、1.75bp至1.84%、2.22%。国债期货主力合约集体上涨,TS、TF、T、TL分别上涨0.07%、0.17%、0.26%、0.89%。
市场动态
- 期货盘面:T主力收盘价108.22,环比上涨0.26%;成交量9852万手。TF主力收盘价106.02,环比上涨0.17%;成交量7893万手。TS主力收盘价102.50,环比上涨0.60%;成交量3533万手。TL主力收盘价112.80,环比上涨0.89%;成交量14073万手。
- 期货价差:TL2603-2606价差收窄0.17bp至-0.17,T03-TL03价差扩大0.61bp至-4.61。
- 期货持仓:T主力持仓量2415万手,前20名净空仓5310手;TF主力持仓量1527万手,前20名净空仓4419手;TS主力持仓量789万手,前20名净空仓739手;TL主力持仓量1453万手,前20名净空仓3277手。
- 国债活跃券:1年期收益率1.3525%,3年期1.3925%,5年期1.5920%,7年期1.7220%,10年期1.8435%,30年期2.2200%。
- 短期利率:银质押隔夜1.2547%,Shibor隔夜1.2720%;银质押7天1.3800%,Shibor7天1.3990%;银质押14天1.6400%,Shibor14天1.5770%。
- LPR利率:1年期3%,5年期3.50%,均持稳。
- 公开市场操作:12月逆回购发行593亿,到期1353亿,利率1.4%,净回笼760亿。
政策与基本面
- 中央企业负责人会议:李强强调“十五五”时期需推进重大基础设施建设和产业链供应链自主可控,释放积极政策信号。
- 金融数据:11月社融增量超预期,但信贷走弱,居民贷款拖累明显,M1-M2剪刀差走阔。
- 通胀数据:11月CPI同比上涨0.7%,PPI同比降幅扩大。
- 海外数据:美国11月核心CPI同比增长2.6%,非农就业超预期但失业率上升。
研究结论
12月中央经济工作会议与政治局会议释放积极信号,政策方向明确且资金面宽松,市场情绪边际缓和。短债流动性支撑下长端利率同步下行,预计利率震荡下行。需关注12月23日美国第三季度核心PCE物价指数和实际GDP数据。
风险提示
市场有风险,投资需谨慎!