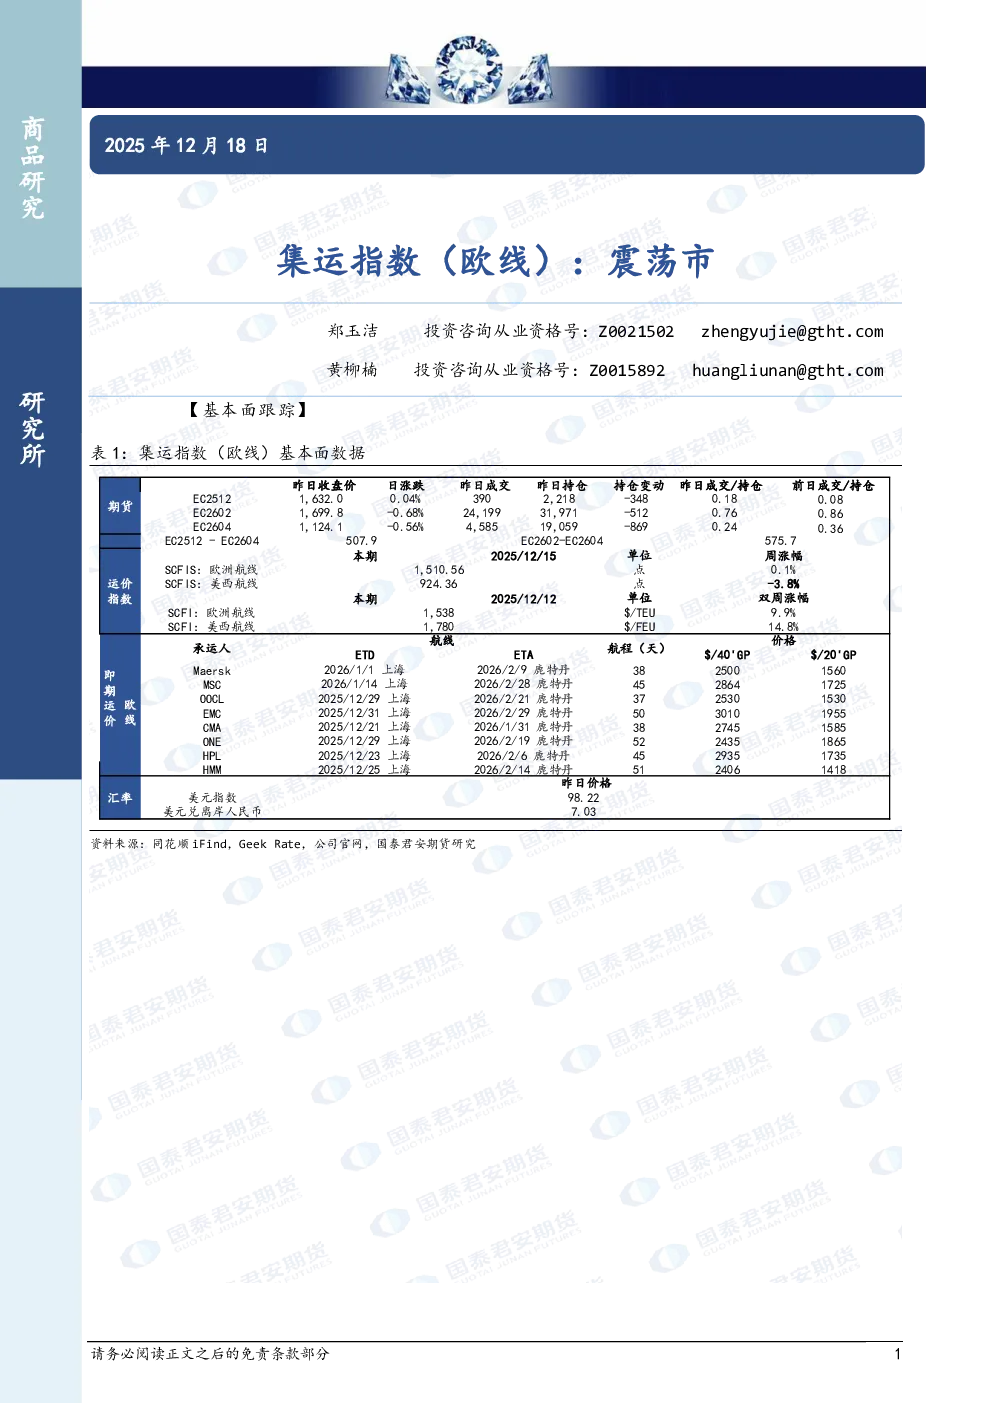
【基本面跟踪】
资料来源:公司官网,国泰君安期货研究
注:2026年1、2月待定航次未计入运力统计
【宏观新闻】(资料来源:金十数据、财联社、央视)
- 以军称“误击”加沙城,以军发表声明称发射的迫击炮弹偏离目标落入加沙城,造成人员受伤,已展开调查。
- 白宫官员:特朗普尚未就新的俄罗斯制裁作出决定。
- 伊朗:美国不理解谈判是平等对话,伊朗外长阿拉格齐表示美国在谈判中背信弃义,德黑兰已准备好继续谈判但要求美国改变做法。
【市场分析】
昨日,集运指数(欧线)震荡运行。马士基英国港口开舱价好于预期,但鹿特丹港开舱价低于预期。主力2602合约减仓512手,收于1699.8点,跌幅0.68%;次主力2604合约减仓869手,收于1124.1点,跌幅0.56%。
即期运费方面,MSC率先开出1月上旬报价,报2840美元/FEU,环比上调200美元/FEU。MSK 1月第1周上海-鹿特丹开舱价报至2500$/大柜,环比52周上调200美元/FEU。预计PA联盟1月第1周或跟随MSC涨200美元/FEU,落地价格位于2600美元/FEU上下,线下或辅以SPOT;OA联盟报价或位于2800~3000美元/FEU区间,涨幅300~500美元/FEU;1月第1周运价中枢位于2700-2800美元/FEU区间。
运力端,1月周均运力从32.7万TEU/周下修至31.8万TEU/周(未计入3艘待定航次),预计待定航次大概率空班,1月周均运力与8月和12月持平。周度供应端压力集中在1月第二周33.2万TEU,其余周运力在29.9-31.5万TEU区间。2月目前包含3艘空班、9艘待定,周均运力27.8万TEU/周(未计入待定航次),后续需等待船司春节期间停航计划。
需求端,月底船司基本能装满,欧系船司延续爆舱态势。1月为农历年货量峰值,1月第1周订舱偏慢,或与长协谈判未结束、BCO/NVO hold货有关。
【研究结论】
对于2602合约,中期来看,1月初运价中枢或在2700-2800美元/FEU上下;1月下旬运价走势取决于春节前出口需求和2月空班力度,存在较大不确定性。大逻辑上,02比拼的是运价高度、拐点时间及后续跌价速率。
对于2604合约,逢高空配的胜率相对更高;底部空间打开取决于船司复航进度。
【趋势强度】
集运指数(欧线)趋势强度:0(弱)