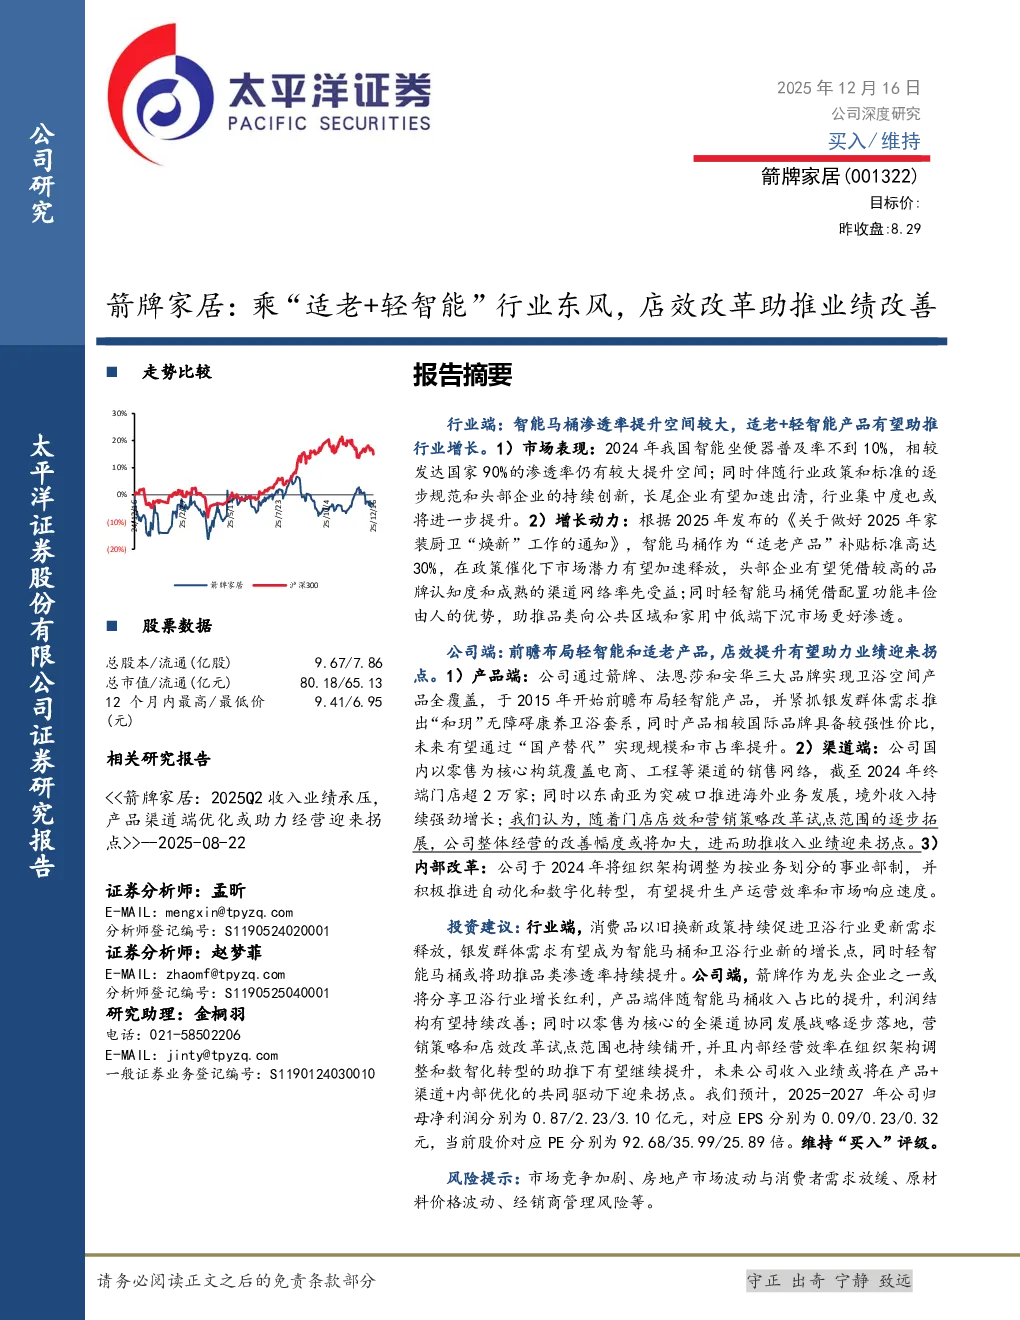
箭牌家居研报总结
一、公司概况
箭牌家居作为中国卫浴行业龙头企业,提供智能卫浴、瓷砖等产品,致力于打造一站式智慧家居解决方案。公司旗下拥有箭牌、法恩莎、安华三大品牌,覆盖卫生陶瓷、龙头五金、浴室家具等多个品类。公司以零售为核心渠道,构建了覆盖电商、家装、工程等渠道的销售网络,终端门店数量超过2万家。公司积极布局海外市场,以东南亚为突破口,推进全球化发展。
二、行业分析
国内智能马桶行业渗透率较低,市场潜力巨大。2024年,我国智能坐便器普及率不到10%,远低于发达国家90%的渗透率。受房地产下行、消费者信心低位等因素影响,2024年国内智能马桶行业规模首次出现下滑,但2025年H1表现相对稳健。行业集中度持续提升,九牧、恒洁和箭牌位列前三。2025年1月,商务部等6部门发布通知,将智能马桶纳入“适老产品”补贴范围,政策利好头部企业率先受益。轻智能马桶凭借高性价比和场景适配灵活度,有望助推智能马桶渗透率提升。
三、公司分析
(一)产品端
公司前瞻布局轻智能和适老产品。2015年公司开始布局轻智能产品,2015年推出“和玥”无障碍康养卫浴套系,满足银发群体需求。公司产品具备较强性价比,有望实现“国产替代”。2025年前三季度,智能马桶收入占比达22.63%,持续提升。
(二)渠道端
公司以零售为核心,布局六大类门店,终端门店数量超过2万家。公司通过店效倍增项目赋能经销商,2025年前三季度经销零售收入达17.31亿元,实现逆势增长。公司电商业务采取“1+N”多店铺矩阵战略,积极布局新兴渠道。家装渠道深挖细分市场机会,工程渠道客户多元化,有效缓冲楼市影响。海外市场以东南亚为突破口,2022-2024年海外业务收入CAGR达183.58%。
(三)效率优化
公司2024年改为事业部制,提升决策效率和市场响应速度。公司积极引入先进管理方法,优化核心业务流程。持续推进生产自动化进程,数字化转型助力实现内部协同。
四、投资建议
预计2025-2027年公司归母净利润分别为0.87/2.23/3.10亿元,对应EPS分别为0.09/0.23/0.32元,当前股价对应PE为92.68/35.99/25.89倍。维持“买入”评级。
五、风险提示
市场竞争加剧、房地产市场波动与消费者需求放缓、原材料价格波动、经销商管理风险。