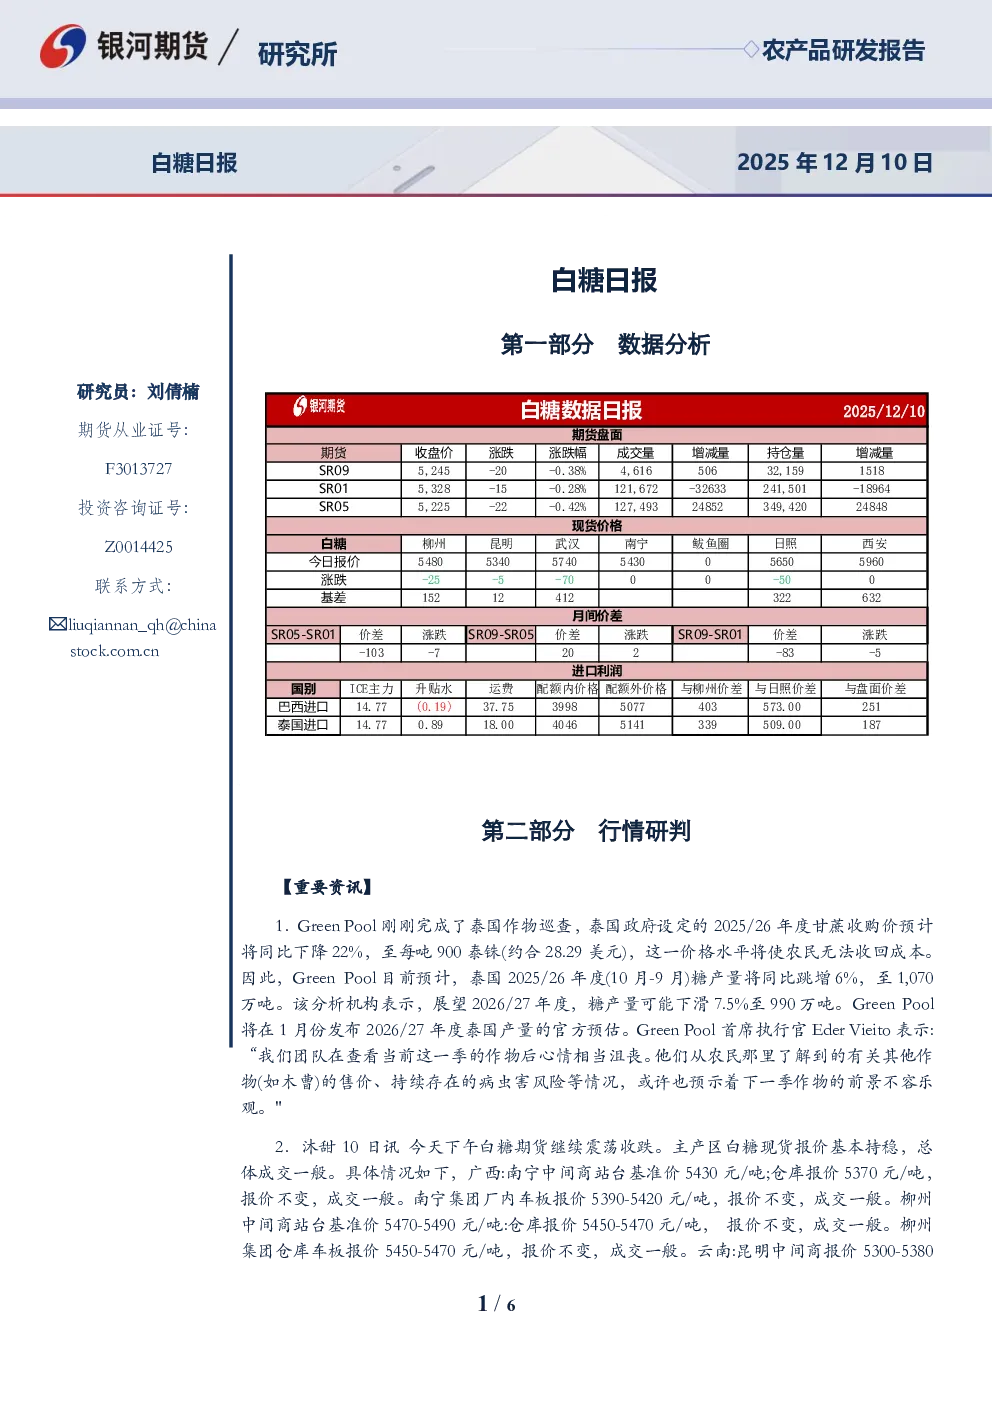
第一部分数据分析
- 研究员:刘倩楠
- 期货从业证号:F3013727
- 投资咨询证号:Z0014425
第二部分行情研判
【重要资讯】
- 泰国糖市:Green Pool预计泰国2025/26年度甘蔗收购价将同比下降22%,至每吨900泰铢(约28.29美元),预计糖产量同比跳增6%至1,070万吨,但2026/27年度可能下滑7.5%至990万吨。Green Pool首席执行官Eder Vieito表示当前作物季前景不容乐观。
- 国内糖市:沐甜10日讯显示,主产区白糖现货报价基本持稳,但成交一般。具体报价如下:
- 广西:南宁中间商站台基准价5430元/吨,仓库报价5370元/吨,集团厂内车板报价5390-5420元/吨。柳州中间商站台基准价5470-5490元/吨,仓库报价5450-5470元/吨,集团仓库车板报价5450-5470元/吨。
- 云南:昆明中间商报价5300-5380元/吨,大理报价5320元/吨,祥云报价5260-5340元/吨,集团报价5360元/吨。
- 新疆:中粮厂仓报价5150-5250元/吨。
- 内蒙:凌云海25/26榨季白砂糖报价5850元/吨,绵白糖报价5950元/吨。
- 开榨情况:
- 广西:截至当前,64家糖厂开榨,同比减少7家,日榨蔗能力约53.7万吨,同比减少3.9万吨。
- 云南:本周新增10家糖厂开榨,预计还有2家,25/26榨季已开榨26家,同比增加9家,榨蔗能力9.96万吨/日,同比增加4.31万吨/日。
- 巴西糖市:巴西甘蔗逐渐进入收榨阶段,制糖比下降,中南部累计产糖量3917.9万吨,较去年同期增加80万吨,供应压力将逐渐缓解。
【逻辑分析】
- 国际市场:巴西糖进入收榨阶段,供应压力缓解,国际糖价有筑底迹象,短期预计底部震荡。
- 国内市场:短期糖厂陆续开榨,新榨季产量增加,后期供应销售压力加大,但国内收紧糖浆和预拌粉进口,且前期点价成本较高,对盘面价格有一定支撑,短期价格预计低位震荡。
【交易策略】
- 单边:建议观望,因巴西榨季临近收尾供应端压力缓解,国内价格已较低,向下空间有限。
- 套利:观望。
- 期权:在低位卖出看跌期权。
第三部分相关附图
数据来源:银河期货,WIND
作者承诺
本人具有中国期货业协会授予的期货从业资格证书,承诺以勤勉态度独立、客观地出具报告,清晰反映研究观点,不因报告推荐意见或观点直接或间接获得报酬。
免责声明
本报告由银河期货有限公司提供,版权属于银河期货,未经授权不得更改或传播。内容仅供参考,不构成投资建议,客户应独立判断,银河期货不对使用本报告导致的损失负责。
联系方式
银河期货有限公司研究所
北京:北京市朝阳区建国门外大街8号北京IFC国际财源中心A座31/33层
上海:上海市虹口区东大名路501号上海白玉兰广场28层
网址:www.yhqh.com.cn
电话:400-886-7799