-
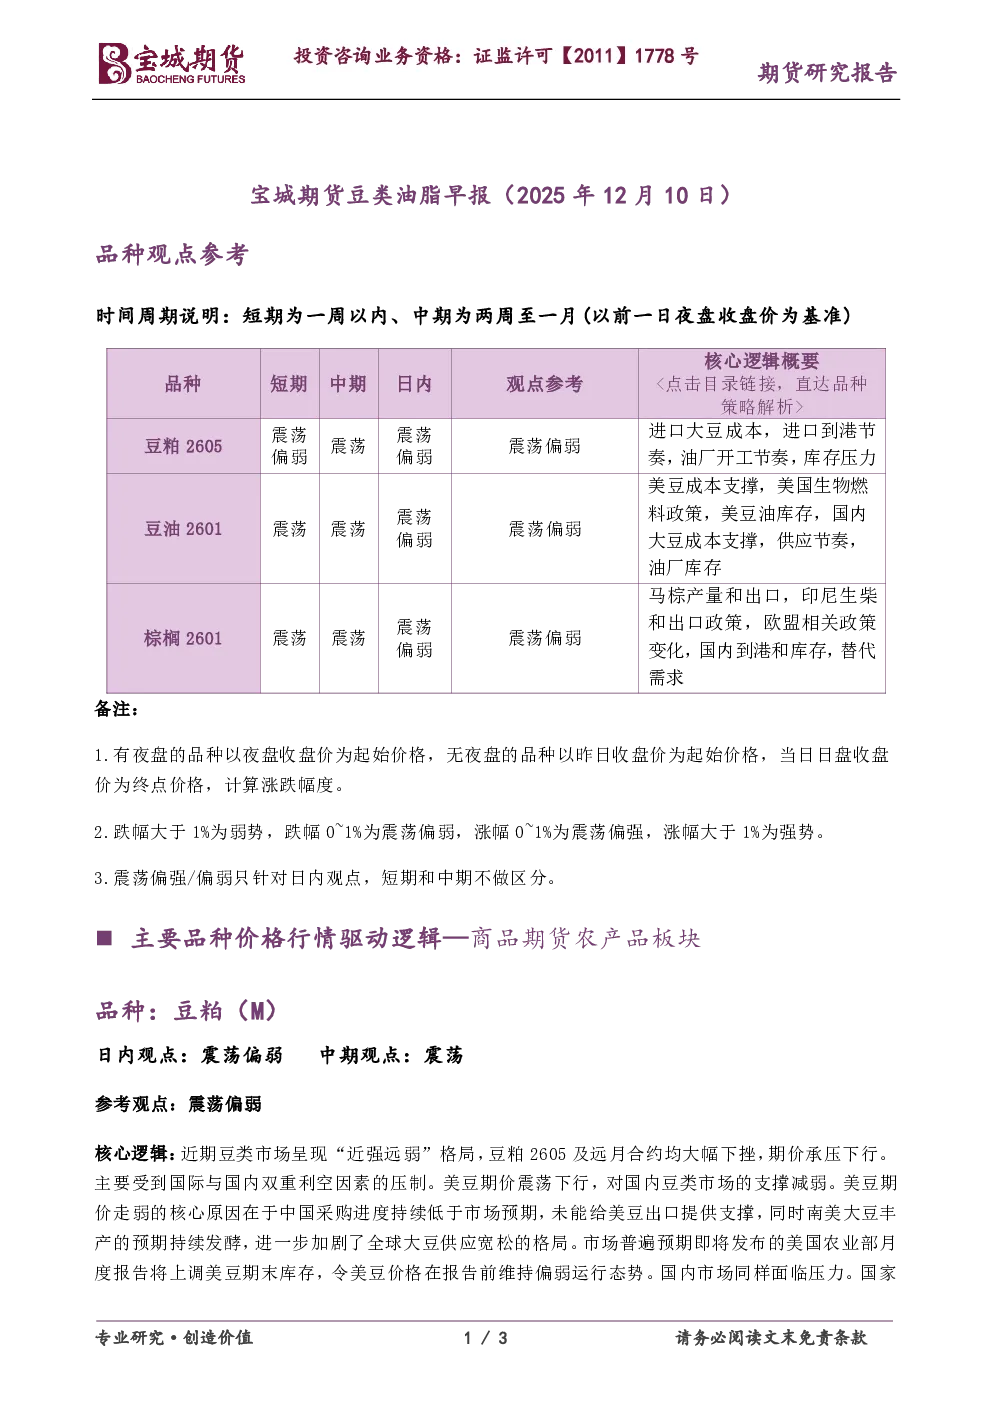
品种观点参考
- 时间周期说明:短期(一周以内)、中期(两周至一月,以前一日夜盘收盘价为基准)。
- 备注:
- 有夜盘品种以夜盘收盘价起始,无夜盘品种以昨日收盘价起始,当日日盘收盘价终点,计算涨跌幅度。
- 跌幅>1%为弱势,0~1%为震荡偏弱/偏强,涨幅>1%为强势。
- 震荡偏强/偏弱仅针对日内观点,短期和中期不做区分。
-
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:
- 近期豆类市场呈现“近强远弱”,豆粕2605及远月合约大幅下挫,期价承压。
- 国际利空:美豆期价震荡下行,核心原因是中国采购进度低于预期,南美大豆丰产预期加剧全球供应宽松,市场预期USDA报告将上调美豆期末库存。
- 国内利空:国家储备进口大豆拍卖(12月11日拍卖51.25万吨)被市场解读为补充明年一季度供应,缓解远期担忧,对盘面利空。
- 短期结论:豆类市场维持震荡偏弱。
-
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:
- 马棕连续两日下跌,市场预期马来西亚棕榈油局报告将显示产量增长、出口放慢,库存可能升至六年半最高水平。
- 印尼拟实施外汇留存新政策(明年1月起),影响棕榈油企业资金流动性与出口策略,增添不确定性。
- 短期结论:期价转为震荡偏弱,需关注马来西亚库存数据、印尼生物柴油政策及主要进口国采购节奏。
-
免责条款
- 本报告仅供参考,不构成投资建议,内容仅反映发布当日观点,宝城期货无义务及时更新。
- 客户应独立判断,不构成投资、法律、会计或税务建议。