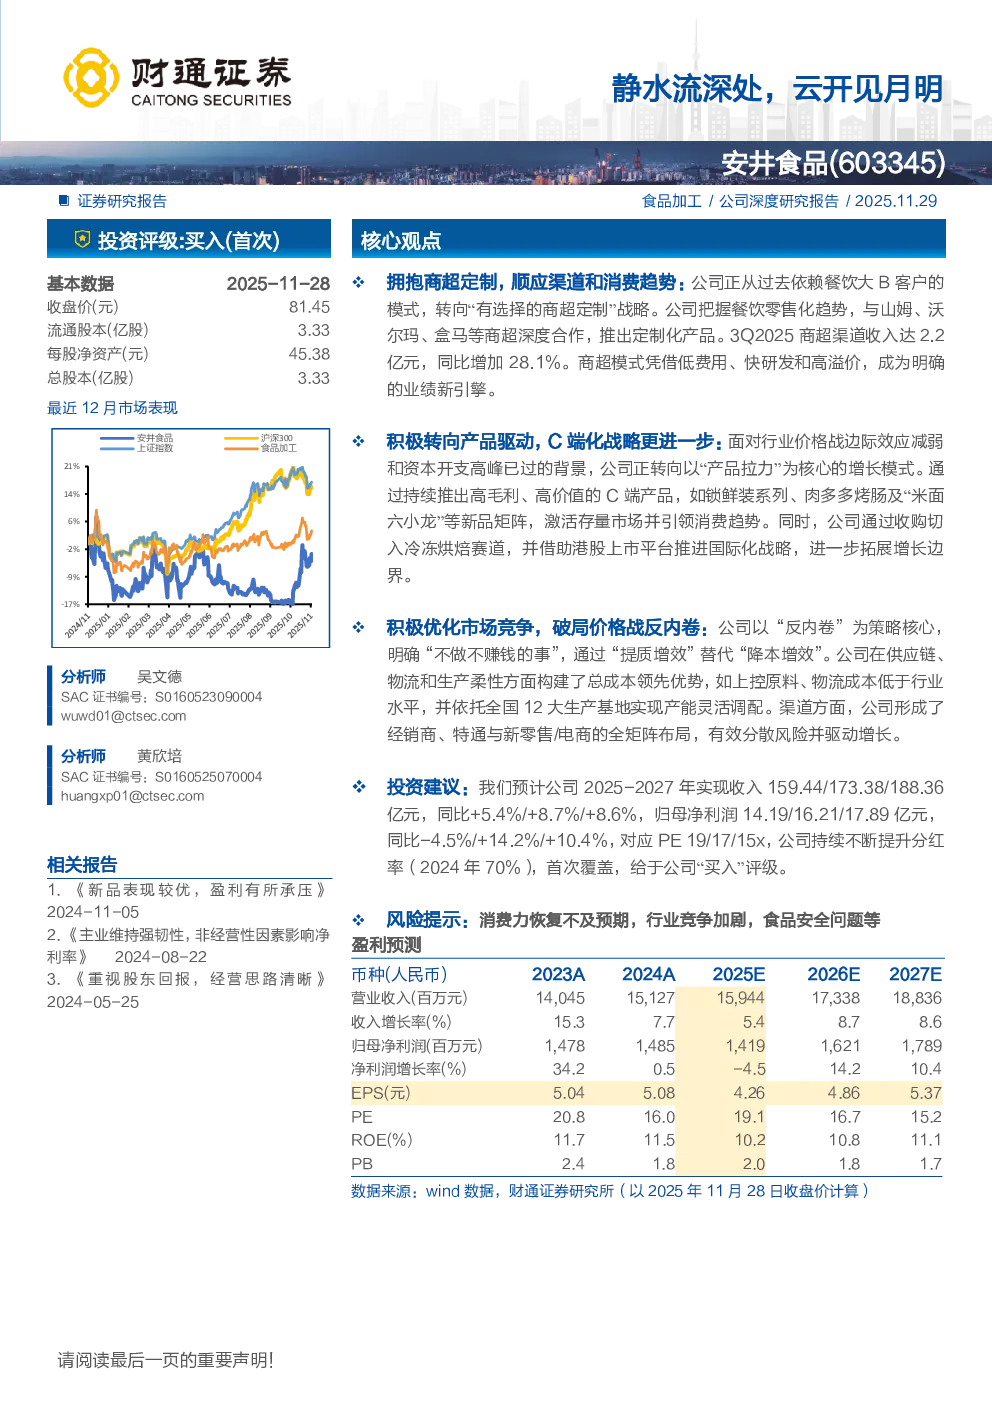
安井食品(603345) 证券研究报告
核心观点
- 拥抱商超定制,顺应渠道和消费趋势:公司从依赖餐饮大B客户转向“有选择的商超定制”战略,与山姆、沃尔玛、盒马等商超深度合作推出定制化产品。3Q2025商超渠道收入达2.2亿元,同比增加28.1%。商超模式凭借低费用、快研发和高溢价,成为明确的业绩新引擎。
- 积极转向产品驱动,C端化战略更进一步:面对行业价格战边际效应减弱和资本开支高峰已过,公司转向以“产品拉力”为核心的增长模式。通过持续推出高毛利、高价值的C端产品,如锁鲜装系列、肉多多烤肠及“米面六小龙”等新品矩阵,激活存量市场并引领消费趋势。同时,公司通过收购切入冷冻烘焙赛道,并借助港股上市平台推进国际化战略,进一步拓展增长边界。
- 积极优化市场竞争,破局价格战反内卷:公司以“反内卷”为策略核心,明确“不做不赚钱的事”,通过“提质增效”替代“降本增效”。公司在供应链、物流和生产柔性方面构建了总成本领先优势,如上控原料、物流成本低于行业水平,并依托全国12大生产基地实现产能灵活调配。渠道方面,公司形成了经销商、特通与新零售/电商的全矩阵布局,有效分散风险并驱动增长。
关键数据
- 2025Q3商超渠道收入达2.2亿元,同比增长28.1%。
- 2024年已培育39个过亿单品。
- 公司计划在销售旺季推出锁鲜装6.0版本,聚焦“一人食”概念,推出约4款新品。
- 公司物流成本控制在2%以下,低于竞争对手2%-5%的水平。
- 2025Q3特通渠道营收3.16亿元,同比大幅增长68.09%。
- 2025Q3新零售/电商渠道实现营收2.7亿元,同比增长38%。
研究结论
- 公司商超定制化已成为明确的增长引擎,且因渠道费用优化,叠加高利率润C端如锁鲜装6.0产品的陆续推出,净利率具备向上空间。
- 公司产品研发与供应链能力已获得高端渠道的认可,为未来持续导入新品、业绩增长奠定了坚实基础。
- 预计公司2025-2027年实现收入159.44/173.38/188.36亿元,同比+5.4%/+8.7%/+8.6%,归母净利润14.19/16.21/17.89亿元,同比-4.5%/+14.2%/+10.4%,对应PE 19/17/15x。
- 公司2024年和1H2025分红率为70.05%和70.02%,持续强化股东汇报。
- 首次覆盖,给予公司“买入”评级。
风险提示
- 消费力恢复不及预期。
- 行业竞争加剧。
- 食品安全问题。