期指市场分析总结
市场表现与成交量持仓变动
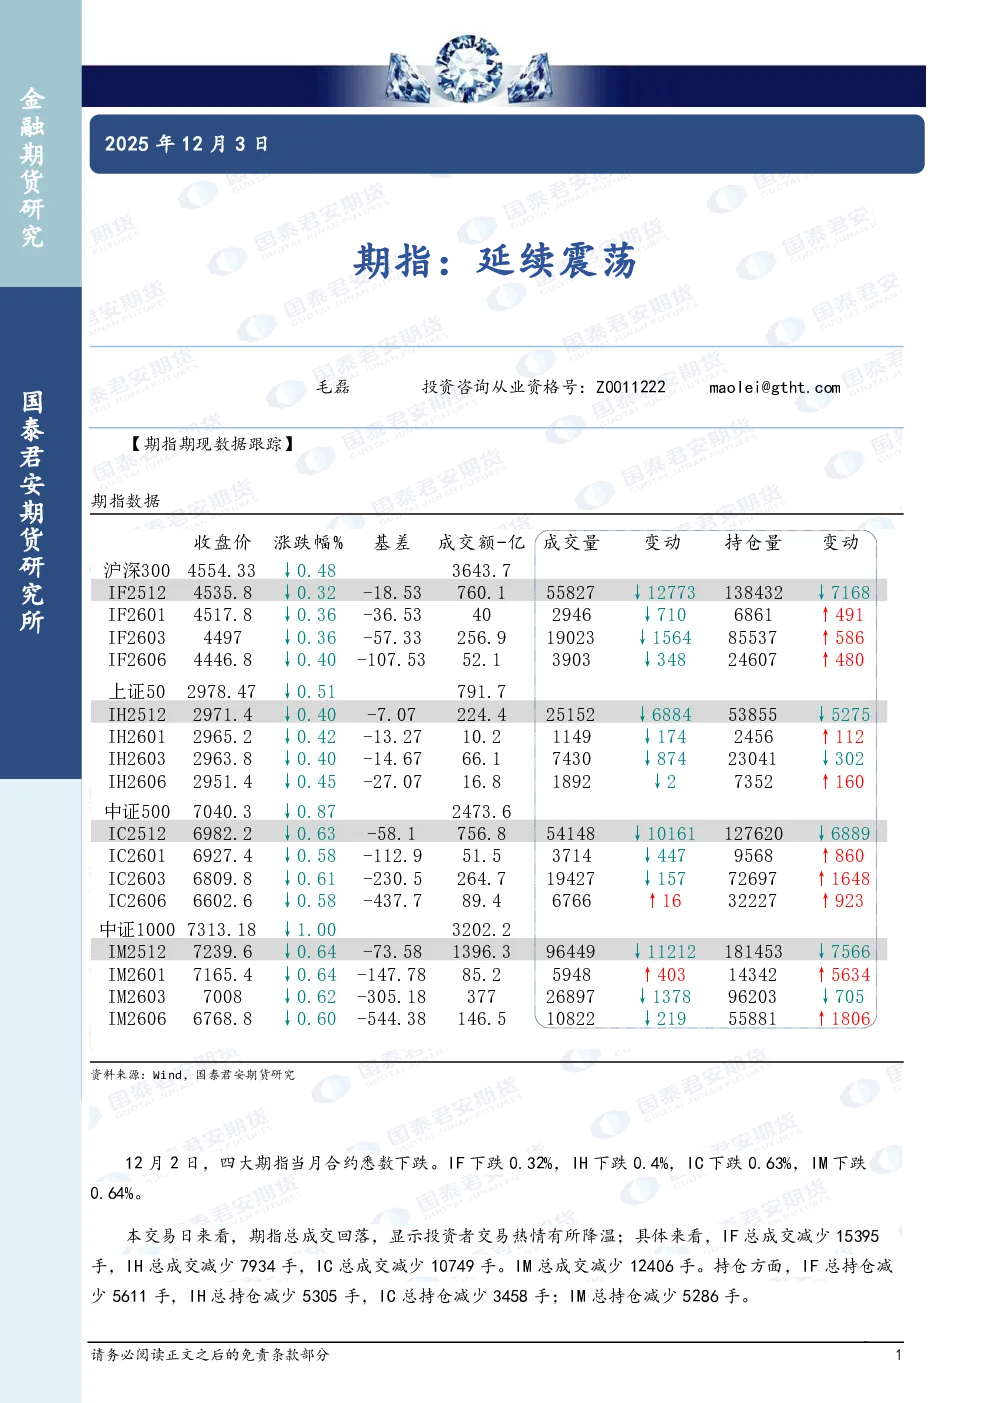
2025年12月2日,四大期指当月合约悉数下跌,IF、IH、IC、IM分别下跌0.32%、0.4%、0.63%、0.64%。期指总成交额回落,显示投资者交易热情降温,IF、IH、IC、IM总成交量分别减少15395手、7934手、10749手、12406手。持仓方面,IF、IH、IC、IM总持仓分别减少5611手、5305手、3458手、5286手。
基差分析
IF、IH、IC、IM基差均呈现负值,显示期货价格相对现货价格存在贴水现象。具体来看,IF基差为-18.5,IH基差为-7.0,IC基差为-58.1,IM基差为-107.5,其中IM基差最为显著。
前20大会员持仓变动
IF2512、IF2603、IH2512、IH2603、IC2512、IC2603、IM2512、IM2603持仓均出现净减少,显示市场看空情绪增强。IF2601、IH2601、IM2601持仓数据未公布。
趋势强度与重要驱动因素
IF、IH趋势强度为1(偏强),IC、IM趋势强度为1(偏强)。重要驱动因素包括:美国总统特朗普可能任命哈塞特为下一任美联储主席;发改委提出建设现代化产业体系,重点发展新能源、新材料等战略性新兴产业;A股市场缩量下跌,锂电池产业链走低,福建本地股和医药商业股走强;美国三大股指小幅收涨,市场对美联储12月降息预期升温。
研究结论
期指市场延续震荡走势,投资者情绪趋于谨慎,基差贴水现象加剧。短期内,市场受宏观经济政策、美联储降息预期及A股市场表现等多重因素影响,建议投资者保持观望,关注市场情绪变化及关键经济数据。