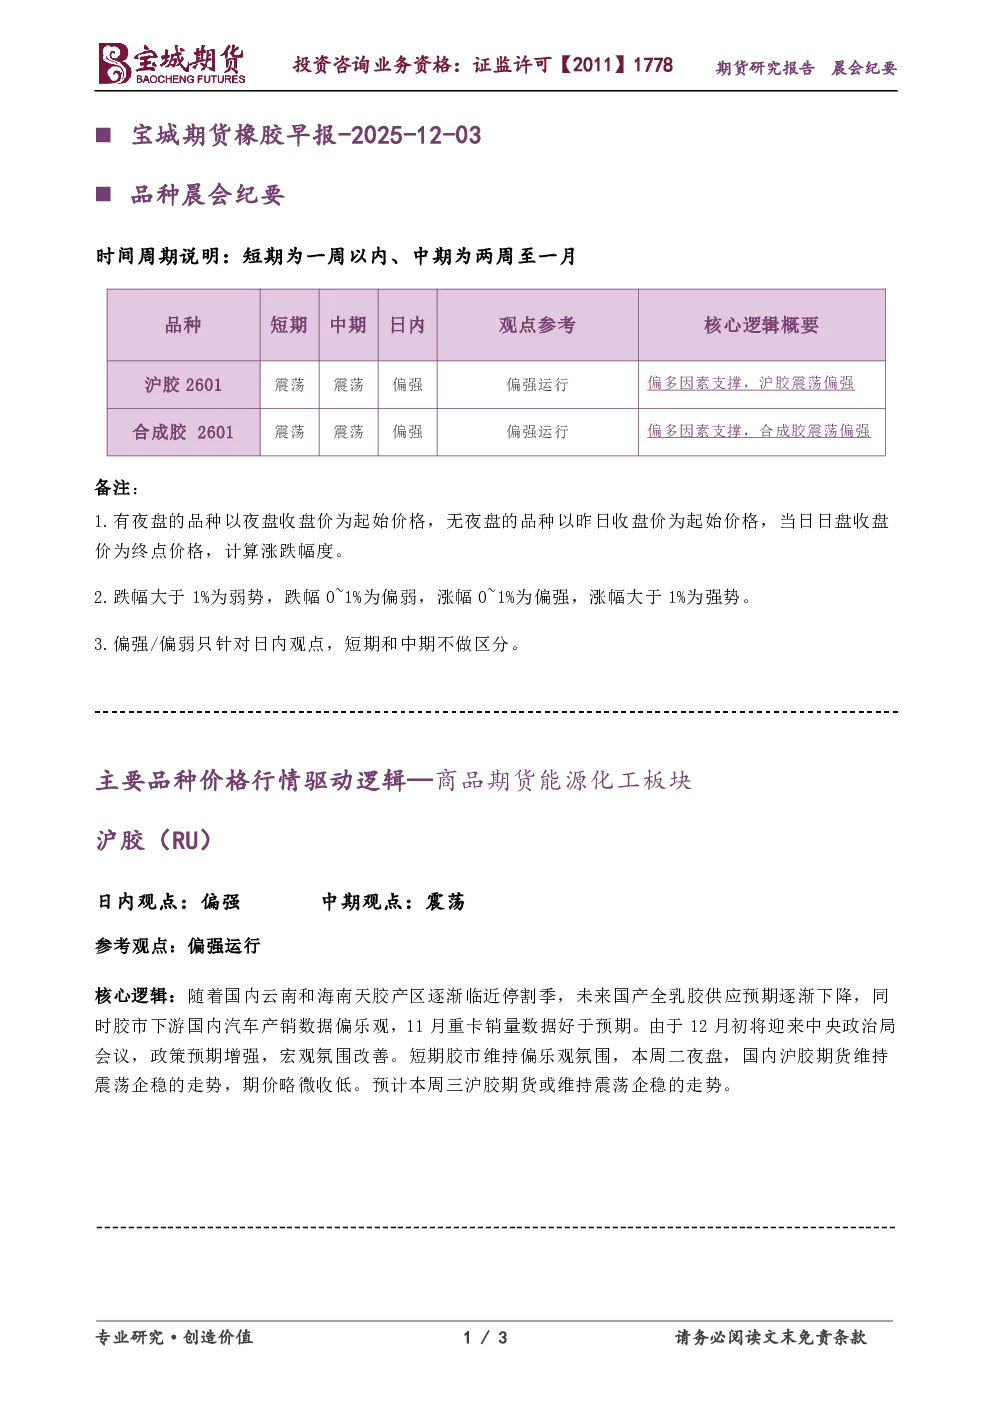
沪胶(RU)
- 日内观点:偏强
- 中期观点:震荡
- 核心逻辑:
- 国内云南和海南天胶产区临近停割季,未来国产全乳胶供应预期下降。
- 下游国内汽车产销数据乐观,11月重卡销量好于预期。
- 12月初中央政治局会议预期增强,宏观氛围改善。
- 短期胶市维持偏乐观氛围,预计本周三沪胶期货或维持震荡企稳。
合成胶(BR)
- 日内观点:偏强
- 中期观点:震荡
- 核心逻辑:
- 宏观情绪尚可,国内外原油期货价格震荡企稳,增强成本支撑。
- 12月初中央政治局会议预期增强,宏观氛围改善。
- 下游国内汽车产销数据乐观,合成胶市场从“预期驱动”转向“现实主导”。
- 本周二夜盘合成胶期货震荡偏强,预计本周三或维持此态势。