核心观点与关键数据
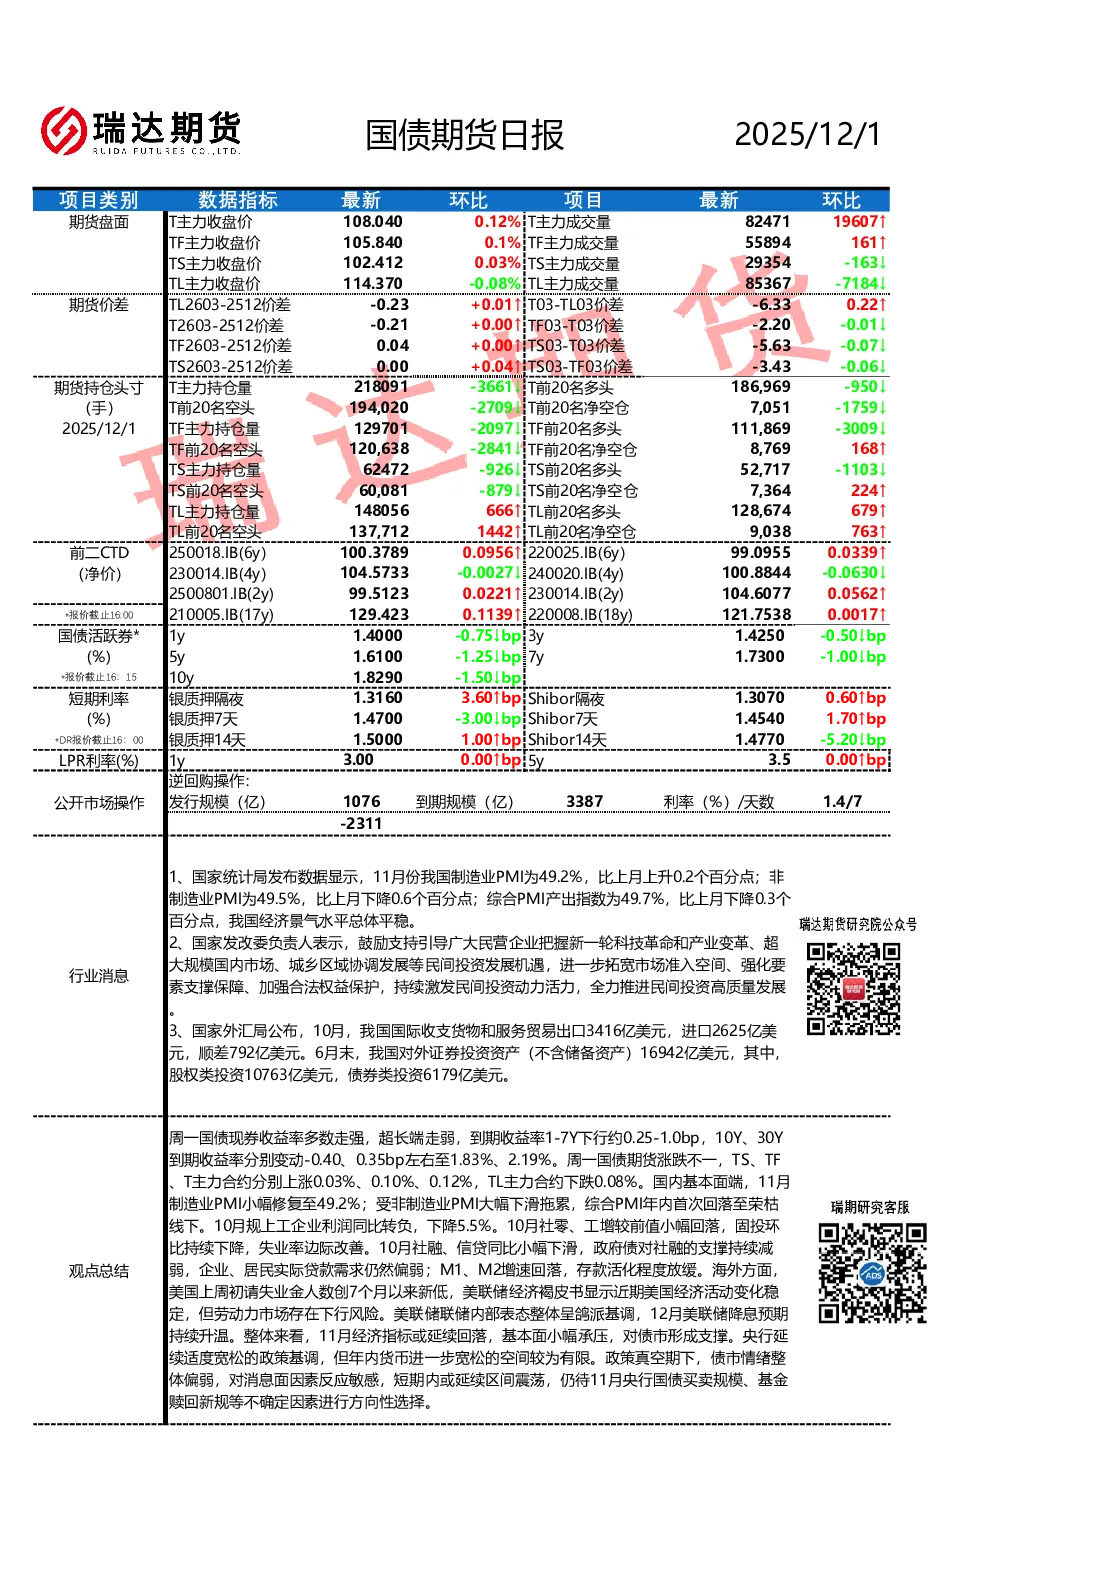
- 宏观经济指标:11月中国制造业PMI小幅修复至49.2%,但非制造业PMI下降至49.5%,综合PMI产出指数回落至49.7%,显示经济景气水平总体平稳但承压。10月规上工企业利润转负,社融、信贷同比下滑,M1、M2增速回落,显示企业、居民实际贷款需求偏弱,存款活化程度放缓。
- 国债期货市场:T主力合约(10年期)收盘价108.04,环比上涨0.12%;TF主力合约(5年期)收盘价105.84,环比上涨0.10%;TS主力合约(2年期)收盘价102.41,环比上涨0.03%;TL主力合约收盘价114.37,环比下跌0.08%。期货价差方面,TL2603-2512价差收窄0.23基点,T03-TL03价差扩大至-6.33基点。
- 国债现货市场:现券收益率多数走强,超长端走弱,1-7年期到期收益率下行约0.25-1.0基点,10年期、30年期收益率分别变动-0.40、0.35基点至1.83%、2.19%。
- 持仓头寸:T主力持仓量218091手,前20名净空仓7051手;TF主力持仓量129701手,前20名净空仓8769手;TS主力持仓量62472手,前20名净空仓7364手;TL主力持仓量大幅增加至66666手,前20名净空仓9038手。
- 利率市场:银质押隔夜利率1.3160%,Shibor隔夜利率1.3070%;银质押7天利率1.4700%,Shibor7天利率1.4540%;LPR利率1年期、5年期均维持3.00%、3.50%不变。
研究结论
- 基本面承压:11月经济指标延续回落,基本面小幅承压,对债市形成支撑,但政策真空期下债市情绪偏弱,对消息面反应敏感。
- 央行政策:央行延续适度宽松基调,但年内货币进一步宽松空间有限,短期内债市或延续区间震荡,需关注11月央行国债买卖规模、基金赎回新规等不确定因素。
- 海外因素:美联储12月降息预期升温,美国经济活动变化稳定但劳动力市场存在下行风险,或对国内债市形成间接影响。
- 短期展望:债市短期内或延续区间震荡,仍待关键事件(如12/2美联储讲话、12/5美国9月核心PCE数据)指引方向。
重点关注
- 12/2 美联储主席鲍威尔讲话
- 12/5 美国9月核心PCE物价指数