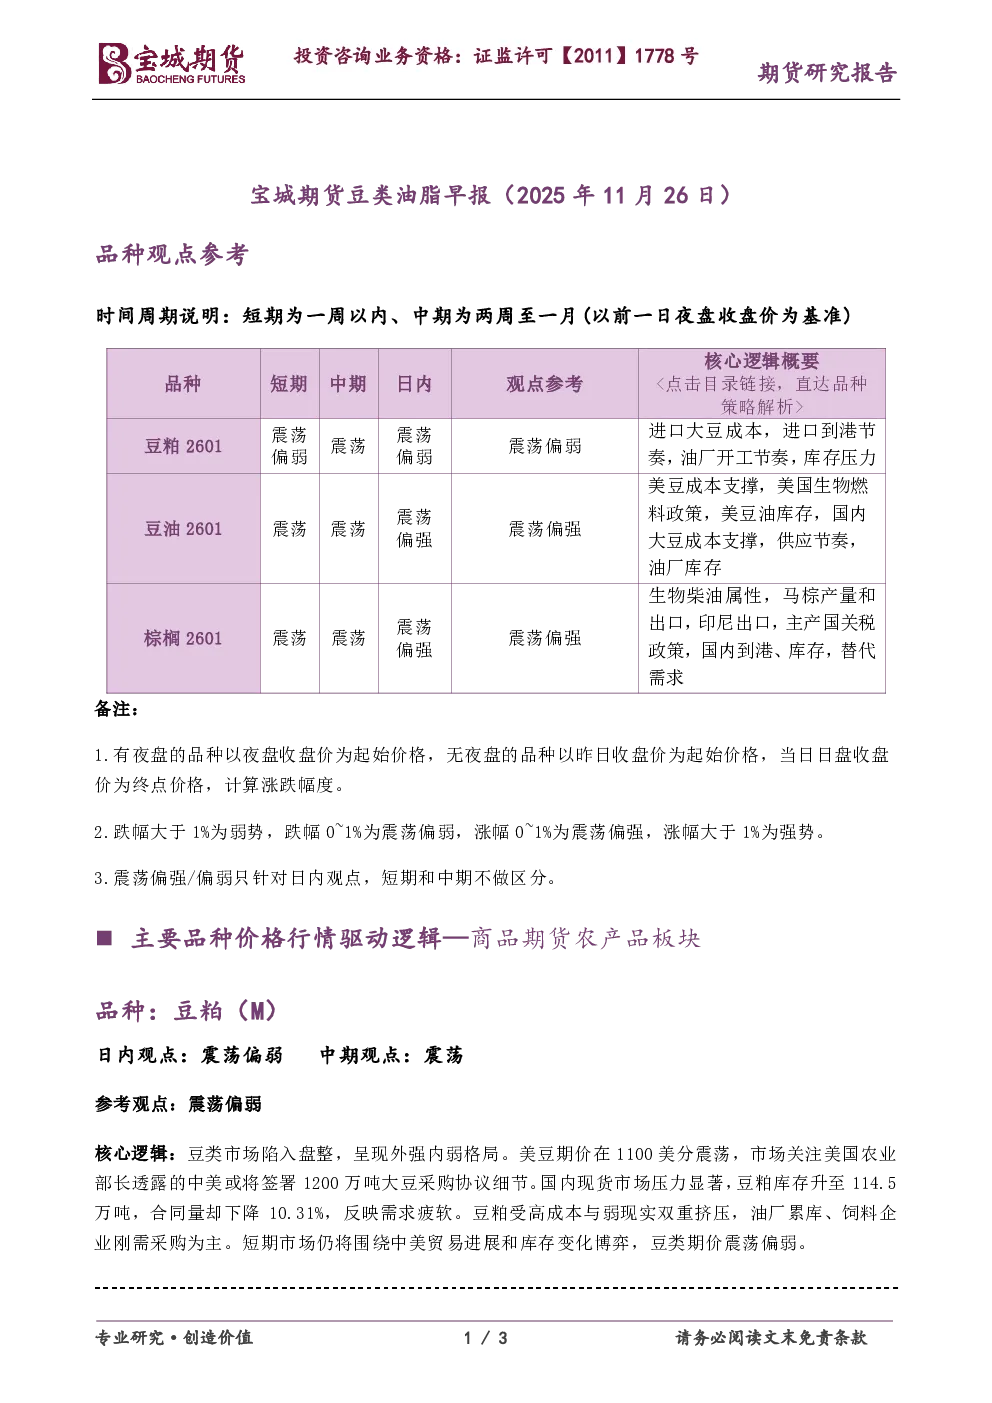
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:豆类市场陷入盘整,呈现外强内弱格局。美豆期价在1100美分震荡,关注中美大豆采购协议细节。国内现货市场压力显著,豆粕库存升至114.5万吨,合同量下降10.31%,反映需求疲软。豆粕受高成本与弱现实双重挤压,油厂累库,饲料企业刚需采购为主。短期市场围绕中美贸易进展和库存变化博弈,豆类期价震荡偏弱。
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:油脂市场分化,棕榈油表现最弱。马盘连续四日下跌,受马来西亚11月1-25日出口量同比下滑16.4%影响,市场担忧供需转弱。国内棕榈油库存增加3.51万吨至59.16万吨,供应压力持续。近期棕榈油走势与国际油脂板块联动紧密,美豆油反弹带动下,棕榈油或出现反复。日内震荡偏强对待。