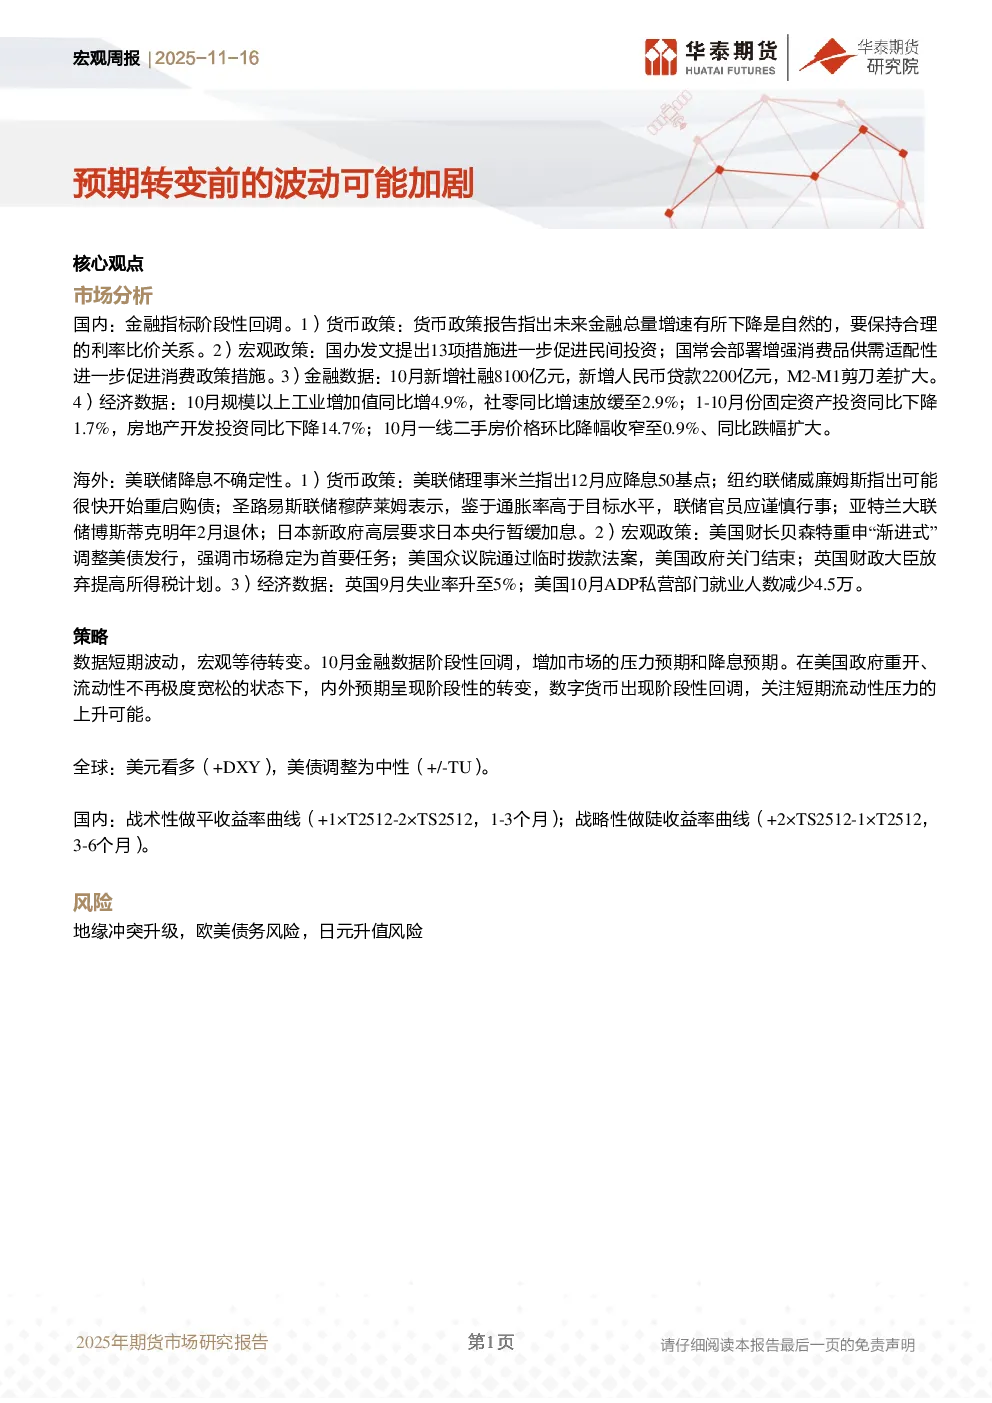
核心观点
市场分析显示,国内金融指标出现阶段性回调,主要表现为货币政策预期转向、宏观政策支持民间投资和消费、金融数据和社会经济数据均显疲软。海外方面,美联储降息存在不确定性,但美国政府重开,流动性压力有所缓解。
国内市场
- 货币政策:未来金融总量增速可能下降,利率比价关系需保持合理。
- 宏观政策:国办发文促民间投资,国常会部署促消费措施。
- 金融数据:10月新增社融8100亿元,新增人民币贷款2200亿元,M2-M1剪刀差扩大。
- 经济数据:10月规模以上工业增加值增4.9%,社零增速放缓至2.9%;1-10月固定资产投资降1.7%,房地产开发投资降14.7%;一线二手房价格环比降幅收窄,同比跌幅扩大。
海外市场
- 货币政策:美联储降息存在不确定性,部分官员支持降息,但亦有谨慎态度。
- 宏观政策:美国财长重申美债发行策略,美国政府关门结束,英国财政大臣放弃提高所得税计划。
- 经济数据:英国9月失业率升至5%,美国10月ADP私营部门就业人数减少。
策略建议
- 全球:美元看多(+DXY),美债调整为中性(+/-TU)。
- 国内:战术性做平收益率曲线(+1×T2512-2×TS2512,1-3个月);战略性做陡收益率曲线(+2×TS2512-1×T2512,3-6个月)。
风险提示
地缘冲突升级、欧美债务风险、日元升值风险。
关键数据
- 国内:10月M1增速+6.2%,M2增速8.2%,M2-M1剪刀差2%;社融存量增速8.5%;人民币贷款增速6.5%;规模以上工业增加值增4.9%,社零增速2.9%;固定资产投资降1.7%,房地产开发投资降14.7%。
- 海外:英国9月失业率5%;美国10月ADP私营部门就业人数减少4.5万。
研究结论
短期市场面临流动性压力和降息预期,需关注短期流动性压力的上升可能。国内市场建议战术性做平收益率曲线,战略性做陡收益率曲线。全球市场建议看多美元,美债调整中性。